
专家专栏 · 税务与政策
专家观点/政策评论
住房政策不仅应当关注谁在投资,也应当考察投资如何影响住房供应。在我看来,购买现有住宅与将适宜的非住宅建筑改造为住宅空间,值得分别分析。希腊已宣布的房产转让税调整应体现这一区分,并为建筑适应性再利用制定明确规则和证据要求。
我是一名参与房地产开发的创始人,在可行的用途转换项目中具有商业利益。本文是政策评论,并非个人法律或税务建议。以下论点是我提出的政策思路,所讨论的市场影响属于情景分析,而非预测。
已确认事项
总理在2026年9月6日第90届塞萨洛尼基国际博览会讲话中,以居民获取住房受到压力为由,宣布拟将欧盟以外第三国买方的房产转让税从3%提高至15%。这证实的是一项政策宣布,而非已经制定的法律。
政府于2026年9月7日发布的技术说明列出包含市政附加税的现行总税率3.09%及拟议总税率15.45%。说明将提案范围缩小至住宅房产,不包括营业场所、地块及其他房产;同时讨论自然人、第三国税务居民身份、国籍,以及涉及希腊人、希腊裔人士、欧盟/欧洲经济区公民和长期居民的例外,并提及首套住房豁免类别。这些条件与例外如何相互适用,仍须由最终法案及正式法律明确。
政府当前住房政策页面确认,新建筑增值税的可选择暂停适用措施延续至2026年12月31日。具体交易的增值税适用情况仍需由专业人士审查。
技术说明中尚未立法措施表列出,拟将新建筑增值税措施延长至2027—2030年。截至2026年9月8日,就本文审阅的证据而言,该延期与房产转让税提案均尚未成为正式法律;本文不主张任何确切生效日期。
专家分析
衡量项目对住房供应的贡献
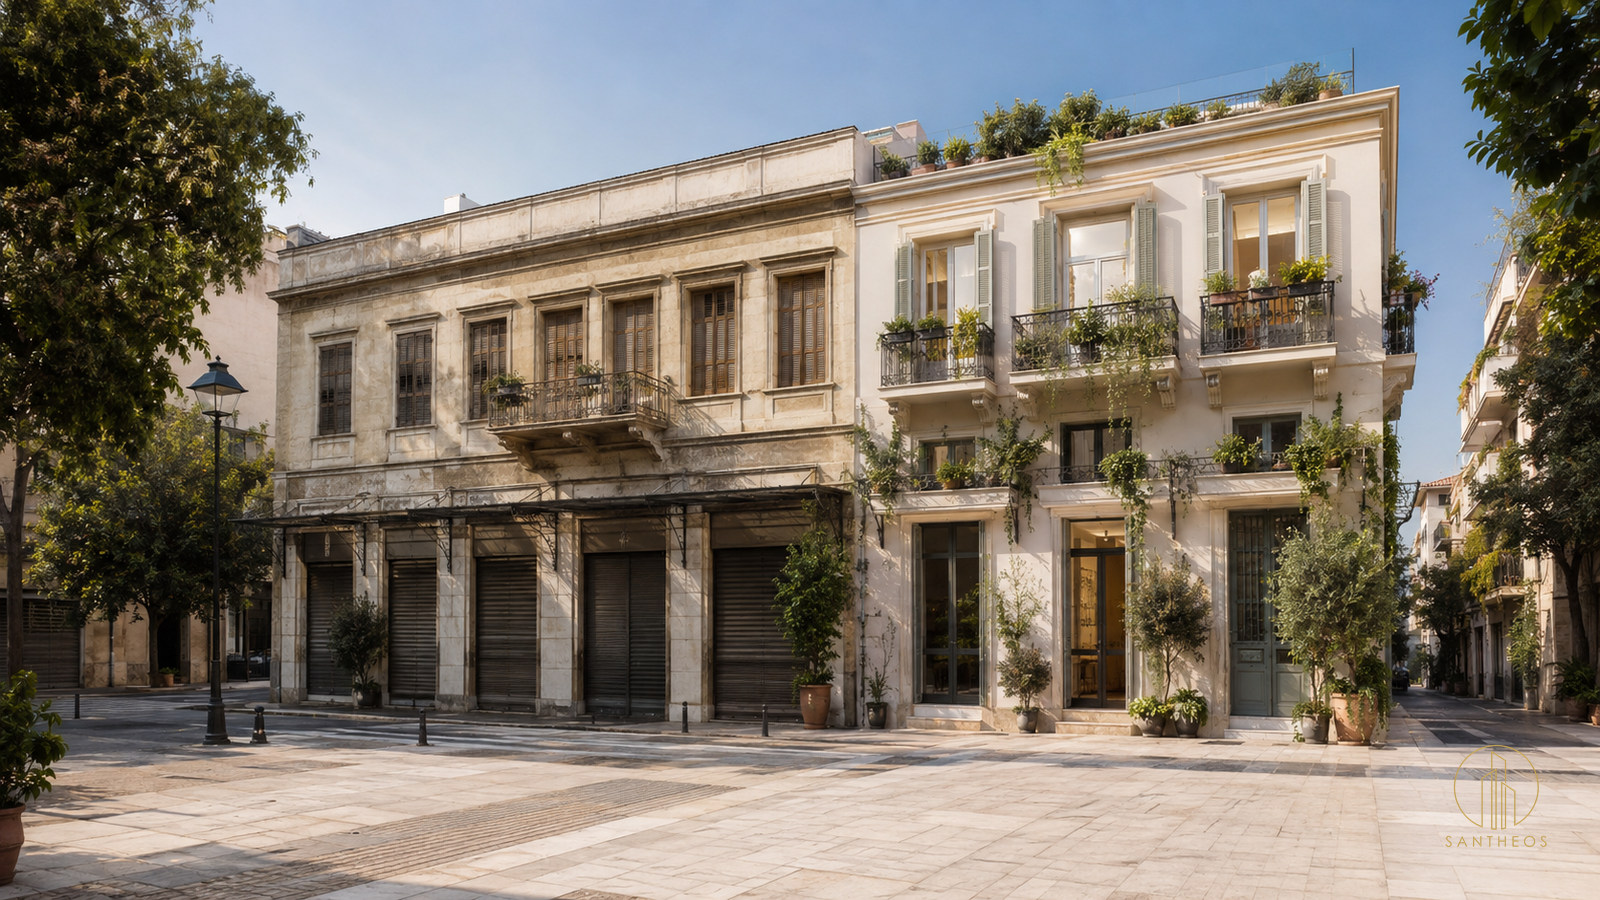
旨在缓解现有住房竞争的政策,与管理真正非住宅空间再利用的政策,其出发点不同。在我看来,用途转换政策应审查有记录的原用途、新增住宅空间以及改造结果的质量,还应考察搬迁影响、有益商业活动的流失,以及新增住宅能否满足长期居住需求。仅有“用途转换”的标签,远不足以作为判断标准。
这并不意味着每个用途转换项目都能改善住房可负担性。如果项目迫使仍在经营的商户搬离、造成较差居住条件,或没有增加可用住宅空间,其公共价值就应受到质疑。我赞成透明记录初始状况及拟新增的住房贡献,并对具体房产进行技术审查。这是政策建议,并非政府已经确定的立场。
需要分别审查的五种交易情景
现有住宅。如果最终法律对某类买方购买现有住宅适用较高房产转让税,购置预算就需承担该成本,或由交易双方重新考虑价格与条款。需求可能作出反应,但仅凭政策宣布无法确定其对房价或租金的影响幅度。
在转换前购买商业房产。技术说明将营业场所排除在所述住宅范围之外。买方不应据此认定所有计划中的用途转换都会被排除在最终规则之外。只有立法明确相关分类与时间条件,并由税务顾问将规则应用于实际购置交易后,才能确定具体税务处理。
开发商完成转换后的首次出售。如果房产在转让给投资者时属于住宅,其以往的商业用途未必决定税务处理。最终法律是否区分新增加的住宅,以及房产转让税如何与卖方的增值税适用情况相互作用,仍有待明确。开发项目的财务模型应在确定预订价格之前清楚列出这些不确定性。
公司及实益所有人结构。技术说明提及自然人,并不能确立公司豁免,也不能证明通过公司可合法绕过拟议税费。顾问必须审查最终条文、所有权披露及反避税规定。公司结构还涉及独立的投资者居留问题;当前Mitos程序要求,在所述希腊/欧盟公司购置路径下,投资者须完全拥有购房公司。
过渡期时间节点。预订、付款、最终契约、登记、用途转换及居留申请递交可能发生在不同时间。究竟哪个事件决定过渡规则的适用(如果存在此类规则),目前尚不清楚。投资者应要求带日期的交易时间线和合同建议,不应假定支付定金或提前签约就能锁定未来税务处理。
使政策区分有据可查
支持建筑适应性再利用最有力的论据,是以证据说明哪些空间将成为住宅,以及为何适宜居住。开发商应准备展示原始记录、拟进行的工程及专业评估。政策制定者可据此区分竞争现有住房的投资与创造适宜住宅容量的投资,同时保留防止重新贴标签或规避规则的审查。
对现在作决定的投资者而言,有用的成果应是一份明确列出税务假设的预算,以及一份尚未解决的法律问题清单。应将这些问题转交指定的希腊税务顾问、律师及公证人。只有当决策依据交易实际适用的规则,且投资者理解其面临后续变化的风险时,才应继续。
投资者核对清单
- 记录拟议买方、国籍、税务居民身份及主张适用的任何例外,交由税务顾问评估。
- 要求提供购置时房产用途及任何拟议用途转换的证据,明确区分商业与住宅阶段。
- 要求书面预算分别列明房产转让税与增值税的处理,并标注每项法律假设的日期。
- 梳理预订、付款、契约、登记、用途转换及申请递交的时间线,让律师评估最终可能制定的过渡条款。
- 在选择所有权结构之前,请顾问审查公司结构及实益所有人方面的影响。
- 如果报价所称的未来税务结果只依据政策宣布,就不应继续依赖;应转交顾问取得针对具体交易的书面意见。
- 针对重大税务不确定性,在商业条款中保留应变安排,并交由律师审查。
案例依据
假设情景。设想两个假设方案:购买现有住宅,以及评估闲置办公空间能否改造为住宅。两者均不指向真实房产;这不是Santheos项目,也没有展示私人客户或内部项目的实际结果。
政策比较应询问:哪些证据能够区分现有住房与潜在新增住宅空间,包括合法用途、技术可行性及相关交易阶段。它不预设转换一定实施、一定增加实际入住的住宅,或一定取得某种税务处理。此例说明的是一个政策问题,而非已经测量的市场影响或预测。
关于此前的住房政策讨论,请参阅《雅典住房困境:疫情后的难题》。可使用Santheos黄金签证问答,将居留问题与需要提交顾问的税务问题区分开来。
官方来源
- 希腊总理办公室,《第90届塞萨洛尼基国际博览会讲话》;发布于2026年9月6日;宣布房产转让税调整的住房政策段落;查阅于2026年9月8日。
- 希腊政府/国家经济与财政部,《第90届TIF经济措施技术说明》;发布于2026年9月7日;有关住宅房产转让税的H节及涉及2027—2030年增值税的新措施表;查阅于2026年9月8日;状态为政策宣布。
- 政府住房政策门户/社会凝聚与家庭部,《新建筑增值税暂停适用》;页面未显示发布日期;现行计划说明延续至2026年12月31日;查阅于2026年9月8日。
- 移民与庇护部/Mitos,《永久投资者居留许可——用途变更、首次签发》;更新于2026年8月3日;通过公司购置的第7项条件;查阅于2026年9月8日。