
从传统优质住宅区到新兴街区——租金上涨与翻新住宅需求,揭示了怎样的雅典市场
作者:Lei Chen
希腊雅典|撰于2026年10月14日
多年来,每当人们谈论雅典最理想的住宅区,总会先提到一些熟悉的名字。
科洛纳基(Kolonaki)。
基菲西亚(Kifissia)。
普西希科(Psychiko)。
格利法达(Glyfada)。
武拉(Voula)。
武利亚格梅尼(Vouliagmeni)。
这些地区长期以来都是雅典最负盛名的住宅市场之一,吸引着在当地扎根的希腊家庭、企业高管、国际居民,以及希望长期持有房产的投资者。
它们的吸引力不难理解。
科洛纳基拥有优越的市中心位置和享有声誉的城市环境。
北部郊区拥有成熟的居住社区、绿化、国际学校,以及通往重要商务区的便利条件。
南部郊区则以临海位置、雅典里维埃拉生活方式,以及日益成熟的住宅市场见长。
但2026年的雅典租赁市场,呈现出更为复杂的图景。
租金增长已经不再局限于这座城市最负盛名的地段。
从卡利地亚(Kallithea)和莫斯哈托(Moschato),到耶拉卡斯(Gerakas)、哈兰德里(Chalandri)、新士麦那(Nea Smyrni)、阿吉奥斯迪米特里奥斯(Agios Dimitrios)和比雷埃夫斯(Piraeus),对适宜住宅的需求不断上升,正在更广泛的区域内改变市场的租金预期。
根据我在房地产开发、翻新和租赁管理方面的经验,最值得关注的变化之一,并不只是租金在上涨。
而是租客越来越愿意区分老旧公寓与刚完成翻新的住宅。
这种差别,可能成为雅典下一轮住宅投资周期的重要特征之一。
1. 科洛纳基:雅典市中心优质住宅的传统标杆
科洛纳基——希腊语为 Κολωνάκι——仍是雅典市中心最具辨识度、最负盛名的街区之一。
支撑其价值的,是一组难以在其他地方复制的条件。
这里靠近宪法广场、重要商业与行政区域、成熟餐饮场所、高端零售、文化机构,以及利卡维多斯山的山坡。
成熟的城市建成环境也限制了新增供应。
根据 Indomio 的2026年9月住宅市场数据,科洛纳基平均挂牌租金约为每月每平方米€20.09,同比上涨约2.8%。
住宅平均挂牌售价约为每平方米€6,404。
这些数字说明,科洛纳基属于雅典的高端住宅市场。
但另一点同样重要。
一个街区可以拥有雅典最高水平的租金,却不一定录得最快的年度租金增速。
科洛纳基的挂牌价格已经具有明显溢价。仅凭这些数字,无法确定其年度租金增速为何与其他地区不同。
投资者支付的价格,体现了稀缺的中心位置、长期积累的声誉,以及这个街区持续的居住吸引力。
然而,在雅典其他地区,推动租金增长的经济过程有所不同。
那里的机会,往往不是来自一个已经昂贵的地段,而是来自在需求持续增长的地区改善住宅品质。
2. 雅典已经历数年的显著租金增长
要理解今天的市场,不能只看某一年。
希腊主权债务危机后的房地产复苏,最初在房产销售市场上表现得最明显。
住宅投资回归。
老旧公寓得到翻新。
国际买家重新发现雅典。
旅游业扩张,就业和国内经济活动也逐步恢复。
随后,住宅租赁市场进入了自身的调整阶段。
根据2026年3月发布的一项 Spitogatos 挂牌租金数据分析,2023年和2024年的租金增长尤为强劲。
雅典市中心2023年和2024年的年度涨幅分别约为8.3%和9.5%。
南部郊区同期分别约为8.2%和9.5%。
雅典北部也录得上涨,但总体增速较缓。
比雷埃夫斯的租金增长尤其明显,2023年和2024年的年度涨幅分别约为10.2%和11.1%。
2025年涨幅有所放缓,但许多地区的租金仍在上涨。
2026年2月,路透社援引 E-Real Estate 的估计称,2019年至2024年,雅典平均租金累计上涨超过50%,而希腊平均工资同期增长约27%。
这一区别很重要。
在经济复苏的部分阶段,租金上涨幅度明显高于工资增幅。
这既体现了住宅需求的经济支撑,也反映出希腊家庭面临的住房负担压力。
对业主而言,租金上涨可以提高投资收入;对租客而言,同一趋势却可能造成沉重的财务压力。
任何负责任的雅典房地产市场分析,都必须同时看到这两面。
3. 能源价格、通胀与住房成本的变化
住宅租金的上涨并非孤立发生。
自2022年以来,希腊与欧洲其他地区一样,经历了能源价格、建筑成本、材料、交通运输和整体生活成本的显著波动。
国际能源危机影响了供暖、电力,以及住宅运营或翻新所需的许多投入品。
近期,全球能源与地缘政治不确定性再次上升,也带来了进一步的通胀压力。
根据希腊统计局数据,希腊消费者价格指数在2026年9月同比上涨5.0%。
然而,单靠通胀并不能解释租金增长。
房东并不会因为支出增加,就自动获得更高的租金。
能否提高租金,仍取决于需求、可用供应、租客购买力,以及房产本身的吸引力。
更重要的关系,是成本上升与适宜住房短缺之间的联系。
雅典拥有大量老旧住宅建筑。
许多公寓仍需要较大规模的翻新或能效升级。
希腊金融危机后,新建住宅活动曾长期处于有限水平。
因此,寻找现代、舒适且节能住宅的租客,实际可选房源往往比住宅总量所暗示的更少。
这就形成了住房数量与住房质量之间的重要区别。
雅典的住宅存量可能相当庞大。
但刚完成翻新、设计良好且节能的公寓,数量要有限得多。
这种稀缺性,有助于解释为什么翻新住宅能够获得特别的关注。
4. 南部郊区:生活方式与稀缺性支撑高租金
雅典里维埃拉已经成为希腊最具国际知名度的住宅市场之一。
格利法达、武拉、武利亚格梅尼、埃利尼科(Elliniko)、阿利莫斯(Alimos)和帕莱奥法利罗(Palaio Faliro),吸引着重视临海位置、休闲设施、商业活动和成熟国际居住环境的买家与租客。
这里的租金溢价相当明显。
根据 XE 的2026年第三季度挂牌租金数据,对于面积不超过80平方米的住宅:
• 武拉:约为每月€20.27/m²,同比上涨10.8%。
• 格利法达:约为€17.53/m²,上涨8.5%。
• 阿利莫斯:约为€15.65/m²,上涨4.9%。
• 帕莱奥法利罗:约为€15.02/m²,上涨9.7%。
这些数据表明,南部住宅市场的租金预期仍处于阿提卡地区的最高水平之列。
但各地之间的差异很重要。
即使在里维埃拉沿线,租金增长也并不一致。
武拉的海滨公寓、格利法达的现代住宅,以及阿利莫斯的小型住宅,属于不同产品,服务于不同租客群体。
最优地段不一定带来最高租金收益率,因为购入价格也可能高得多。
这是国际投资者需要认真考虑的一点。
知名地段有助于保持长期吸引力,但并不自动带来最高的百分比回报。
5. 雅典北部:教育、就业与长期居住需求
北部郊区的经济逻辑有所不同。
基菲西亚、马鲁西(Marousi)、哈兰德里、普西希科和阿吉亚帕拉斯凯维(Agia Paraskevi)等地区,与长期居住需求密切相关。
这些地区吸引着家庭、专业人士、高管,以及格外重视学校、商务通达性和成熟社区基础设施的居民。
这里也集中了相当数量的私立和国际教育机构。
2026年的租金数据颇具启发性。
对于面积不超过80平方米的住宅:
基菲西亚约为€16.07/m²,同比上涨9.5%。
马鲁西约为€14.86/m²,上涨10.6%。
哈兰德里约为€14.57/m²,上涨13.3%。
哈兰德里的涨幅尤其值得关注。
其挂牌租金水平仍低于基菲西亚,但年度增速更高。
这体现了一项更普遍的投资原则:
房产不必位于最昂贵的街区,也可能拥有强劲的租赁需求。
交通联系良好、拥有就业机会、学校、交通设施和大量常住人口的社区,同样可以支撑显著的租金增长。
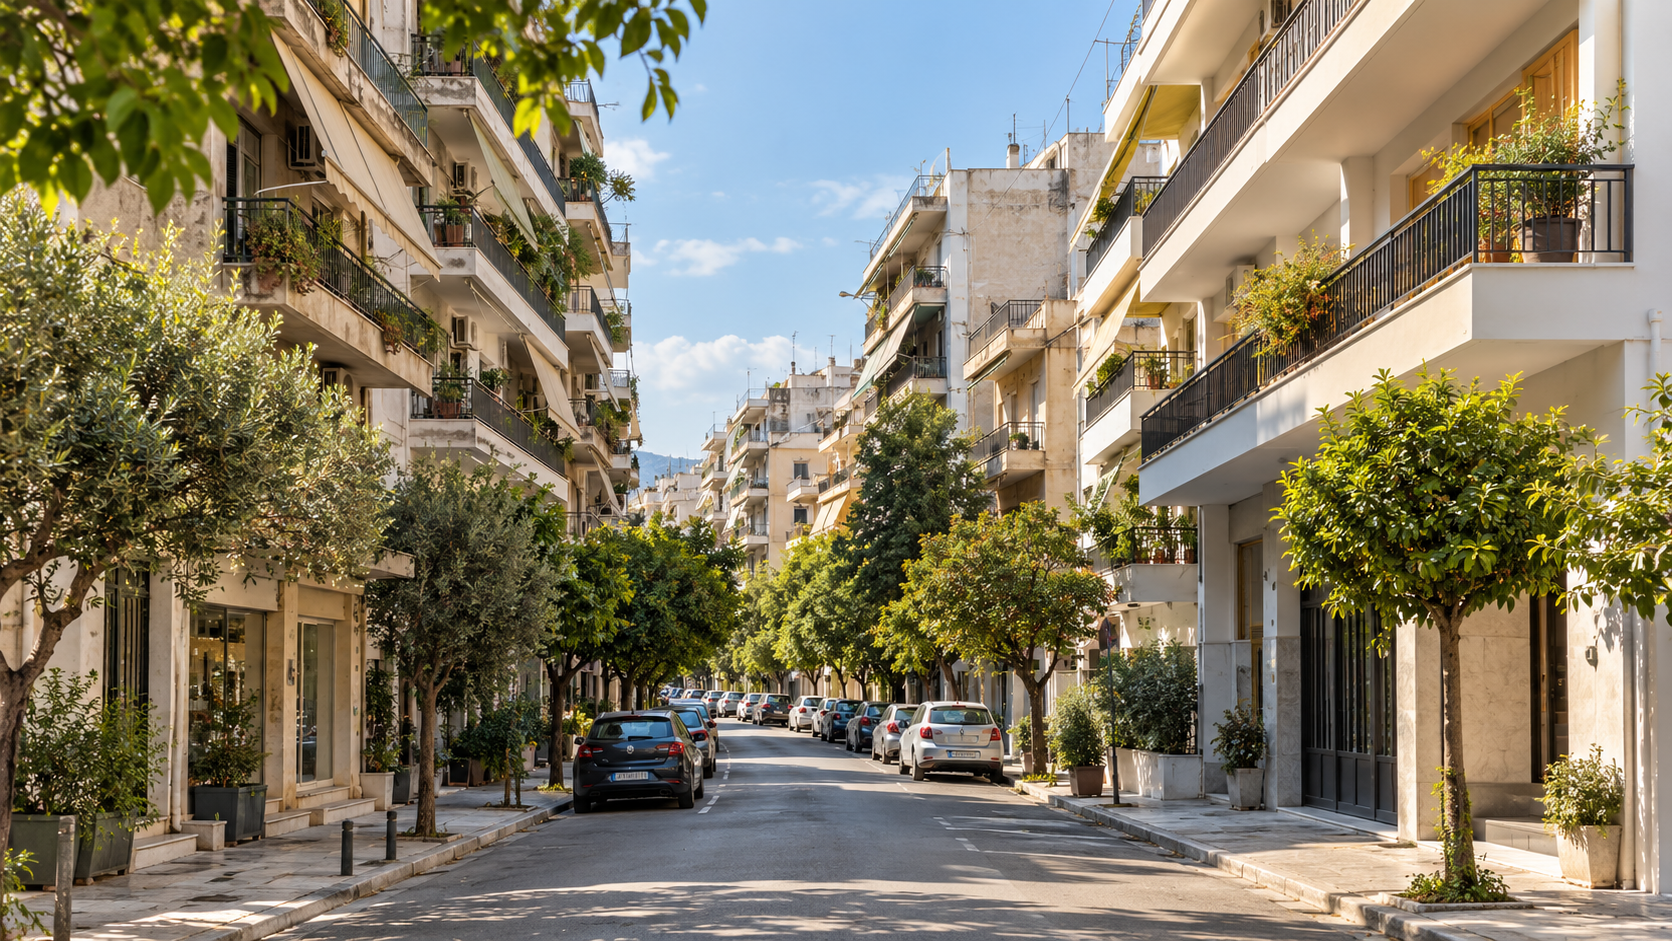
6. 新兴住宅市场:更值得关注的变化发生在哪里
对开发商和出租型房产投资者而言,最值得关注的变化,可能正在传统公认的优质地段之外发生。
可以看看耶拉卡斯、卡利地亚、新士麦那、莫斯哈托和阿吉奥斯迪米特里奥斯。
这些市场并不相同。
但它们拥有一个重要共同点。
它们都是成熟的地区,人们已经在这里生活、工作、出行,并需要长期住所。
许多居民并不追求奢华。
他们需要的是一套实用的家。
一套舒适的公寓。
合理的通勤时间。
便捷的商店、公共交通和日常服务。
而且越来越希望,房子不必让他们面对未经翻新的老旧建筑所带来的维修问题。
2026年第三季度,耶拉卡斯小型公寓的挂牌租金同比上涨约15.2%。
哈兰德里上涨13.3%。
卡利地亚的租金涨幅较温和,为4.8%,同时市场仍在消化相当数量的出租挂牌房源。
新士麦那租金上涨约5.1%。
阿吉奥斯迪米特里奥斯上涨6.7%。
莫斯哈托上涨约5.8%。
这些差异很重要。
它们表明,下一阶段的租金增长,并不只是富裕家庭争夺优质地段的故事。
它也关乎一个不断发展的都市经济体中,普通居民的住房需求。
7. 雅典租赁市场:各地区对照
下表采用 XE 的2025年第三季度与2026年第三季度挂牌租金数据。
为保持一致,表格聚焦于面积不超过80平方米的住宅。这一细分市场与单间公寓、一居室公寓和紧凑型用途转换项目尤其相关。
| 地区 | 2025年第三季度 €/m²/月 | 2026年第三季度 €/m²/月 | 同比变化 |
|---|---|---|---|
| 雅典——平台城市分类 | €12.24 | €13.13 | +7.3% |
| 卡利地亚(Kallithea) | €11.55 | €12.10 | +4.8% |
| 莫斯哈托(Moschato) | €11.98 | €12.68 | +5.8% |
| 比雷埃夫斯(Piraeus) | €11.68 | €12.37 | +5.9% |
| 新士麦那(Nea Smyrni) | €12.07 | €12.68 | +5.1% |
| 阿吉奥斯迪米特里奥斯(Agios Dimitrios) | €11.86 | €12.66 | +6.7% |
| 达夫尼(Dafni) | €11.96 | €12.72 | +6.4% |
| 阿利莫斯(Alimos) | €14.92 | €15.65 | +4.9% |
| 格利法达(Glyfada) | €16.16 | €17.53 | +8.5% |
| 帕莱奥法利罗(Palaio Faliro) | €13.69 | €15.02 | +9.7% |
| 武拉(Voula) | €18.29 | €20.27 | +10.8% |
| 哈兰德里(Chalandri) | €12.86 | €14.57 | +13.3% |
| 耶拉卡斯(Gerakas) | €10.16 | €11.70 | +15.2% |
| 基菲西亚(Kifissia) | €14.68 | €16.07 | +9.5% |
| 马鲁西(Marousi) | €13.43 | €14.86 | +10.6% |
| 阿尔特米达(Artemida) | €9.82 | €12.02 | +22.4% |
| 梅塔莫尔福西市(Metamorfosi Municipality) | €10.18 | €11.14 | +9.4% |
来源:XE 房地产市场趋势,2025年第三季度至2026年第三季度。数字代表挂牌租金,而非已签署租约的成交租金。数据未对挂牌房源的构成、房龄或品质变化作出调整。
这张表带来几项重要启示。
首先,最昂贵的地区总体上仍然昂贵。
其次,年度百分比涨幅最高的地区,不一定是价格最高的地区。
第三,传统豪宅市场之外的成熟居住区,继续展现出租赁需求。
第四,小型公寓是尤其值得跟踪的细分市场。
阿尔特米达录得的异常高涨幅,也应谨慎解读。XE 显示,这一面积段的挂牌房源数从2025年第三季度的209套变为2026年第三季度的140套。挂牌房源组合的变化可能影响比较结果;这些数据并不能证明,同类房源的实际成交租金也出现了同等幅度的上涨。
同样,表中的梅塔莫尔福西市是作为北部市场对照列入的;不能将其与 Santheos 位于卡利地亚的 Metamorfoseos 项目 ST-023 混淆。
8. Santheos 的项目分布揭示了什么
Santheos 公开记录的开发项目组合,为理解雅典住宅投资地理格局的变化提供了一个有价值的视角。
其项目并不局限于科洛纳基、里维埃拉,或任何一个成熟的优质住宅市场。
相反,项目分布在多个不同的住宅发展带。
在卡利地亚,公开列示的项目包括 ST-001、ST-011、ST-023、ST-027、ST-028、ST-034、ST-036、ST-044 和 ST-049。
在比雷埃夫斯,住宅项目示例包括 ST-005、ST-035、ST-037 和 ST-046。
在莫斯哈托,项目包括 ST-014 和 ST-042。
在耶拉卡斯,项目包括 ST-010、ST-029 和 ST-047。
其他公开记录的项目所在地还包括阿利莫斯、格利法达、新士麦那、阿吉奥斯迪米特里奥斯、达夫尼、哈兰德里、阿尔特米达、新费拉德尔菲亚(Nea Filadelfeia)、马蒂(Mati),以及雅典市中心的若干地区。
这种地理分布很重要,因为这些地区的租赁市场表现不同。
评估格利法达的房产时,可能需要考虑海滨稀缺性和生活方式。
卡利地亚的翻新公寓,可能吸引希望便捷往返雅典市中心与南部郊区的租客。
耶拉卡斯的房产,可能满足东北部成熟居住社区相关的需求。
比雷埃夫斯的小型公寓,可能吸引工作和日常生活与港口及周边都市经济密切相关的人群。
无论哪种情况,出租定位都应反映真实的租客群体。
好的房地产开发,应从理解谁会住进完工后的建筑开始。
不应先假设所有地区都会吸引同一种租客,或能够取得相同的租金。
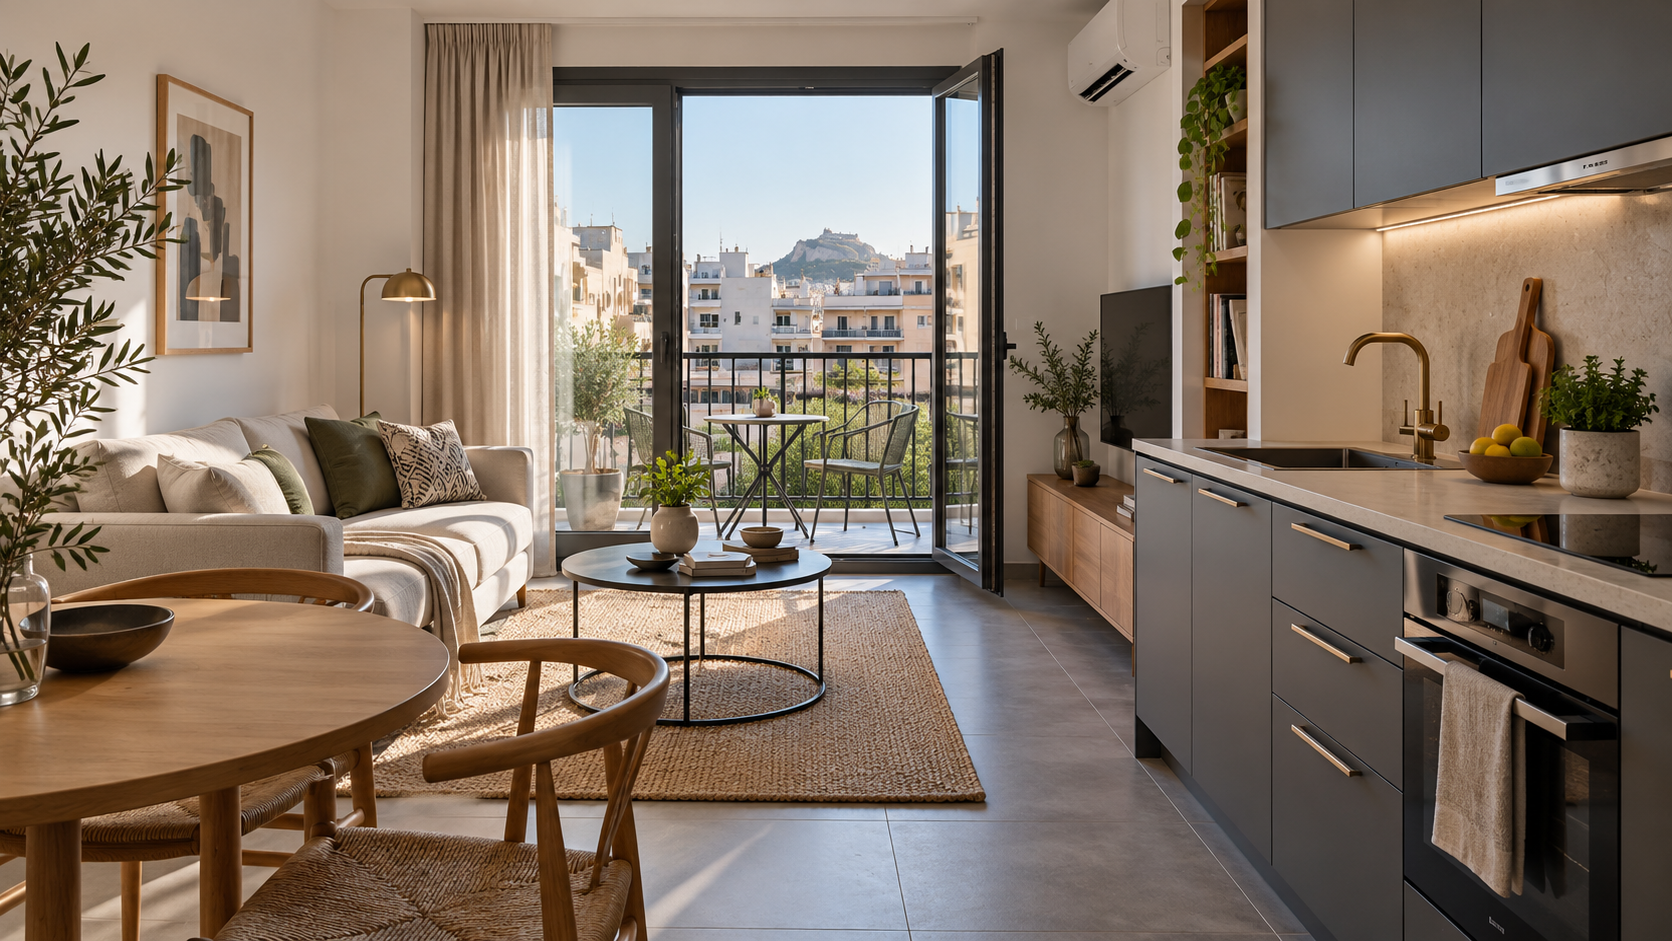
9. 为什么翻新公寓可能优于周边同类房源
这让我想到我们自身开发和物业管理经验中的一个观察。
制定租金预测时,开发商通常会根据现有市场证据,采用审慎的假设。
我们考察可比房源。
我们考虑位置、公寓面积、预期租客类型和当前租金水平。
我们也考虑到,雅典许多建筑已使用数十年。
但当某些刚完成翻新的房产进入租赁市场时,我们有时会发现,实际租客兴趣强于最初预期。
在个别案例中,潜在租客表现出愿意支付略高于我们最初租金假设的价格。
我认为,这反映了租客偏好的变化。
租客并不只是在租45或55平方米的面积。
他们也在评估居住体验。
电气系统是否现代化?
卫生间是否全新?
厨房是否实用?
门窗和保温隔热是否适当?
供暖与制冷系统是否高效?
楼栋入口是否得到维护?
公寓的家具配置是否恰当?
房子是否让人感觉整洁、安全、可以直接入住?
这些因素可能带来显著差异。
一套设施现代、全面翻新的公寓,竞争对手可能不仅是同一栋楼内的其他房源,还包括更广泛市场中、面向希望获得更好住房条件租客的房源。
开发品质的经济优势,就体现在这里。
不过,我们的物业管理观察不应与已发表的实际成交租金统计研究混为一谈。要衡量翻新溢价,需要控制位置、面积、家具、租约条款和房产状况等因素,进行匹配比较。
10. 翻新溢价不同于市场通胀
这一区别值得特别关注。
雅典市场同时存在两股不同的力量。
第一股是整体市场的租金上涨。
当住房供需的总体关系能够支撑更高租金时,就会出现这种情况。
第二股是具体房产的品质改善。
当开发商把老旧或利用不足的房产,改造成租客更认可的住宅产品时,就会产生这种价值。
这两股力量可能同时发挥作用。
想象同一条街上的两套公寓。
两套面积都约50平方米。
交通和日常服务的便利程度相近。
但其中一套已经老旧,厨房过时、卫生间陈旧、窗户能效较差,现代设施有限。
另一套则经过全面翻新,拥有现代化设施、更好的保温隔热和实用布局。
租客可能合理地赋予第二套更高的租赁价值。
这种差异不只是通胀。
它是改善资产所创造的经济价值。
这对开发商尤其重要。
租赁价值的提高,既可能因为街区变得更贵,也可能因为房产本身变得更有吸引力。
11. 商业用途转住宅的机会
目前€250,000黄金签证商业用途转住宅框架,为这一讨论增加了另一个维度。
在满足适用法律条件的前提下,符合条件的非住宅物业可以转换为住宅用途,并符合相应投资类别的要求。官方程序要求单一房产的最低购置价值为€250,000,且符合要求的用途转换须在居留许可申请前完成。资格应针对具体房产和交易逐项核实。
从开发角度看,这使利用不足的商业建筑有机会进入住宅市场。
这种经济功能的转变可能十分显著。
原来的办公室可以变成紧凑型公寓。
过时的商业空间可以按现代居住需求重新设计。
内部装修和技术系统陈旧的建筑可以进行现代化改造。
这一过程带来建筑施工活动,也可能为成熟社区增加住宅供应。
Santheos 的一个例子,是位于卡利地亚的 Line 项目 ST-044。公开资料将其描述为一个拥有20套公寓、面积约48–56平方米的开发项目。
这类住宅产品说明,高效的公寓布局正在变得更加重要。
对租客而言,一套设计良好的50平方米公寓,可能比面积更大但维护不佳的房产更实用。
对投资者而言,重要的问题是:开发成本和购入价格,能否由完工后房产现实可实现的租金收入支撑。
黄金签证可以是额外的投资考量。
但不应取代对资产基本面的分析。
12. 租赁需求增加,不代表每套房产都能成功
强劲的租赁市场,不应助长不切实际的假设。
声称雅典的公寓绝不会空置,是不正确的。
空置取决于定价、房产状况、位置、租客偏好和管理质量。
同样,认为今天的租金增速会无限延续,也是不正确的。
在雅典若干地区,相较于增长尤其强劲的2023年和2024年,涨幅已经放缓。
此外,租金上涨正带来显著的住房负担问题。
如果租金长期比家庭收入增长更快,市场最终可能遇到阻力。
一些租客会转向更小的房产。
另一些会搬离昂贵街区,住得更远。
家庭可能选择合住,或推迟搬家。
新增住宅供应也可能逐步缓解部分细分市场的压力。
因此,最有说服力的投资逻辑,并不是租金永远会上涨。
而是区位恰当、定价合理并由专业团队管理的住宅,能够在不同市场环境中保持竞争力。
13. 下一阶段:更加挑剔的租赁市场
展望未来,我认为雅典租赁市场将越来越分化。
传统优质地段将继续凭借位置、声誉和稀缺性维持较高价格。
但这些地区之外的成熟居住区,可能提供另一类投资机会。
在卡利地亚、莫斯哈托、新士麦那、耶拉卡斯、比雷埃夫斯和其他社区,投资者可能找到购入成本与租赁需求之间不同的平衡。
与此同时,租客可能越来越重视公寓本身的品质。
这可能有利于那些由专业团队开发、兼具实用区位、现代布局、更好能效和可靠管理的住宅项目。
但每项资产的最终表现,仍取决于买入价格和现实可实现的租金。
知名街区不会自动保证有吸引力的租金收益率。
新兴街区也不会自动保证更高的升值幅度。
必须根据房产自身条件进行评估。
结论:雅典租赁市场已不再只由最昂贵的街区定义
数十年来,科洛纳基、基菲西亚、普西希科、格利法达和武利亚格梅尼,一直是雅典住宅房地产领域最广为人知的一批名字。
它们仍然重要。
但租赁市场如今呈现出更广泛的图景。
增长已延伸到普通雅典居民生活和工作的地区。
小型公寓在这座城市的住宅经济中日益重要。
刚完成翻新的房产能够提供一种现代、实用的居住环境,而大量老旧住宅若不进一步投入,便难以轻易具备这种条件。
对国际投资者而言,这改变了评估雅典的方式。
仅仅问下面这个问题,已经不够:
“哪个街区最贵?”
更好的问题是:
“在哪里,强劲的居住需求能与设计良好的房产和合理的购入价格相遇?”
根据我们在雅典开发和管理住宅的经验,答案越来越多地分布在远超传统优质地段的广泛区域。
科洛纳基体现了声誉的价值。
里维埃拉体现了生活方式和海滨稀缺性的价值。
北部郊区体现了成熟居住基础设施的价值。
卡利地亚、莫斯哈托、耶拉卡斯和比雷埃夫斯等地区,则体现了实用住房需求以及城市更新机会的重要性。
每个市场服务于不同的需求。
也都需要不同的投资策略。
归根结底,我认为雅典住宅投资最重要的区别,已不再只是昂贵与便宜街区之间的区别。
而是在于,房产是否能够满足当代的居住期待。
街区创造机会。
开发塑造产品。
而租客决定它的租赁价值。
雅典住宅投资市场的下一阶段,将在这里展开。
研究来源与方法
1. XE 房地产市场趋势——2025年第三季度至2026年第三季度。 各地区面积不超过80平方米住宅的挂牌租金。
https://www.xe.gr/en/property/real-estate-market-trends-in-greece
2. Indomio——科洛纳基房地产市场,2026年9月。 科洛纳基的平均挂牌租金和售价。
https://www.indomio.gr/en/agora-akiniton/attiki/kolonaki-lykavittos/kolonaki/
3. Santheos——官方项目目录。 公开列示的项目名称、编号和所在地。
https://www.santheos.com/projects-golden-visa-greece/
4. Eleftheros Typos——租赁市场历史分析,2026年3月。 根据 Spitogatos 及其他市场数据整理的历史区域挂牌租金变化。
5. 路透社——《飙升的租金威胁希腊经济复苏》,2026年2月11日,由 Investing.com 转载。 住房负担与雅典历史租金涨幅。
6. 希腊统计局——消费者价格指数,2026年9月。 官方通胀数据。
https://www.statistics.gr/documents/20181/f648c4f7-3aef-a9ae-54d7-2c37e4b28208
7. 希腊央行——《金融稳定报告》,2025年10月。 住房供应限制、建筑活动与住房负担风险。
https://www.bankofgreece.gr/Publications/FINANCIAL_STABILITY_REVIEW_OCT_2025_%CE%95%CE%9D.pdf
8. 希腊国家行政公共服务登记平台。 €250,000黄金签证用途转换投资的官方要求。
方法说明:租金数字代表挂牌要价,而非已执行租约的成交租金。科洛纳基的数据来自独立的 Indomio 数据系列,房源组合和观察时期与 XE 小型公寓表不同,因此二者不能直接比较。引用公开的 Santheos 项目,是为了说明地理分布,并不意味着所有列示单位都已完工或出租。一线运营观察属于专业经验,而非经过审计的整体项目组合统计。