
من الأحياء السكنية الراقية إلى المناطق الناشئة — ماذا يكشف ارتفاع الإيجارات والطلب على المنازل المجددة عن أثينا؟
بقلم: Lei Chen
أثينا، اليونان | كُتب في 14 أكتوبر 2026
لسنوات طويلة، كانت النقاشات حول أكثر المناطق السكنية جاذبية في أثينا تبدأ بمجموعة مألوفة من الأسماء.
كولوناكي.
كيفيسيا.
بسيخيكو.
غليفادا.
فولا.
فولياغميني.
لطالما مثّلت هذه الأحياء بعض أرقى الأسواق السكنية في المدينة، وجذبت العائلات اليونانية الراسخة، وكبار المديرين، والمقيمين الدوليين، والمستثمرين الراغبين في تملّك العقارات على المدى الطويل.
وجاذبيتها مفهومة.
تتمتع كولوناكي بموقع مركزي استثنائي وبيئة حضرية مرموقة.
وتوفر الضواحي الشمالية أحياء سكنية راسخة، ومساحات خضراء، ومدارس دولية، وإمكانية الوصول إلى مراكز أعمال مهمة.
أما الضواحي الجنوبية فتوفر القرب من البحر، ونمط حياة الريفييرا الأثينية، وسوقًا سكنية تزداد تطورًا.
لكن سوق الإيجارات في أثينا عام 2026 يروي قصة أكثر تعقيدًا.
لم يعد نمو الإيجارات مقتصرًا على أرقى عناوين المدينة.
من كاليثيا وموسخاتو إلى غيراكاس وخالاندري ونيا سميرني وأغيوس ديميتريوس وبيرايوس، يغيّر الطلب المتزايد على السكن الملائم توقعات الإيجارات في نطاق جغرافي أوسع بكثير.
ومن واقع خبرتي في تطوير العقارات وتجديدها وإدارة تأجيرها، فإن أحد أكثر التحولات إثارة للاهتمام ليس مجرد ارتفاع الإيجارات.
بل إن المستأجرين يميّزون بصورة متزايدة بين شقة متقادمة ومسكن جرى تجديده حديثًا.
وقد يصبح هذا التمييز إحدى السمات المحددة للدورة المقبلة للاستثمار السكني في أثينا.
1. كولوناكي: المرجع التقليدي للسكن الراقي في وسط أثينا
تظل كولوناكي — Κολωνάκι — من أشهر أحياء وسط أثينا وأكثرها مكانة.
وتدعم قيمتها مجموعة من الخصائص يصعب تكرارها في مكان آخر.
فهي قريبة من ساحة سينتاغما، ومناطق تجارية وإدارية مهمة، ومطاعم راسخة، ومتاجر فاخرة، ومؤسسات ثقافية، ومنحدرات تل ليكابيتوس.
كما يحد النسيج العمراني القائم من المعروض.
وفقًا لبيانات Indomio للسوق السكنية في سبتمبر 2026 ، بلغ متوسط الإيجار المطلوب في كولوناكي نحو 20.09 يورو للمتر المربع شهريًا، بزيادة سنوية تقارب 2.8%.
وبلغ متوسط سعر البيع السكني المطلوب نحو 6,404 يورو للمتر المربع.
وتضع هذه الأرقام كولوناكي ضمن الأسواق السكنية الراقية في أثينا.
لكن هناك ملاحظة أخرى لا تقل أهمية.
قد يسجل حيّ ما بعض أعلى الإيجارات في أثينا من دون أن يسجل أسرع نمو سنوي لها.
تتمتع كولوناكي أصلًا بعلاوة كبيرة في الأسعار المطلوبة. وهذه الأرقام وحدها لا تحدد سبب اختلاف نمو إيجاراتها السنوي عن المناطق الأخرى.
يدفع المستثمرون مقابل موقع مركزي نادر، ومكانة راسخة، وجاذبية طويلة الأمد للحي.
أما في أجزاء أخرى من أثينا، فتدفع عملية اقتصادية مختلفة نمو الإيجارات.
وغالبًا ما تأتي الفرصة هناك من تحسين جودة السكن في مناطق يتزايد فيها الطلب، لا من عنوان مرتفع الثمن أصلًا.
2. شهدت أثينا عدة سنوات من الارتفاع الكبير في الإيجارات
لفهم السوق الحالية، نحتاج إلى النظر إلى ما يتجاوز سنة واحدة.
كان تعافي العقارات اليونانية بعد أزمة الديون السيادية أكثر وضوحًا في البداية في المبيعات.
عادت الاستثمارات السكنية.
وجرى تجديد شقق قديمة.
وأعاد المشترون الدوليون اكتشاف أثينا.
وتوسع قطاع السياحة، فيما تعافت العمالة والنشاط الاقتصادي المحلي تدريجيًا.
ثم دخل سوق الإيجار السكني مرحلة التكيف الخاصة به.
وبحسب تحليل لبيانات الإيجارات المطلوبة من Spitogatos نُشر في مارس 2026 ، كان نمو الإيجارات قويًا بصورة خاصة خلال عامي 2023 و 2024.
في وسط أثينا، بلغت الزيادات السنوية نحو 8.3% في 2023 و 9.5% في 2024.
وفي الضواحي الجنوبية بلغت نحو 8.2% و 9.5% على التوالي.
وسجل شمال أثينا زيادات أيضًا، وإن كانت أبطأ عمومًا.
وشهدت بيرايوس نموًا قويًا خصوصًا، بتغيرات سنوية تقارب 10.2% في 2023 و 11.1% في 2024.
وتباطأت الوتيرة خلال 2025 ، مع استمرار ارتفاع الإيجارات في مناطق كثيرة.
وبحلول فبراير 2026 ، نقلت Reuters تقديرًا من E-Real Estate يفيد بأن متوسط الإيجارات في أثينا ارتفع بأكثر من 50% بين 2019 و 2024 ، بينما ارتفع متوسط الرواتب اليونانية بنحو 27% خلال الفترة نفسها.
وهذا تمييز مهم.
فقد تجاوز تضخم الإيجارات نمو الأجور بدرجة كبيرة خلال بعض مراحل التعافي.
وهو يبرز قوة الطلب السكني اقتصاديًا، والضغط الذي تواجهه الأسر اليونانية على قدرتها على تحمل تكاليف السكن.
بالنسبة للمالكين، قد يحسن ارتفاع الإيجارات دخل الاستثمار. أما المستأجرون، فقد يواجهون ضغطًا ماليًا شديدًا نتيجة الاتجاه نفسه.
وأي تقييم مسؤول لسوق عقارات أثينا يجب أن يعترف بالجانبين.
3. أسعار الطاقة والتضخم وتغير تكلفة السكن
لم يحدث ارتفاع الإيجارات السكنية بمعزل عن بقية التطورات.
منذ 2022 ، شهدت اليونان، مثل بقية أوروبا، تقلبات كبيرة في أسعار الطاقة وتكاليف البناء والمواد والنقل وتكلفة المعيشة عمومًا.
وأثرت أزمة الطاقة الدولية في التدفئة والكهرباء وكثير من المدخلات اللازمة لتشغيل العقارات السكنية أو تجديدها.
ومؤخرًا، ساهم تجدد عدم اليقين العالمي بشأن الطاقة والجغرافيا السياسية في ضغوط تضخمية إضافية.
وبحسب هيئة الإحصاء اليونانية، ارتفع مؤشر أسعار المستهلك في اليونان 5.0% على أساس سنوي في سبتمبر 2026.
لكن التضخم وحده لا يفسر نمو الإيجارات.
فالمالكون لا يحصلون تلقائيًا على إيجارات أعلى لمجرد زيادة نفقاتهم.
وتظل القدرة على تحصيل مبالغ أكبر مرتبطة بالطلب، والمعروض المتاح، والقوة الشرائية للمستأجرين، وجاذبية العقار.
والعلاقة الأهم هي بين ارتفاع التكاليف ونقص المساكن الملائمة.
تملك أثينا مخزونًا كبيرًا من المباني السكنية القديمة.
ولا تزال شقق كثيرة بحاجة إلى تجديد كبير أو تحسينات في كفاءة الطاقة.
وظل البناء الجديد محدودًا لفترة طويلة عقب الأزمة المالية اليونانية.
ونتيجة لذلك، يجد الباحثون عن سكن حديث ومريح وموفر للطاقة خيارات أقل غالبًا مما قد يوحي به العدد الإجمالي للشقق القائمة.
وهذا يخلق تمييزًا مهمًا بين كمية السكن وجودته.
قد تملك أثينا مخزونًا سكنيًا كبيرًا.
لكن عدد الشقق المجددة حديثًا والمصممة جيدًا والموفرة للطاقة أقل بكثير.
وتساعد هذه الندرة على تفسير الاهتمام الخاص الذي قد تحظى به العقارات المجددة.
4. الضواحي الجنوبية: إيجارات مرتفعة تدعمها ندرة المعروض ونمط الحياة
أصبحت الريفييرا الأثينية من أكثر الأسواق السكنية اليونانية شهرة دوليًا.
تجذب غليفادا وفولا وفولياغميني وإلينيكو وأليموس وباليو فاليرو مشترين ومستأجرين يبحثون عن القرب من الساحل، ومرافق الترفيه، والنشاط التجاري، وبيئة سكنية دولية راسخة.
والعلاوة الإيجارية كبيرة.
وفقًا لبيانات XE للإيجارات المعلنة في الربع الثالث من 2026 ، للعقارات السكنية التي تصل مساحتها إلى 80 مترًا مربعًا:
• فولا: نحو 20.27 يورو/م² شهريًا، بزيادة سنوية 10.8%.
• غليفادا: نحو 17.53 يورو/م²، بزيادة 8.5%.
• أليموس: نحو 15.65 يورو/م²، بزيادة 4.9%.
• باليو فاليرو: نحو 15.02 يورو/م²، بزيادة 9.7%.
وتوضح هذه الأرقام أن السوق السكنية الجنوبية تحتفظ ببعض أعلى التوقعات الإيجارية في أتيكا.
لكن الاختلافات مهمة.
حتى داخل الريفييرا، لا تنمو الإيجارات بالتساوي.
فشقة ساحلية في فولا، ووحدة حديثة في غليفادا، وعقار سكني أصغر في أليموس، منتجات مختلفة تخدم فئات مختلفة من المستأجرين.
ولا تحقق أقوى المواقع بالضرورة أعلى عائد إيجاري نسبي، لأن أسعار شرائها قد تكون أعلى بكثير أيضًا.
وهذا اعتبار مهم للمستثمرين الدوليين.
قد يحافظ العنوان المرموق على جاذبيته الطويلة الأمد، لكنه لا يحقق تلقائيًا أعلى عائد بالنسبة المئوية.
5. شمال أثينا: التعليم والعمل والطلب السكني الدائم
تعمل الضواحي الشمالية وفق نموذج اقتصادي مختلف بعض الشيء.
ترتبط كيفيسيا وماروسي وخالاندري وبسيخيكو وأغيا باراسكيفي ارتباطًا وثيقًا بالطلب السكني طويل الأجل.
وتجذب عائلات ومهنيين ومديرين ومقيمين يولون أهمية خاصة للمدارس، والوصول إلى مراكز الأعمال، والبنية الأساسية الراسخة للأحياء.
وتضم أيضًا تركّزًا ملحوظًا من المؤسسات التعليمية الخاصة والدولية.
وتكشف بيانات الإيجار لعام 2026 الكثير.
للعقارات التي تصل مساحتها إلى 80 مترًا مربعًا:
سجلت كيفيسيا نحو 16.07 يورو/م²، بزيادة سنوية 9.5%.
وبلغت ماروسي نحو 14.86 يورو/م²، بزيادة 10.6%.
وبلغت خالاندري نحو 14.57 يورو/م²، بزيادة 13.3%.
والزيادة في خالاندري مثيرة للاهتمام خصوصًا.
فمستوى الإيجار المطلوب فيها أقل من كيفيسيا، لكن معدل النمو السنوي أعلى.
ويعكس هذا مبدأ استثماريًا أوسع:
لا يحتاج العقار إلى أن يكون في أغلى حي كي يحظى بطلب إيجاري قوي.
فالأحياء الجيدة الاتصال، التي تضم فرص عمل ومدارس ووسائل نقل وعددًا كبيرًا من السكان الدائمين، تستطيع أيضًا دعم نمو ملموس للإيجارات.
6. الأسواق السكنية الناشئة: حيث تصبح القصة أكثر إثارة للاهتمام
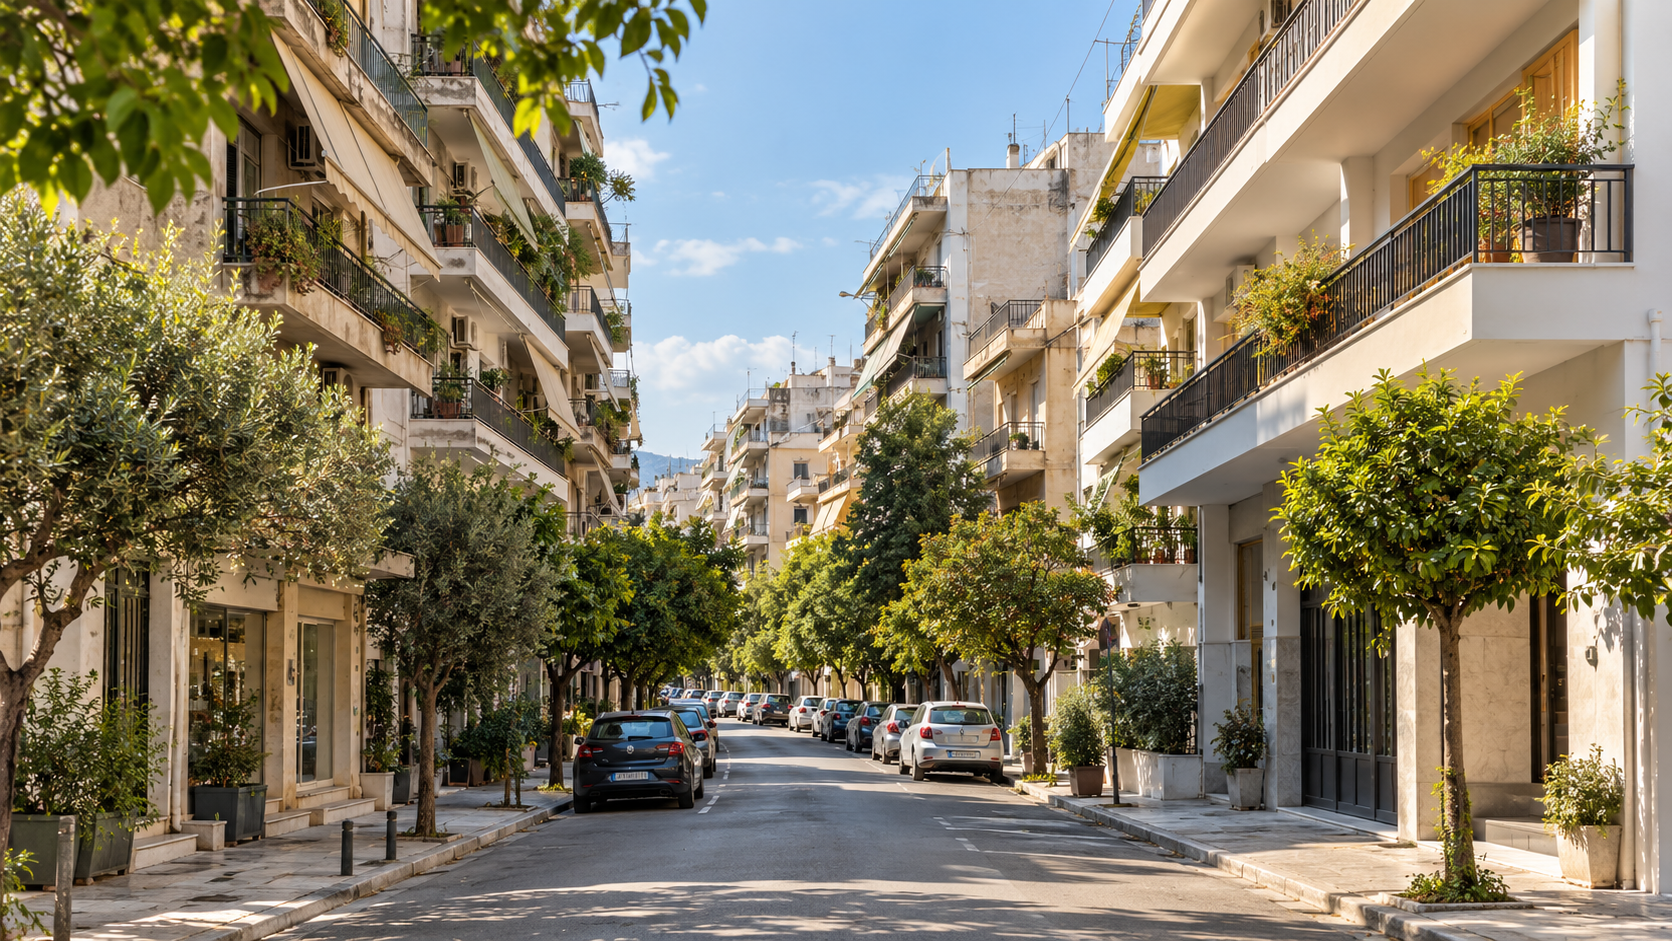
قد تحدث التطورات الأهم للمطورين ومستثمري الإيجار خارج المناطق المعروفة تقليديًا بأنها راقية.
لننظر إلى غيراكاس وكاليثيا ونيا سميرني وموسخاتو وأغيوس ديميتريوس.
ليست هذه أسواقًا متطابقة.
لكنها تتشارك خاصية مهمة.
إنها أماكن راسخة يعيش الناس ويعملون ويتنقلون فيها بالفعل ويحتاجون فيها إلى سكن دائم.
كثير من السكان لا يبحثون عن الفخامة.
بل عن منزل عملي.
وشقة مريحة.
ورحلة معقولة إلى العمل.
وإمكانية الوصول إلى المتاجر والنقل العام والخدمات اليومية.
وبصورة متزايدة، عن عقار لا يضطرهم إلى التعامل مع مشكلات صيانة مبنى قديم غير مجدد.
في غيراكاس، ارتفعت الإيجارات المطلوبة للشقق الصغيرة بنحو 15.2% على أساس سنوي في الربع الثالث من 2026.
وسجلت خالاندري 13.3%.
وفي كاليثيا، كانت الزيادة أكثر اعتدالًا عند 4.8% ، مع استمرار السوق في استيعاب حجم كبير من إعلانات الإيجار.
وفي نيا سميرني، ارتفعت الإيجارات نحو 5.1%.
وسجل أغيوس ديميتريوس 6.7%.
وارتفع موسخاتو بنحو 5.8%.
وهذه الفروق مهمة.
فهي تظهر أن المرحلة المقبلة من نمو الإيجارات لا تتعلق فقط بعائلات ثرية تتنافس على عناوين راقية.
بل تتعلق أيضًا بالطلب السكني العادي في اقتصاد حضري آخذ في النمو.
7. سوق الإيجارات في أثينا: مقارنة بين المناطق
يستخدم الجدول التالي بيانات XE للإيجارات المطلوبة في الربع الثالث من 2025 والربع الثالث من 2026.
ولضمان الاتساق، يركز على الوحدات السكنية التي تصل مساحتها إلى 80 مترًا مربعًا، وهي شريحة مهمة خصوصًا للاستوديوهات وشقق غرفة النوم الواحدة ومشروعات التحويل الصغيرة.
| المنطقة | الربع الثالث 2025 يورو/م²/شهر | الربع الثالث 2026 يورو/م²/شهر | التغير السنوي |
|---|---|---|---|
| أثينا — تصنيف المدينة في المنصة | 12.24 € | 13.13 € | +7.3% |
| كاليثيا | 11.55 € | 12.10 € | +4.8% |
| موسخاتو | 11.98 € | 12.68 € | +5.8% |
| بيرايوس | 11.68 € | 12.37 € | +5.9% |
| نيا سميرني | 12.07 € | 12.68 € | +5.1% |
| أغيوس ديميتريوس | 11.86 € | 12.66 € | +6.7% |
| دافني | 11.96 € | 12.72 € | +6.4% |
| أليموس | 14.92 € | 15.65 € | +4.9% |
| غليفادا | 16.16 € | 17.53 € | +8.5% |
| باليو فاليرو | 13.69 € | 15.02 € | +9.7% |
| فولا | 18.29 € | 20.27 € | +10.8% |
| خالاندري | 12.86 € | 14.57 € | +13.3% |
| غيراكاس | 10.16 € | 11.70 € | +15.2% |
| كيفيسيا | 14.68 € | 16.07 € | +9.5% |
| ماروسي | 13.43 € | 14.86 € | +10.6% |
| أرتيميدا | 9.82 € | 12.02 € | +22.4% |
| بلدية ميتامورفوسي | 10.18 € | 11.14 € | +9.4% |
المصدر: اتجاهات سوق العقارات من XE ، الربع الثالث 2025–الربع الثالث 2026. تمثل الأرقام الإيجارات المعلنة، لا العقود المبرمة. ولم تُعدّل البيانات لتغيرات تركيب العقارات المعروضة أو عمرها أو جودتها.
ويتضمن الجدول عدة دروس مهمة.
أولًا، تظل المناطق الأغلى مرتفعة الثمن عمومًا.
ثانيًا، لا تسجل المناطق الأعلى سعرًا بالضرورة أكبر زيادة سنوية بالنسبة المئوية.
ثالثًا، تستمر المناطق السكنية الراسخة خارج سوق الفخامة التقليدية في إظهار طلب إيجاري.
ورابعًا، تمثل الشقق الصغيرة شريحة مهمة خصوصًا للمتابعة.
وينبغي أيضًا تفسير الارتفاع الكبير غير المعتاد في أرتيميدا بحذر. تشير XE إلى 209 عقارات معلنة في هذه الفئة المساحية في الربع الثالث من 2025 ، و 140 في الربع الثالث من 2026. قد تؤثر تغيرات مزيج الإعلانات في المقارنة؛ ولا تثبت هذه البيانات زيادة مماثلة في الإيجارات المتحققة لعقارات متكافئة.
كذلك أُدرجت بلدية ميتامورفوسي للمقارنة مع السوق الشمالية، ولا ينبغي الخلط بينها وبين مشروع Santheos المسمى Project Metamorfoseos ، برقم ST-023 ، الواقع في كاليثيا.
8. ماذا يكشف التوزيع الجغرافي لمشروعات Santheos ؟
توفر محفظة التطوير الموثقة علنًا لدى Santheos منظورًا مهمًا للتحول الجغرافي للاستثمار السكني في أثينا.
ولا تقتصر مشروعاتها على كولوناكي أو الريفييرا أو أي سوق سكنية راقية واحدة.
بل تضم المحفظة عقارات موزعة على عدة محاور سكنية مختلفة.
في كاليثيا، تشمل المشروعات المدرجة علنًا ST-001 و ST-011 و ST-023 و ST-027 و ST-028 و ST-034 و ST-036 و ST-044 و ST-049.
وفي بيرايوس، تشمل أمثلة المشروعات السكنية ST-005 و ST-035 و ST-037 و ST-046.
وفي موسخاتو، تضم المحفظة ST-014 و ST-042.
وفي غيراكاس، تضم ST-010 و ST-029 و ST-047.
وتشمل مواقع المشروعات الأخرى الموثقة علنًا أليموس وغليفادا ونيا سميرني وأغيوس ديميتريوس ودافني وخالاندري وأرتيميدا ونيا فيلادلفيا وماتي وعدة مواقع في وسط أثينا.
هذا التوزيع الجغرافي مهم لأن أسواق الإيجار في هذه المناطق تتصرف بطرق مختلفة.
قد يُقيّم عقار في غليفادا جزئيًا من خلال ندرة المواقع الساحلية ونمط الحياة.
وقد تجذب شقة مجددة في كاليثيا مستأجرين يبحثون عن سهولة التنقل بين وسط أثينا والضواحي الجنوبية.
وقد يخدم عقار في غيراكاس الطلب المرتبط بالمجتمعات السكنية الراسخة في الشمال الشرقي.
وقد تجذب شقة صغيرة في بيرايوس أشخاصًا يرتبط عملهم وحياتهم اليومية بالميناء والاقتصاد الحضري المحيط به.
وفي كل حالة، ينبغي أن يعكس العرض الإيجاري قاعدة المستأجرين الفعلية.
يبدأ التطوير العقاري الجيد بفهم من سيعيش في المبنى بعد اكتماله.
ولا ينبغي أن يبدأ بافتراض أن كل منطقة ستجذب المستأجر نفسه أو تحقق الإيجار نفسه.
9. لماذا قد تتفوق الشقق المجددة على محيطها المباشر؟
يقودني ذلك إلى ملاحظة من خبرتنا الخاصة في التطوير وإدارة العقارات.
عند إعداد توقعات الإيجار، يستخدم المطورون عادة افتراضات متحفظة تستند إلى أدلة السوق المتاحة.
ندرس العقارات المقارنة.
وننظر في الموقع ومساحة الشقة وفئة المستأجر المتوقعة والإيجارات السائدة.
ونأخذ أيضًا في الاعتبار أن كثيرًا من مباني أثينا مأهولة منذ عقود.
لكن عندما تصل بعض العقارات المجددة حديثًا إلى سوق الإيجار، نكتشف أحيانًا أن اهتمام المستأجرين الفعلي أقوى من توقعاتنا الأصلية.
وفي حالات محددة، أبدى مستأجرون محتملون استعدادًا لدفع مبالغ أعلى قليلًا من افتراضات الإيجار الأولية.
وأعتقد أن هذا يعكس تغيرًا في تفضيلات المستأجرين.
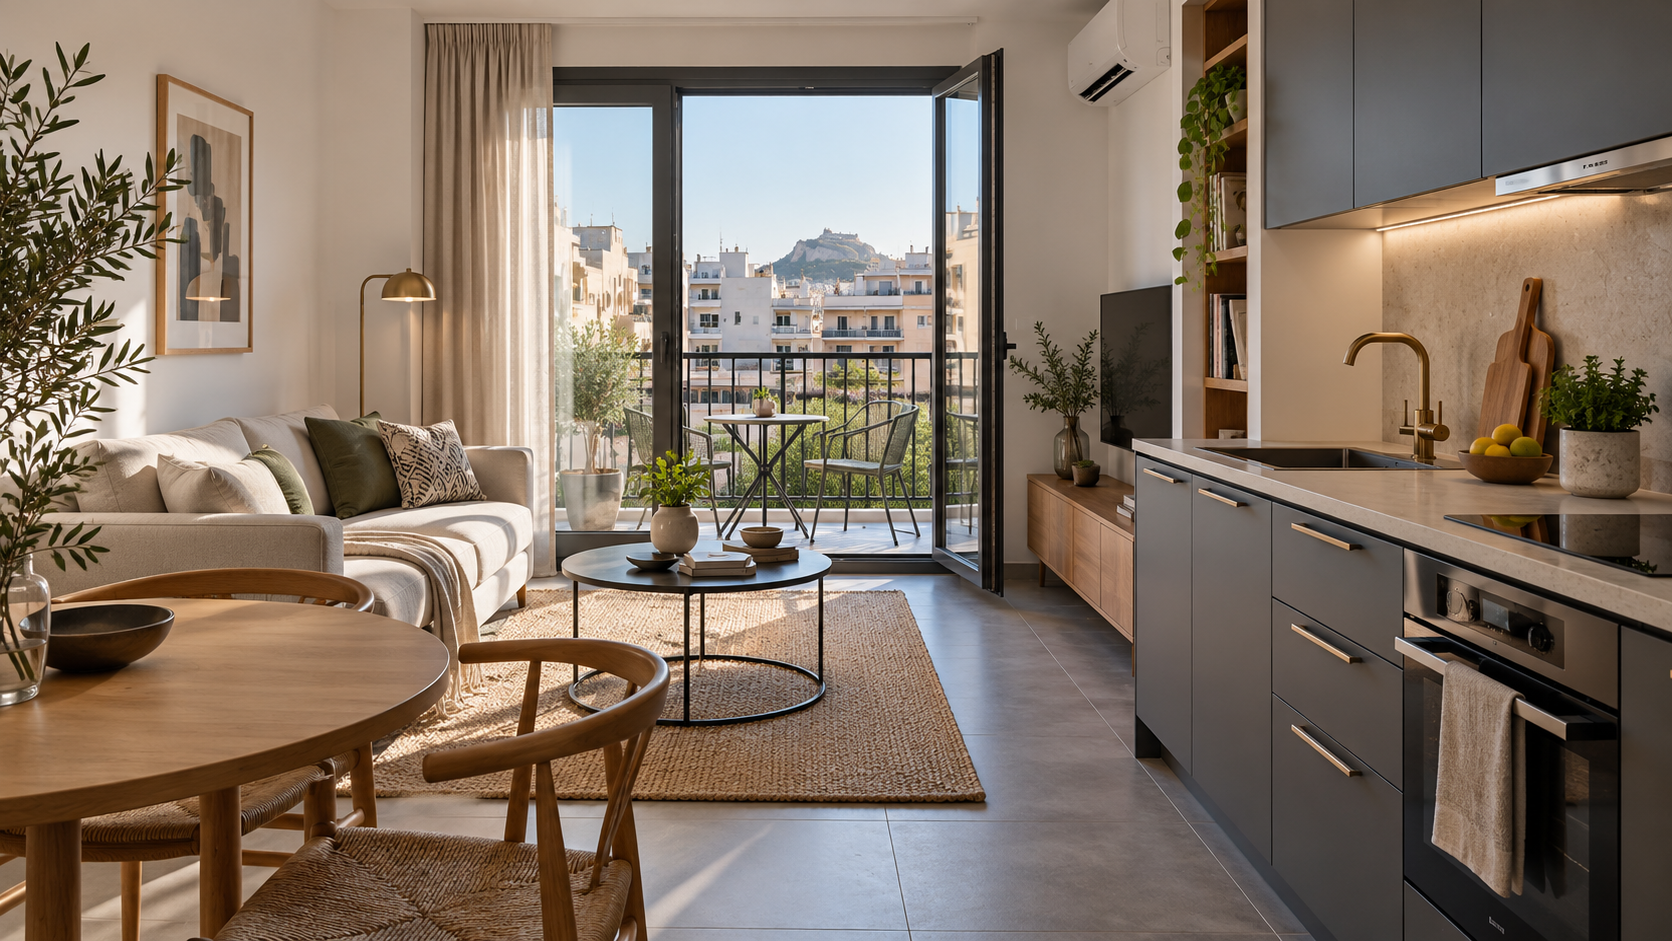
فالمستأجر لا يستأجر ببساطة 45 أو 55 مترًا مربعًا.
بل يقيّم تجربة المعيشة.
هل النظام الكهربائي حديث؟
هل الحمام جديد؟
هل المطبخ عملي؟
هل النوافذ والعزل مناسبان؟
هل نظام التدفئة والتبريد كفؤ؟
هل تتم صيانة مدخل المبنى؟
هل تأثيث الشقة مناسب؟
هل يبدو العقار نظيفًا وآمنًا وجاهزًا للسكن؟
يمكن لهذه الاعتبارات أن تحدث فرقًا كبيرًا.
قد تنافس شقة مجددة بالكامل بمرافق حديثة ليس فقط عقارات أخرى في المبنى نفسه، بل سوقًا أوسع بكثير من المستأجرين الباحثين عن سكن أفضل.
وهنا تتحول جودة التطوير إلى ميزة اقتصادية.
لكن لا ينبغي الخلط بين ملاحظاتنا في إدارة العقارات ودراسة إحصائية منشورة عن الإيجارات المتحققة. فقياس علاوة التجديد يتطلب مقارنات متكافئة تضبط الموقع والمساحة والتأثيث وشروط الإيجار وحالة العقار.
10. علاوة التجديد تختلف عن تضخم السوق
يستحق هذا التمييز اهتمامًا خاصًا.
تعمل قوتان منفصلتان في أثينا.
الأولى هي تضخم الإيجارات العام في السوق.
ويحدث عندما تدعم العلاقة الإجمالية بين الطلب السكني والمعروض إيجارات أعلى.
والثانية هي التحسين الخاص بالعقار.
ويحدث عندما يحول المطور عقارًا قديمًا أو غير مستغل بما يكفي إلى منتج سكني يقدره المستأجرون أكثر.
وقد تعمل القوتان معًا.
تخيّل شقتين في الشارع نفسه.
مساحة كل منهما نحو 50 مترًا مربعًا.
وتتمتعان بوصول متقارب إلى وسائل النقل والخدمات.
لكن إحداهما شقة متقادمة بمطبخ عفا عليه الزمن، وحمام قديم، ونوافذ غير كفؤة، وتجهيزات حديثة محدودة.
أما الأخرى فقد جرى تجديدها بصورة شاملة بتركيبات حديثة، وعزل أفضل، وتوزيع عملي.
من المعقول أن يقيّم المستأجر القيمة الإيجارية للشقة الثانية بمستوى أعلى.
وهذا الفرق ليس مجرد تضخم.
بل هو القيمة الاقتصادية لتحسين الأصل.
وهذا مهم خصوصًا للمطورين.
يمكن أن ترتفع القيمة الإيجارية ليس فقط لأن الحي يصبح أغلى، بل لأن العقار نفسه يصبح أكثر جاذبية.
11. فرصة تحويل العقارات التجارية إلى سكنية
يضيف إطار Golden Visa الحالي بقيمة 250,000 يورو لتحويل العقارات التجارية إلى سكنية بُعدًا آخر إلى هذا النقاش.
وفقًا للشروط القانونية المعمول بها، يمكن تحويل العقارات غير السكنية المستوفية للشروط إلى استعمال سكني لتصبح مؤهلة ضمن الفئة الاستثمارية المحددة. وتتطلب الإجراءات الرسمية قيمة شراء لا تقل عن 250,000 يورو لعقار واحد، وإتمام تغيير الاستعمال المؤهل قبل تقديم طلب تصريح الإقامة. ويجب التحقق من الأهلية لكل عقار ومعاملة على حدة.
ومن منظور التطوير، يتيح ذلك إدخال مبانٍ تجارية غير مستغلة بما يكفي إلى السوق السكنية.
وقد يكون التحول الاقتصادي كبيرًا.
فالمكاتب السابقة قد تصبح شققًا صغيرة.
والمساحات التجارية المتقادمة قد يُعاد تصميمها لتلبية احتياجات السكن المعاصر.
والمباني ذات التصميمات الداخلية والأنظمة التقنية القديمة قد تُحدّث.
وتخلق العملية نشاطًا إنشائيًا وقد تسهم في إضافة معروض سكني إلى الأحياء الراسخة.
ومن أمثلة Santheos مشروع Project Line ، برقم ST-044 ، في كاليثيا، الموصوف علنًا بأنه تطوير يضم 20 شقة بمساحات تقارب 48–56 مترًا مربعًا.
ويوضح هذا النوع من المنتجات السكنية الأهمية المتزايدة للتوزيع الفعال للشقق.
بالنسبة للمستأجر، قد تكون شقة مصممة جيدًا بمساحة 50 مترًا مربعًا أنفع من عقار أكبر لكنه سيئ الصيانة.
وبالنسبة للمستثمر، يصبح السؤال المهم هو ما إذا كانت تكلفة التطوير وسعر الشراء مبررين بدخل الإيجار الذي يستطيع العقار المكتمل تحقيقه واقعيًا.
وقد يكون Golden Visa اعتبارًا استثماريًا إضافيًا.
لكنه لا ينبغي أن يحل محل التحليل الأساسي للأصل.
12. زيادة الطلب الإيجاري لا تعني نجاح كل عقار
لا ينبغي أن تشجع قوة سوق الإيجار افتراضات غير واقعية.
فمن غير الصحيح الادعاء أن شقة في أثينا لا يمكن أبدًا أن تبقى شاغرة.
يتوقف الشغور على التسعير وحالة العقار والموقع وتفضيلات المستأجرين وجودة الإدارة.
ومن غير الصحيح أيضًا افتراض استمرار معدلات نمو الإيجار الحالية إلى ما لا نهاية.
ففي عدة أجزاء من أثينا، تباطأت الزيادات بالفعل مقارنة بعامي 2023 و 2024 القويين بصورة استثنائية.
وفوق ذلك، تخلق الإيجارات المرتفعة تحديات كبيرة للقدرة على تحمل التكاليف.
إذا ارتفعت الإيجارات أسرع من دخل الأسر لفترات طويلة، فقد تواجه السوق مقاومة في النهاية.
سينتقل بعض المستأجرين إلى عقارات أصغر.
وسينتقل آخرون إلى مناطق أبعد عن الأحياء الغالية.
وقد تتشارك الأسر السكن أو تؤجل الانتقال.
وقد يخفف المعروض السكني الإضافي الضغط تدريجيًا في شرائح معينة.
لذلك، ليست أقوى حجة استثمارية أن الإيجارات سترتفع دائمًا.
بل إن العقارات السكنية ذات التموضع الجيد والأسعار الملائمة والإدارة المهنية تستطيع الحفاظ على تنافسيتها في ظروف سوق مختلفة.
13. المرحلة المقبلة: سوق إيجار أكثر انتقائية
بالنظر إلى المستقبل، أعتقد أن سوق الإيجار في أثينا سيزداد تمايزًا.
ستواصل المناطق الراقية التقليدية تحقيق أسعار أعلى بفضل الموقع والمكانة والندرة.
لكن الأحياء السكنية الراسخة خارجها قد تقدم نوعًا آخر من فرص الاستثمار.
في كاليثيا وموسخاتو ونيا سميرني وغيراكاس وبيرايوس وأحياء أخرى، قد يجد المستثمرون توازنًا مختلفًا بين تكلفة الشراء والطلب الإيجاري.
وفي الوقت نفسه، قد يزداد المستأجرون انتقائية بشأن جودة الشقة نفسها.
وقد يفيد ذلك المشروعات المطورة باحتراف التي تجمع مواقع عملية وتوزيعات حديثة وأداء طاقة أفضل وإدارة موثوقة.
لكن أداء كل أصل في النهاية سيظل معتمدًا على سعر الشراء والإيجار الممكن تحقيقه واقعيًا.
فالحي المرموق لا يضمن تلقائيًا عائدًا إيجاريًا جذابًا.
والحي الناشئ لا يضمن تلقائيًا تفوق نمو القيمة.
يجب تقييم العقار وفق مزاياه الخاصة.
الخلاصة: لم تعد سوق إيجارات أثينا تُعرّف بأغلى أحيائها فقط
لعقود، كانت كولوناكي وكيفيسيا وبسيخيكو وغليفادا وفولياغميني من أشهر أسماء العقارات السكنية في أثينا.
ولا تزال مهمة.
لكن سوق الإيجار يروي الآن قصة أوسع.
امتد النمو إلى المناطق التي يعيش ويعمل فيها الأثينيون العاديون.
وتزداد أهمية الشقق الصغيرة في الاقتصاد السكني للمدينة.
وقد تقدم العقارات المجددة حديثًا ما يصعب على جزء كبير من المخزون القديم توفيره دون استثمار إضافي: بيئة معيشية حديثة وعملية.
بالنسبة للمستثمرين الدوليين، يغيّر ذلك طريقة تقييم أثينا.
لم يعد كافيًا أن نسأل:
«أي حي هو الأغلى؟»
السؤال الأفضل هو:
«أين يلتقي الطلب السكني القوي بعقار مصمم جيدًا وبسعر شراء مناسب؟»
من واقع خبرتنا في تطوير العقارات السكنية وإدارتها في أثينا، نجد الإجابة بصورة متزايدة في نطاق جغرافي أوسع بكثير من أحيائها الراقية التقليدية.
تُظهر كولوناكي قيمة المكانة.
وتُظهر الريفييرا قيمة نمط الحياة وندرة المواقع الساحلية.
وتُظهر الضواحي الشمالية قيمة البنية الأساسية السكنية الراسخة.
وتُظهر مناطق مثل كاليثيا وموسخاتو وغيراكاس وبيرايوس أهمية الطلب السكني العملي وفرص التجديد الحضري.
كل سوق يخدم غرضًا مختلفًا.
وكل منها يتطلب استراتيجية استثمارية مختلفة.
وفي النهاية، أعتقد أن أهم تمييز في الاستثمار السكني بأثينا لم يعد ببساطة بين الأحياء الغالية والرخيصة.
بل بين العقارات التي تلبي توقعات السكن المعاصرة وتلك التي لا تلبيها.
الحي يخلق الفرصة.
والتطوير يخلق المنتج.
والمستأجر يحدد قيمته الإيجارية.
وهنا ستُحسم المرحلة المقبلة من سوق الاستثمار السكني في أثينا.
مصادر البحث والمنهجية
1. XE — اتجاهات سوق العقارات، الربع الثالث 2025 إلى الربع الثالث 2026. إيجارات معلنة حسب المنطقة للعقارات السكنية حتى 80 مترًا مربعًا.
https://www.xe.gr/en/property/real-estate-market-trends-in-greece
2. Indomio — سوق عقارات كولوناكي، سبتمبر 2026. متوسط أسعار الإيجار والبيع المطلوبة في كولوناكي.
https://www.indomio.gr/en/agora-akiniton/attiki/kolonaki-lykavittos/kolonaki/
3. Santheos — دليل المشروعات الرسمي. أسماء المشروعات وأرقامها المرجعية ومواقعها المدرجة علنًا.
https://www.santheos.com/projects-golden-visa-greece/
4. Eleftheros Typos — تحليل تاريخي لسوق الإيجار، مارس 2026. التغيرات التاريخية للإيجارات المطلوبة حسب المناطق، المجمعة من Spitogatos وبيانات سوقية أخرى.
5. Reuters — ارتفاع الإيجارات يهدد التعافي الاقتصادي اليوناني، 11 فبراير 2026 (أعادت Investing.com نشره). القدرة على تحمل تكاليف السكن والزيادات التاريخية لإيجارات أثينا.
6. هيئة الإحصاء اليونانية — مؤشر أسعار المستهلك، سبتمبر 2026. بيانات التضخم الرسمية.
https://www.statistics.gr/documents/20181/f648c4f7-3aef-a9ae-54d7-2c37e4b28208
7. بنك اليونان — مراجعة الاستقرار المالي، أكتوبر 2025. قيود المعروض السكني والنشاط الإنشائي ومخاطر القدرة على تحمل التكاليف.
https://www.bankofgreece.gr/Publications/FINANCIAL_STABILITY_REVIEW_OCT_2025_%CE%95%CE%9D.pdf
8. السجل الوطني اليوناني للخدمات العامة الإدارية. متطلبات الاستثمار الرسمية لمسار Golden Visa بقيمة 250,000 يورو مع تغيير الاستعمال.
المنهجية: تمثل أرقام الإيجار الأسعار المطلوبة في الإعلانات، لا قيم عقود الإيجار المنفذة. تأتي أرقام كولوناكي من سلسلة Indomio منفصلة تغطي مزيجًا مختلفًا من العقارات وفترة رصد مختلفة، ولذلك لا تقارن مباشرة بجدول الشقق الصغيرة من XE. تُستخدم مشروعات Santheos المنشورة لإثبات التغطية الجغرافية، لا للإيحاء بأن جميع الوحدات المدرجة مكتملة أو مؤجرة. وتمثل الملاحظات التشغيلية المباشرة خبرة مهنية، لا إحصاءات مدققة على مستوى المحفظة بأكملها.