
Seçkin konut bölgelerinden gelişen mahallelere — yükselen kiralar ve yenilenmiş konutlara yönelik talep Atina hakkında ne söylüyor?
Yazan: Lei Chen
Atina, Yunanistan | Yazım tarihi: 14 Ekim 2026
Uzun yıllar boyunca Atina’nın en çok tercih edilen konut bölgeleri konuşulurken aynı tanıdık isimler öne çıkardı.
Kolonaki.
Kifissia.
Psychiko.
Glyfada.
Voula.
Vouliagmeni.
Bu bölgeler uzun zamandır şehrin en prestijli konut piyasaları arasında yer alıyor; köklü Yunan aileleri, üst düzey yöneticileri, uluslararası sakinleri ve uzun vadeli gayrimenkul sahipliği arayan yatırımcıları çekiyor.
Bu ilgi anlaşılır nedenlere dayanıyor.
Kolonaki, olağanüstü merkezi konumu ve prestijli kent ortamıyla öne çıkıyor.
Kuzey banliyöleri yerleşik konut mahalleleri, yeşil alanlar, uluslararası okullar ve önemli iş merkezlerine erişim sunuyor.
Güney banliyöleri ise denize yakınlık, Atina Rivierası yaşam tarzı ve giderek gelişen bir konut piyasası sağlıyor.
Ancak 2026’da Atina kiralık konut piyasası daha karmaşık bir tablo ortaya koyuyor.
Kira artışları artık yalnızca şehrin en prestijli adresleriyle sınırlı değil.
Kallithea ve Moschato’dan Gerakas, Chalandri, Nea Smyrni, Agios Dimitrios ve Pire’ye kadar uygun konutlara yönelik artan talep, çok daha geniş bir coğrafyada kira beklentilerini değiştiriyor.
Gayrimenkul geliştirme, yenileme ve kiralama yönetimindeki deneyimime göre en ilginç değişikliklerden biri yalnızca kiraların yükselmesi değil.
Kiracıların eski bir daire ile yeni yenilenmiş bir konut arasında giderek daha belirgin bir ayrım yapması.
Bu ayrım, Atina’nın bir sonraki konut yatırım döngüsünün belirleyici özelliklerinden biri olabilir.
1. Kolonaki: Atina merkezindeki seçkin konutların geleneksel ölçütü
Kolonaki — Κολωνάκι — Atina merkezinin en tanınan ve prestijli mahallelerinden biri olmayı sürdürüyor.
Değerini, başka yerlerde bir araya getirilmesi zor özelliklerin birleşiminden alıyor.
Syntagma Meydanı’na, önemli ticaret ve idare bölgelerine, köklü restoranlara, lüks mağazalara, kültür kurumlarına ve Lycabettus Tepesi’nin yamaçlarına yakın.
Yerleşik kent dokusu da arzı sınırlıyor.
Indomio’nun Eylül 2026 konut piyasası verilerine göre Kolonaki’de ilanlardaki ortalama kira yaklaşık aylık metrekare başına 20,09 €, yıllık artış ise yaklaşık %2,8 oldu.
Konutlar için ilanlardaki ortalama satış fiyatı yaklaşık metrekare başına 6.404 € idi.
Bu rakamlar Kolonaki’yi Atina’nın üst segment konut piyasaları arasına yerleştiriyor.
Ancak bir başka gözlem de aynı derecede önemli.
Bir mahalle, yıllık kira artışında en yüksek hızı kaydetmeden de Atina’nın en yüksek kiralarına sahip olabilir.
Kolonaki’de ilan fiyatları zaten önemli bir prim içeriyor. Bu rakamlar tek başına, yıllık kira artışının diğer bölgelerden neden farklı olduğunu açıklamıyor.
Yatırımcılar kıt bulunan merkezi konuma, yerleşik prestije ve mahallenin uzun vadeli çekiciliğine ödeme yapıyor.
Atina’nın diğer bölgelerindeki kira artışları ise farklı bir ekonomik süreçten kaynaklanıyor.
Bu bölgelerde fırsat çoğu zaman zaten pahalı olan bir adresten değil, talebin arttığı yerlerdeki konutların kalitesini iyileştirmekten doğuyor.
2. Atina birkaç yıldır önemli kira artışları yaşıyor
Bugünkü piyasayı anlamak için tek bir yılın ötesine bakmak gerekiyor.
Yunanistan’daki kamu borcu krizinin ardından gayrimenkul piyasasındaki toparlanma ilk olarak satışlarda belirginleşti.
Konut yatırımları geri döndü.
Eski daireler yenilendi.
Uluslararası alıcılar Atina’yı yeniden keşfetti.
Turizm büyürken istihdam ve yurt içi ekonomik faaliyet kademeli olarak toparlandı.
Ardından kiralık konut piyasası da kendi uyum sürecine girdi.
Mart 2026’da yayımlanan Spitogatos ilan kiraları analizine göre kira artışları özellikle 2023 ve 2024’te güçlüydü.
Atina merkezinde yıllık artışlar 2023’te yaklaşık %8,3, 2024’te ise %9,5 oldu.
Güney banliyölerinde bu oranlar sırasıyla yaklaşık %8,2 ve %9,5 idi.
Kuzey Atina’da da artışlar görüldü; ancak hız genellikle daha düşüktü.
Pire’de kira artışları özellikle güçlüydü: yıllık değişim 2023’te yaklaşık %10,2, 2024’te ise %11,1 oldu.
2025’te artış hızı yavaşladı; buna rağmen birçok bölgede kiralar yükselmeye devam etti.
Şubat 2026’da Reuters, E-Real Estate’in tahminine dayanarak Atina’da ortalama kiraların 2019–2024 arasında %50’den fazla arttığını, aynı dönemde Yunanistan’daki ortalama ücretlerin ise yaklaşık %27 yükseldiğini bildirdi.
Bu önemli bir ayrım.
Toparlanmanın bazı dönemlerinde kira enflasyonu ücret artışından belirgin biçimde daha güçlü oldu.
Bu durum hem konut talebinin ekonomik gücünü hem de Yunan hanelerinin karşı karşıya olduğu karşılanabilirlik baskısını gösteriyor.
Gayrimenkul sahipleri için yükselen kiralar yatırım gelirini artırabilir. Kiracılar içinse aynı eğilim ciddi bir mali baskı yaratabilir.
Atina gayrimenkul piyasasına ilişkin sorumlu bir değerlendirme her iki yönü de dikkate almalı.
3. Enerji fiyatları, enflasyon ve değişen konut maliyeti
Konut kiralarındaki artış diğer gelişmelerden bağımsız yaşanmadı.
2022’den beri Yunanistan, Avrupa’nın geri kalanı gibi enerji fiyatlarında, inşaat maliyetlerinde, malzemelerde, ulaşımda ve genel yaşam maliyetinde önemli dalgalanmalar yaşadı.
Uluslararası enerji krizi ısınmayı, elektriği ve konutların işletilmesi ya da yenilenmesi için gereken birçok girdiyi etkiledi.
Daha yakın dönemde yeniden artan küresel enerji ve jeopolitik belirsizlik, ilave enflasyon baskısına katkıda bulundu.
Yunanistan İstatistik Kurumuna göre ülkede Tüketici Fiyat Endeksi Eylül 2026’da yıllık %5,0 arttı.
Ancak kira artışını yalnızca enflasyon açıklamıyor.
Ev sahipleri, giderleri yükseldiği için otomatik olarak daha yüksek kira elde edemez.
Daha yüksek kira isteyebilmek hâlâ talebe, mevcut arza, kiracıların alım gücüne ve gayrimenkulün çekiciliğine bağlıdır.
Daha önemli ilişki, yükselen maliyetlerle uygun konut yetersizliği arasındadır.
Atina’da büyük bir eski konut stoku bulunuyor.
Birçok dairenin hâlâ kapsamlı yenilemeye veya enerji performansı iyileştirmelerine ihtiyacı var.
Yunanistan’daki mali krizin ardından yeni inşaat uzun süre sınırlı kaldı.
Bu nedenle modern, konforlu ve enerji verimli bir konut arayan kiracılar, mevcut toplam daire sayısının düşündürdüğünden daha az seçenekle karşılaşabiliyor.
Bu da konutların sayısı ile kalitesi arasında önemli bir ayrım yaratıyor.
Atina’nın konut stoku büyük olabilir.
Ancak yeni yenilenmiş, iyi tasarlanmış ve enerji verimli dairelerin sayısı çok daha sınırlı.
Bu kıtlık, yenilenmiş konutların neden özel ilgi görebildiğini açıklamaya yardımcı oluyor.
4. Güney banliyöleri: yaşam tarzı ve kıtlıkla desteklenen yüksek kiralar
Atina Rivierası, Yunanistan’ın uluslararası ölçekte en çok tanınan konut piyasalarından biri hâline geldi.
Glyfada, Voula, Vouliagmeni, Elliniko, Alimos ve Palaio Faliro; kıyıya, dinlenme ve eğlence olanaklarına, ticari faaliyete ve yerleşik bir uluslararası yaşam ortamına yakın olmak isteyen alıcıları ve kiracıları çekiyor.
Kira primi önemli boyutta.
XE’nin 2026 üçüncü çeyrek, 80 metrekareye kadar konutlar için ilan verilerine göre:
• Voula: aylık yaklaşık 20,27 €/m²; yıllık artış %10,8.
• Glyfada: yaklaşık 17,53 €/m²; artış %8,5.
• Alimos: yaklaşık 15,65 €/m²; artış %4,9.
• Palaio Faliro: yaklaşık 15,02 €/m²; artış %9,7.
Bu veriler, güneydeki konut piyasasının Attika’nın en yüksek kira beklentilerinden bazılarına sahip olmayı sürdürdüğünü gösteriyor.
Ancak farklılıklar da önemli.
Riviera’nın kendi içinde bile kira artışı aynı değil.
Voula’da bir sahil dairesi, Glyfada’da modern bir konut ve Alimos’ta daha küçük bir daire, farklı kiracı gruplarına hitap eden farklı ürünlerdir.
En güçlü konumlar mutlaka en yüksek kira getiri oranını sağlamaz; çünkü satın alma fiyatları da çok daha yüksek olabilir.
Bu, uluslararası yatırımcılar için önemli bir husus.
Prestijli bir adres uzun vadeli çekiciliği koruyabilir; ancak otomatik olarak en yüksek yüzdesel getiriyi yaratmaz.
5. Kuzey Atina: eğitim, istihdam ve sürekli konut talebi
Kuzey banliyöleri biraz farklı bir ekonomik modele dayanıyor.
Kifissia, Marousi, Chalandri, Psychiko ve Agia Paraskevi gibi bölgeler uzun vadeli konut talebiyle yakından bağlantılı.
Bu bölgeler okullara, iş merkezlerine erişime ve yerleşik mahalle altyapısına özellikle önem veren aileleri, profesyonelleri, yöneticileri ve sakinleri çekiyor.
Özel ve uluslararası eğitim kurumları da bu bölgelerde önemli ölçüde yoğunlaşıyor.
2026 kira verileri açıklayıcı.
80 metrekareye kadar konutlarda:
Kifissia yaklaşık 16,07 €/m² ile yıllık %9,5 artış kaydetti.
Marousi yaklaşık 14,86 €/m²’ye ulaştı; artış %10,6 oldu.
Chalandri yaklaşık 14,57 €/m²’ye ulaştı; artış %13,3 oldu.
Chalandri’deki artış özellikle dikkat çekici.
İlan kiraları Kifissia’nın altında kalırken yıllık artış oranı daha yüksek.
Bu, daha genel bir yatırım ilkesini yansıtıyor:
Bir gayrimenkulün güçlü kira talebi görmesi için en pahalı mahallede bulunması gerekmez.
İstihdam olanakları, okullar, ulaşım ve büyük bir sürekli nüfusu olan, bağlantıları güçlü mahalleler de anlamlı kira artışlarını destekleyebilir.
6. Gelişen konut piyasaları: hikâyenin daha ilginç hâle geldiği yerler
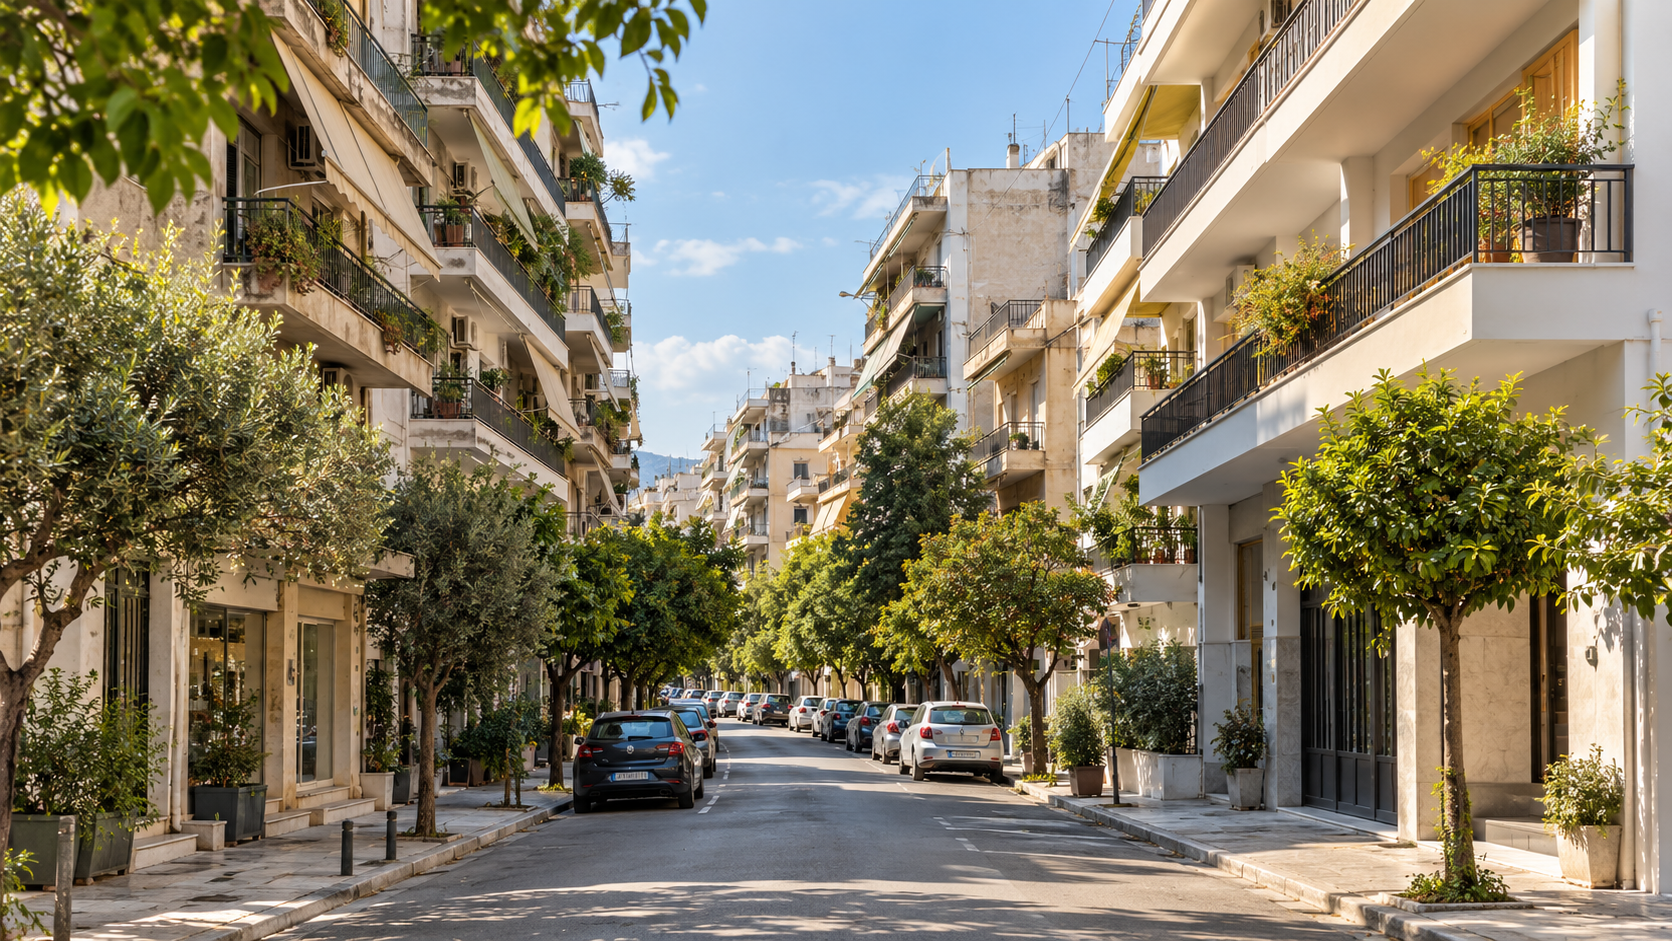
Geliştiriciler ve kira geliri hedefleyen yatırımcılar açısından en ilginç gelişmeler, geleneksel olarak üst segment kabul edilen bölgelerin dışında yaşanıyor olabilir.
Gerakas, Kallithea, Nea Smyrni, Moschato ve Agios Dimitrios’u düşünelim.
Bunlar birbirinin aynısı piyasalar değil.
Ancak önemli bir ortak özellikleri var.
İnsanların zaten yaşadığı, çalıştığı, ulaşım sağladığı ve kalıcı konuta ihtiyaç duyduğu yerleşik bölgeler.
Birçok sakin lüks aramıyor.
İşlevsel bir ev arıyor.
Konforlu bir daire.
İşe makul sürede ulaşım.
Mağazalara, toplu taşımaya ve günlük hizmetlere erişim.
Ve giderek daha fazla, eski ve yenilenmemiş bir binanın bakım sorunlarıyla uğraşmak zorunda kalmayacağı bir konut.
Gerakas’ta küçük dairelerin ilan kiraları 2026 üçüncü çeyreğinde yıllık yaklaşık %15,2 arttı.
Chalandri’de oran %13,3 oldu.
Kallithea’da kiralar daha ılımlı bir oranla, %4,8 yükselirken piyasa önemli sayıda kiralık konut ilanını karşılamaya devam etti.
Nea Smyrni’de kiralar yaklaşık %5,1 arttı.
Agios Dimitrios %6,7 artış kaydetti.
Moschato’da artış yaklaşık %5,8 oldu.
Bu farklılıklar önem taşıyor.
Kira artışlarının bir sonraki aşamasının yalnızca varlıklı ailelerin prestijli adresler için rekabet etmesiyle ilgili olmadığını gösteriyorlar.
Konu aynı zamanda büyüyen bir metropol ekonomisindeki gündelik konut talebi.
7. Atina kiralık konut piyasası: bölgelere göre karşılaştırma
Aşağıdaki tablo XE’nin 2025 ve 2026 üçüncü çeyrek ilan kiralarını kullanıyor.
Tutarlılık sağlamak için tablo 80 metrekareye kadar konutlara odaklanıyor. Bu segment stüdyolar, bir yatak odalı daireler ve kompakt dönüşüm projeleri açısından özellikle önemli.
| Bölge | 2025 3. çeyrek €/m²/ay | 2026 3. çeyrek €/m²/ay | Yıllık değişim |
|---|---|---|---|
| Atina — platformun şehir kategorisi | 12,24 € | 13,13 € | +%7,3 |
| Kallithea | 11,55 € | 12,10 € | +%4,8 |
| Moschato | 11,98 € | 12,68 € | +%5,8 |
| Pire | 11,68 € | 12,37 € | +%5,9 |
| Nea Smyrni | 12,07 € | 12,68 € | +%5,1 |
| Agios Dimitrios | 11,86 € | 12,66 € | +%6,7 |
| Dafni | 11,96 € | 12,72 € | +%6,4 |
| Alimos | 14,92 € | 15,65 € | +%4,9 |
| Glyfada | 16,16 € | 17,53 € | +%8,5 |
| Palaio Faliro | 13,69 € | 15,02 € | +%9,7 |
| Voula | 18,29 € | 20,27 € | +%10,8 |
| Chalandri | 12,86 € | 14,57 € | +%13,3 |
| Gerakas | 10,16 € | 11,70 € | +%15,2 |
| Kifissia | 14,68 € | 16,07 € | +%9,5 |
| Marousi | 13,43 € | 14,86 € | +%10,6 |
| Artemida | 9,82 € | 12,02 € | +%22,4 |
| Metamorfosi Belediyesi | 10,18 € | 11,14 € | +%9,4 |
Kaynak: XE Gayrimenkul Piyasası Eğilimleri, 2025 3. çeyrek–2026 3. çeyrek. Rakamlar imzalanmış kira sözleşmelerini değil, ilan kiralarını gösterir. Veriler, ilanlardaki gayrimenkullerin bileşimi, yaşı veya kalitesindeki değişimler için düzeltilmemiştir.
Tablo birkaç önemli ders içeriyor.
Birincisi, en pahalı bölgeler genellikle pahalı kalıyor.
İkincisi, yıllık yüzdesel artışların en yüksek olduğu yerler mutlaka en pahalı bölgeler değil.
Üçüncüsü, geleneksel lüks piyasanın dışındaki yerleşik konut bölgelerinde kira talebi devam ediyor.
Dördüncüsü, küçük daireler özellikle izlenmesi gereken önemli bir segment oluşturuyor.
Artemida’da kaydedilen olağan dışı yüksek artış da dikkatle yorumlanmalı. XE, bu büyüklük grubunda 2025 üçüncü çeyreğinde 209, 2026 üçüncü çeyreğinde ise 140 ilan bildiriyor. İlan bileşimindeki değişimler karşılaştırmayı etkileyebilir; bu veriler, eşdeğer konutlarda gerçekleşen kiraların aynı oranda arttığını kanıtlamaz.
Benzer şekilde Metamorfosi Belediyesi kuzey piyasalarıyla karşılaştırma amacıyla tabloya dâhil edilmiştir. Kallithea’da bulunan Santheos’un Project Metamorfoseos, ST-023 projesiyle karıştırılmamalıdır.
8. Santheos projelerinin coğrafi dağılımı ne gösteriyor?
Santheos’un kamuya açık olarak belgelenen geliştirme portföyü, Atina’daki konut yatırımlarının değişen coğrafyasına ilginç bir bakış sunuyor.
Projeler Kolonaki, Riviera veya tek bir yerleşik üst segment konut piyasasıyla sınırlı değil.
Portföy, bunun yerine birbirinden farklı birkaç konut koridoruna yayılıyor.
Kallithea’da kamuya açık listelerde ST-001, ST-011, ST-023, ST-027, ST-028, ST-034, ST-036, ST-044 ve ST-049 projeleri yer alıyor.
Pire’deki konut projelerine ST-005, ST-035, ST-037 ve ST-046 örnek verilebilir.
Moschato’daki portföy ST-014 ve ST-042’yi içeriyor.
Gerakas’ta ST-010, ST-029 ve ST-047 bulunuyor.
Kamuya açık olarak belgelenen diğer proje konumları arasında Alimos, Glyfada, Nea Smyrni, Agios Dimitrios, Dafni, Chalandri, Artemida, Nea Filadelfeia, Mati ve Atina merkezindeki çeşitli yerler bulunuyor.
Bu coğrafi dağılım önemlidir; çünkü bu bölgelerin kiralık konut piyasaları farklı davranır.
Glyfada’daki bir gayrimenkul, kısmen kıyıdaki arzın sınırlılığı ve yaşam tarzı üzerinden değerlendirilebilir.
Kallithea’da yenilenmiş bir daire, Atina merkezi ile güney banliyöleri arasında erişim arayan kiracılara hitap edebilir.
Gerakas’taki bir konut, kuzeydoğudaki yerleşik konut topluluklarıyla bağlantılı talebi karşılayabilir.
Pire’de küçük bir daire, işi ve günlük yaşamı liman ve çevresindeki metropol ekonomisiyle bağlantılı kişilerin ilgisini çekebilir.
Her durumda kiralama önerisi gerçek kiracı kitlesini yansıtmalı.
İyi gayrimenkul geliştirme, tamamlanan binada kimin yaşayacağını anlamakla başlar.
Her bölgenin aynı kiracıyı çekeceği veya aynı kirayı sağlayacağı varsayımıyla başlamamalı.
9. Yenilenmiş daireler neden yakın çevrelerinden daha iyi performans gösterebilir?
Bu noktada kendi geliştirme ve gayrimenkul yönetimi deneyimimizden bir gözleme değinmek istiyorum.
Geliştiriciler kira tahminleri hazırlarken genellikle mevcut piyasa kanıtlarına dayanan ihtiyatlı varsayımlar kullanır.
Benzer gayrimenkulleri inceleriz.
Konumu, dairenin büyüklüğünü, beklenen kiracı profilini ve geçerli kira seviyelerini değerlendiririz.
Atina’daki birçok binanın onlarca yıldır kullanıldığını da dikkate alırız.
Ancak bazı yeni yenilenmiş konutlar kiralık piyasasına çıktığında gerçek kiracı ilgisinin başlangıçta öngörülenden daha güçlü olduğunu zaman zaman görüyoruz.
Bazı örneklerde potansiyel kiracılar, ilk kira varsayımlarımızın biraz üzerinde ödeme yapmaya istekli oldu.
Bunun kiracı tercihlerindeki bir değişimi yansıttığını düşünüyorum.
Kiracı yalnızca 45 veya 55 metrekare kiralamıyor.
Yaşam deneyimini değerlendiriyor.
Elektrik tesisatı modern mi?
Banyo yeni mi?
Mutfak kullanışlı mı?
Pencereler ve yalıtım uygun mu?
Isıtma ve soğutma sistemi verimli mi?
Bina girişinin bakımı yapılıyor mu?
Daire uygun biçimde döşenmiş mi?
Konut temiz, güvenli ve taşınmaya hazır hissi veriyor mu?
Bu unsurlar önemli fark yaratabilir.
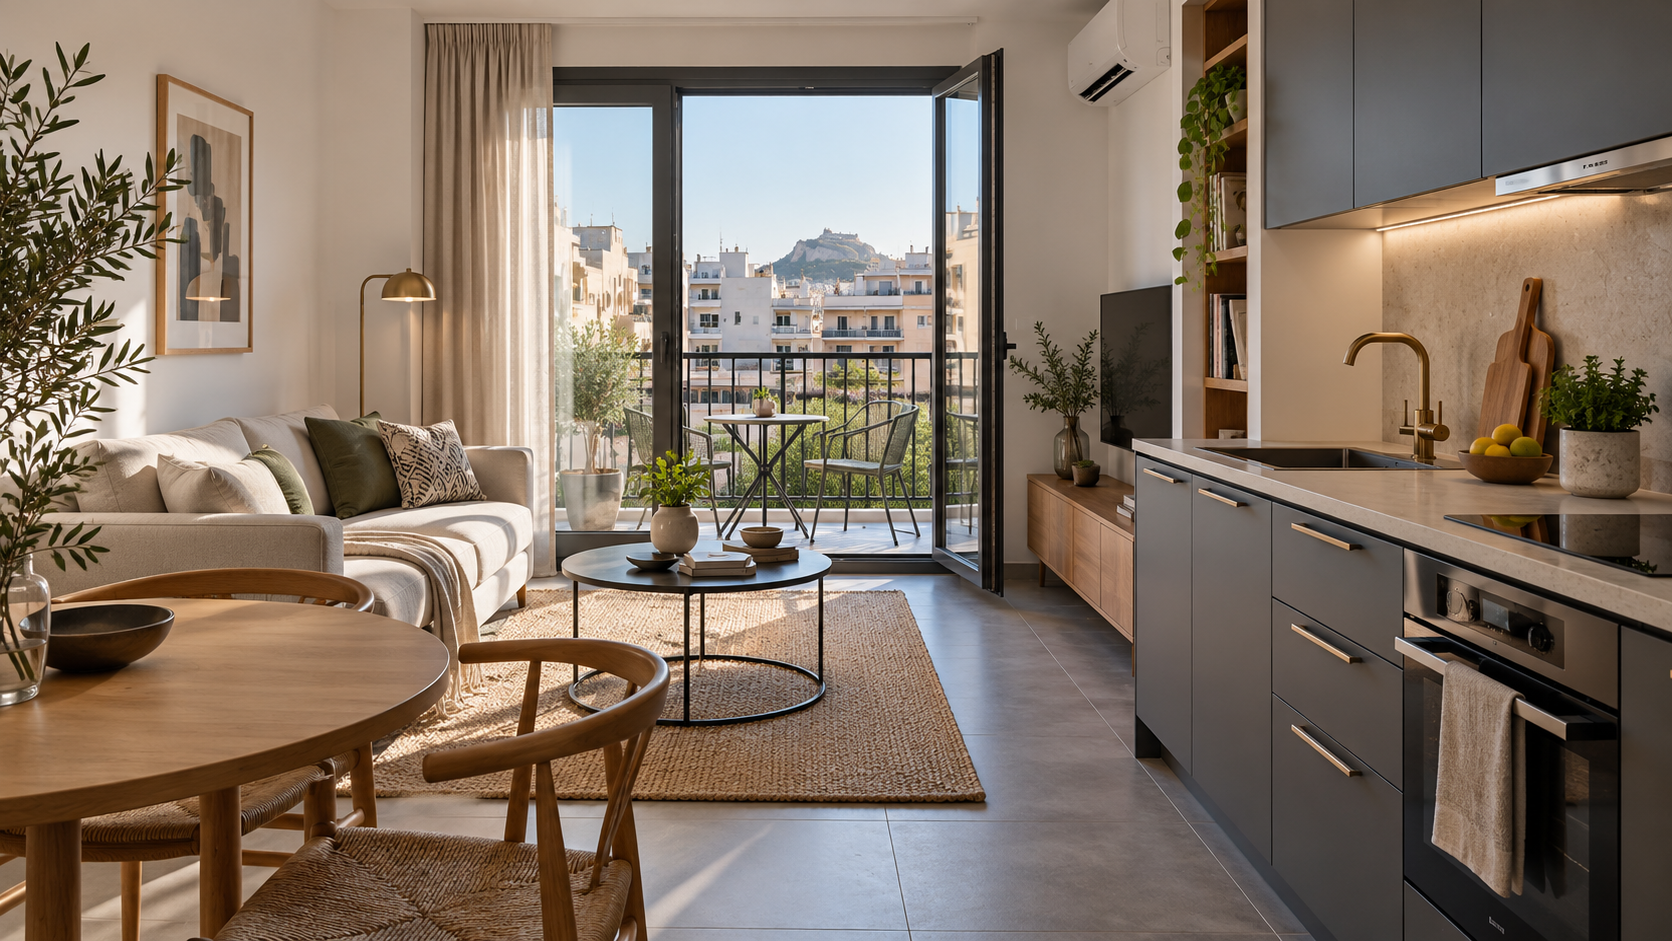
Modern olanaklarla tamamen yenilenmiş bir daire, yalnızca aynı binadaki diğer konutlarla değil, daha iyi konut arayan çok daha geniş bir kiracı piyasasında rekabet edebilir.
Geliştirme kalitesinin ekonomik avantaja dönüştüğü nokta burasıdır.
Ancak gayrimenkul yönetimine ilişkin gözlemlerimiz, gerçekleşen kiralar hakkında yayımlanmış istatistiksel bir araştırmayla karıştırılmamalı. Ölçülebilir bir yenileme primini belirlemek; konum, büyüklük, eşya durumu, kira koşulları ve gayrimenkulün fiziksel durumunu kontrol eden eşleştirilmiş karşılaştırmalar gerektirir.
10. Yenileme primi piyasa enflasyonundan farklıdır
Bu ayrım özellikle dikkate değer.
Atina’da iki ayrı güç işliyor.
Birincisi piyasa genelindeki kira enflasyonu.
Bu, konut talebiyle arzı arasındaki genel ilişkinin daha yüksek kiraları desteklemesiyle ortaya çıkar.
İkincisi gayrimenkule özgü iyileştirme.
Bu da geliştiricinin eski veya yeterince kullanılmayan bir gayrimenkulü, kiracıların daha fazla değer verdiği bir konuta dönüştürmesiyle oluşur.
Bu iki güç birlikte çalışabilir.
Aynı sokakta iki daire düşünelim.
İkisi de yaklaşık 50 metrekare.
İkisinin de ulaşım ve hizmetlere erişimi benzer.
Ancak biri eskimiş mutfağı, eski banyosu, verimsiz pencereleri ve sınırlı modern olanakları olan yaşlı bir daire.
Diğeri ise modern tesisat, iyileştirilmiş yalıtım ve işlevsel planla kapsamlı biçimde yenilenmiş.
Kiracı ikinci daireye makul olarak daha yüksek bir kira değeri atfedebilir.
Bu fark yalnızca enflasyon değildir.
Varlığı iyileştirmenin ekonomik değeridir.
Bu, geliştiriciler için özellikle önemlidir.
Kira değeri yalnızca mahalle pahalılaştığı için değil, gayrimenkulün kendisi daha çok tercih edildiği için de artabilir.
11. Ticari alanların konuta dönüştürülmesi fırsatı
Mevcut 250.000 € tutarındaki Golden Visa ticari alanları konuta dönüştürme çerçevesi, bu tartışmaya başka bir boyut ekliyor.
Geçerli yasal koşullar kapsamında uygun konut dışı gayrimenkuller konut kullanımına dönüştürülebilir ve ilgili yatırım kategorisinde uygun hâle gelebilir. Resmî prosedür, tek bir gayrimenkul için en az 250.000 € edinim değeri ve uygun kullanım değişikliğinin oturma izni başvurusundan önce tamamlanmasını gerektirir. Uygunluk, her gayrimenkul ve işlem için ayrı kontrol edilmelidir.
Geliştirme açısından bu, yeterince kullanılmayan ticari binaları konut piyasasına kazandırmayı mümkün kılar.
Ekonomik dönüşüm önemli olabilir.
Eski ofisler kompakt dairelere dönüşebilir.
İşlevini yitirmiş ticari alanlar günümüz konut ihtiyaçları için yeniden tasarlanabilir.
İç mekânları ve teknik sistemleri eski binalar modernleştirilebilir.
Bu süreç inşaat faaliyeti yaratır ve yerleşik mahallelere ek konut arzı sağlayabilir.
Santheos örneklerinden biri, Kallithea’daki Project Line, ST-044’tür. Kamuya açık tanıtımda yaklaşık 48–56 metrekare büyüklüğünde 20 daireden oluşan bir geliştirme olarak açıklanır.
Bu tür konutlar, verimli daire planlarının artan önemini gösterir.
Kiracı için iyi tasarlanmış 50 metrekarelik bir daire, daha büyük ancak bakımsız bir konuttan daha kullanışlı olabilir.
Yatırımcı açısından önemli soru, geliştirme maliyeti ve satın alma fiyatının, tamamlanmış konutun gerçekçi olarak sağlayabileceği kira geliriyle gerekçelendirilip gerekçelendirilmediğidir.
Golden Visa ek bir yatırım değerlendirmesi olabilir.
Ancak varlığın temel analizinin yerini almamalıdır.
12. Daha fazla kira talebi her gayrimenkulün başarılı olacağı anlamına gelmez
Kiralık konut piyasasının gücü gerçekçi olmayan varsayımlara yol açmamalı.
Atina’daki bir dairenin hiçbir zaman boş kalmayacağını iddia etmek yanlış olur.
Boş kalma durumu fiyatlandırmaya, fiziksel duruma, konuma, kiracı tercihlerine ve yönetim kalitesine bağlıdır.
Bugünkü kira artış oranlarının sonsuza kadar süreceğini varsaymak da yanlıştır.
Atina’nın çeşitli bölgelerinde artış hızı, olağanüstü güçlü 2023 ve 2024 yıllarına kıyasla zaten yavaşlamıştır.
Ayrıca yükselen kiralar ciddi karşılanabilirlik sorunları yaratıyor.
Kiralar uzun süre hane gelirinden daha hızlı artarsa piyasa sonunda dirençle karşılaşabilir.
Bazı kiracılar daha küçük konutlara taşınır.
Diğerleri pahalı mahallelerden daha uzağa gider.
Haneler ortak konut kullanabilir veya taşınmayı erteleyebilir.
Ek konut arzı da belirli segmentlerdeki baskıyı zamanla azaltabilir.
Bu nedenle en güçlü yatırım gerekçesi, kiraların her zaman yükseleceği değildir.
İyi konumlandırılmış, uygun fiyatlandırılmış ve profesyonelce yönetilen konutların farklı piyasa koşullarında rekabetçi kalabilmesidir.
13. Sonraki aşama: daha seçici bir kiralık konut piyasası
Geleceğe baktığımda Atina kiralık konut piyasasının giderek daha fazla farklılaşacağına inanıyorum.
Geleneksel üst segment bölgeler konum, prestij ve kıtlık nedeniyle daha yüksek fiyatlara sahip olmayı sürdürecektir.
Ancak bu alanların dışındaki yerleşik konut mahalleleri başka tür bir yatırım fırsatı sunabilir.
Kallithea, Moschato, Nea Smyrni, Gerakas, Pire ve diğer mahallelerde yatırımcılar satın alma maliyetleriyle kira talebi arasında farklı bir denge bulabilir.
Aynı zamanda kiracılar dairenin kendi kalitesi konusunda giderek daha seçici olabilir.
Bu durum, pratik konumları modern planlar, iyileştirilmiş enerji performansı ve güvenilir yönetimle birleştiren, profesyonelce geliştirilmiş konut projelerine yarar sağlayabilir.
Ancak her varlığın nihai performansı yine de satın alma fiyatına ve gerçekçi olarak elde edilebilecek kiraya bağlı olacaktır.
Prestijli bir mahalle, çekici bir kira getiri oranını otomatik olarak garanti etmez.
Gelişen bir mahalle de daha yüksek değer artışını otomatik olarak garanti etmez.
Gayrimenkul kendi özellikleri temelinde değerlendirilmelidir.
Sonuç: Atina artık yalnızca en pahalı mahalleleriyle tanımlanan bir kiralık konut piyasası değil
On yıllar boyunca Kolonaki, Kifissia, Psychiko, Glyfada ve Vouliagmeni, Atina konut gayrimenkulünün en tanınan isimleri arasında yer aldı.
Önemlerini koruyorlar.
Ancak kiralık konut piyasası artık daha geniş bir hikâye anlatıyor.
Büyüme, sıradan Atinalıların yaşadığı ve çalıştığı bölgelere yayıldı.
Küçük daireler şehrin konut ekonomisinde giderek daha önemli hâle geliyor.
Yeni yenilenmiş konutlar ise eski konut stokunun büyük kısmının ilave yatırım olmadan kolayca sağlayamadığı bir şey sunabilir: modern ve işlevsel bir yaşam ortamı.
Uluslararası yatırımcılar açısından bu, Atina’nın nasıl değerlendirilmesi gerektiğini değiştiriyor.
Artık yalnızca şu soruyu sormak yeterli değil:
“En pahalı mahalle hangisi?”
Daha iyi soru şu:
“Güçlü konut talebi, uygun satın alma fiyatına sahip iyi tasarlanmış bir gayrimenkulle nerede buluşuyor?”
Atina’da konut geliştirme ve yönetme deneyimimize göre yanıt giderek daha fazla, şehrin geleneksel üst segment bölgelerinden çok daha geniş bir coğrafyada bulunuyor.
Kolonaki prestijin değerini gösteriyor.
Riviera yaşam tarzının ve kıyıdaki kıtlığın değerini gösteriyor.
Kuzey banliyöleri yerleşik konut altyapısının değerini gösteriyor.
Kallithea, Moschato, Gerakas ve Pire gibi yerler ise pratik konut talebinin ve kentsel yenilenme fırsatlarının önemini gösteriyor.
Her piyasa farklı bir amaca hizmet ediyor.
Ve her biri farklı bir yatırım stratejisi gerektiriyor.
Sonuç olarak Atina’daki konut yatırımlarında en önemli ayrımın artık yalnızca pahalı ve ucuz mahalleler arasında olmadığına inanıyorum.
Asıl ayrım, günümüz konut beklentilerini karşılayan gayrimenkullerle karşılamayanlar arasında.
Mahalle fırsatı yaratır.
Geliştirme ürünü yaratır.
Kira değerini ise kiracı belirler.
Atina konut yatırımı piyasasının bir sonraki aşaması burada şekillenecek.
Araştırma kaynakları ve yöntem
1. XE Gayrimenkul Piyasası Eğilimleri — 2025 3. çeyrek–2026 3. çeyrek. 80 metrekareye kadar konutlar için bölgelere göre ilan kiraları.
https://www.xe.gr/en/property/real-estate-market-trends-in-greece
2. Indomio — Kolonaki gayrimenkul piyasası, Eylül 2026. Kolonaki’de ilanlardaki ortalama kira ve satış fiyatları.
https://www.indomio.gr/en/agora-akiniton/attiki/kolonaki-lykavittos/kolonaki/
3. Santheos — Resmî proje dizini. Kamuya açık listelerdeki proje adları, referans numaraları ve konumlar.
https://www.santheos.com/projects-golden-visa-greece/
4. Eleftheros Typos — Kiralık konut piyasasının tarihsel analizi, Mart 2026. Spitogatos ve diğer piyasa verilerinden derlenen geçmiş bölgesel ilan kirası değişimleri.
5. Reuters — Hızla yükselen kiralar Yunanistan’ın ekonomik toparlanmasını tehdit ediyor, 11 Şubat 2026 (Investing.com tarafından yeniden yayımlanmıştır). Konutların karşılanabilirliği ve Atina’daki geçmiş kira artışları.
6. Yunanistan İstatistik Kurumu — Tüketici Fiyat Endeksi, Eylül 2026. Resmî enflasyon verileri.
https://www.statistics.gr/documents/20181/f648c4f7-3aef-a9ae-54d7-2c37e4b28208
7. Yunanistan Merkez Bankası — Finansal İstikrar Raporu, Ekim 2025. Konut arzı kısıtları, inşaat faaliyeti ve karşılanabilirlik riskleri.
https://www.bankofgreece.gr/Publications/FINANCIAL_STABILITY_REVIEW_OCT_2025_%CE%95%CE%9D.pdf
8. Yunanistan Ulusal İdari Kamu Hizmetleri Sicili. 250.000 € tutarındaki Golden Visa kullanım değişikliği yatırımına ilişkin resmî koşullar.
Yöntem: Kira rakamları, imzalanmış sözleşme bedellerini değil, ilanlarda istenen fiyatları temsil eder. Kolonaki verileri, farklı bir gayrimenkul bileşimini ve gözlem dönemini kapsayan ayrı bir Indomio serisinden gelir; bu nedenle XE’nin küçük daireler tablosuyla doğrudan karşılaştırılamaz. Kamuya açık Santheos projeleri, coğrafi kapsamı göstermek için kullanılmıştır; listelenen tüm birimlerin tamamlandığı veya kiralandığı anlamına gelmez. Birinci elden işletme gözlemleri, portföyün tamamına ilişkin denetlenmiş istatistikleri değil, mesleki deneyimi yansıtır.