
От престижных жилых районов к развивающимся кварталам — что рост аренды и спрос на отремонтированное жильё говорят об Афинах
Автор: Lei Chen
Афины, Греция | Написано 14 октября 2026 года
Многие годы обсуждение самых желанных жилых районов Афин начиналось с привычного набора названий.
Колонаки.
Кифисия.
Психико.
Глифада.
Вула.
Вулиагмени.
Эти районы давно относятся к самым престижным жилым рынкам города, привлекая состоятельные греческие семьи с устоявшимся положением, руководителей высшего звена, иностранных жителей и инвесторов, заинтересованных в долгосрочном владении недвижимостью.
Их привлекательность понятна.
Колонаки предлагает исключительное расположение в центре и престижную городскую среду.
Северные пригороды — сложившиеся жилые кварталы, зелень, международные школы и доступ к важным деловым районам.
Южные пригороды — близость моря, образ жизни Афинской Ривьеры и всё более развитый жилой рынок.
Но рынок аренды Афин в 2026 году рассказывает более сложную историю.
Рост арендной платы больше не ограничивается самыми престижными адресами города.
От Каллифеи и Мосхато до Геракаса, Халандри, Неа-Смирни, Агиос-Димитриоса и Пирея растущий спрос на подходящее жильё меняет арендные ожидания на гораздо более широкой территории.
Судя по моему опыту в девелопменте, ремонте и управлении арендой, одно из наиболее интересных изменений заключается не просто в повышении арендной платы.
А в том, что арендаторы всё отчётливее различают стареющую квартиру и недавно отремонтированное жильё.
Это различие может стать одной из определяющих характеристик следующего цикла инвестиций в жильё Афин.
1. Колонаки: традиционный ориентир престижного жилья в центре Афин
Колонаки — Κολωνάκι — остаётся одним из самых узнаваемых и престижных кварталов в центре Афин.
Его стоимость поддерживается сочетанием характеристик, которые сложно воспроизвести в другом месте.
Рядом находятся площадь Синтагма, важные торговые и административные районы, известные рестораны, люксовые магазины, культурные учреждения и склоны холма Ликавит.
Сложившаяся городская застройка также ограничивает предложение.
Согласно данным Indomio о жилом рынке за сентябрь 2026 года, средняя запрашиваемая арендная плата в Колонаки составляла примерно 20,09 €/м² в месяц, увеличившись за год приблизительно на 2,8%.
Средняя запрашиваемая цена продажи жилья составляла около 6 404 €/м².
Эти показатели относят Колонаки к премиальным жилым рынкам Афин.
Но не менее важно другое наблюдение.
Район может иметь одни из самых высоких ставок аренды в Афинах, не демонстрируя при этом самый быстрый годовой рост.
В запрашиваемых ценах Колонаки уже заложена существенная надбавка. Сами по себе эти цифры не объясняют, почему годовой рост аренды здесь отличается от других районов.
Инвесторы платят за редкое центральное расположение, сложившийся престиж и долгосрочную привлекательность квартала.
Однако в других частях Афин рост аренды связан с иным экономическим процессом.
Там возможность часто заключается не в уже дорогом адресе, а в повышении качества жилья в районах с растущим спросом.
2. Афины пережили несколько лет значительного роста арендной платы
Чтобы понять сегодняшний рынок, необходимо выйти за рамки одного года.
Восстановление греческой недвижимости после долгового кризиса первоначально было особенно заметно в продажах.
Вернулись инвестиции в жильё.
Старые квартиры ремонтировались.
Международные покупатели заново открывали для себя Афины.
Туризм расширялся, а занятость и внутренняя экономическая активность постепенно восстанавливались.
Затем рынок аренды жилья вступил в собственный период корректировки.
Согласно опубликованному в марте 2026 года анализу запрашиваемых ставок Spitogatos, рост аренды был особенно сильным в 2023 и 2024 годах.
В центре Афин годовой рост составлял примерно 8,3% в 2023 году и 9,5% в 2024 году.
В южных пригородах — около 8,2% и 9,5% соответственно.
Север Афин также показал рост, хотя в целом более умеренный.
В Пирее повышение было особенно значительным: приблизительно 10,2% в 2023 году и 11,1% в 2024 году.
В 2025 году темпы замедлились, хотя во многих районах арендная плата продолжала расти.
В феврале 2026 года Reuters привело оценку E-Real Estate: средняя аренда в Афинах выросла более чем на 50% с 2019 по 2024 год, тогда как средняя зарплата в Греции за тот же период увеличилась примерно на 27%.
Это важное различие.
На отдельных этапах восстановления рост арендной платы значительно опережал рост зарплат.
Это показывает и экономическую силу жилищного спроса, и давление на доступность жилья для греческих домохозяйств.
Для собственников рост аренды может повысить инвестиционный доход. Для арендаторов та же тенденция способна создать серьёзную финансовую нагрузку.
Ответственная оценка рынка недвижимости Афин должна учитывать обе стороны.
3. Цены на энергию, инфляция и меняющаяся стоимость жилья
Рост арендной платы за жильё не происходил изолированно.
С 2022 года Греция, как и остальная Европа, столкнулась со значительными колебаниями цен на энергию, строительных затрат, стоимости материалов, транспорта и общей стоимости жизни.
Международный энергетический кризис повлиял на отопление, электричество и многие ресурсы, необходимые для эксплуатации или ремонта жилья.
В последнее время возобновившаяся глобальная энергетическая и геополитическая неопределённость усилила инфляционное давление.
По данным Греческой статистической службы, индекс потребительских цен в Греции вырос на 5,0% год к году в сентябре 2026 года.
Однако одна лишь инфляция не объясняет рост аренды.
Собственники не получают более высокую арендную плату автоматически только потому, что увеличились их расходы.
Возможность назначить более высокую ставку по-прежнему зависит от спроса, доступного предложения, покупательной способности арендаторов и привлекательности объекта.
Важнее связь между растущими затратами и нехваткой подходящего жилья.
В Афинах имеется большой фонд старых жилых зданий.
Многие квартиры всё ещё нуждаются в серьёзном ремонте или повышении энергоэффективности.
После греческого финансового кризиса новое строительство долгое время было ограничено.
В результате арендаторы, ищущие современное, комфортное и энергоэффективное жильё, нередко имеют меньше вариантов, чем можно предположить по общему числу существующих квартир.
Это создаёт важное различие между количеством жилья и его качеством.
Афины могут располагать значительным жилищным фондом.
Но число недавно отремонтированных, хорошо спроектированных и энергоэффективных квартир гораздо меньше.
Такая ограниченность предложения помогает объяснить особый интерес к отремонтированному жилью.
4. Южные пригороды: высокие ставки благодаря образу жизни и ограниченному предложению
Афинская Ривьера стала одним из наиболее известных на международном уровне жилых рынков Греции.
Глифада, Вула, Вулиагмени, Эллинико, Алимос и Палео-Фалиро привлекают покупателей и арендаторов, которым важны близость побережья, досуг, коммерческая активность и сложившаяся международная жилая среда.
Надбавка к арендной плате значительна.
Согласно данным XE по объявлениям об аренде жилья площадью до 80 м² за III квартал 2026 года:
• Вула: около 20,27 €/м² в месяц, рост на 10,8% за год.
• Глифада: около 17,53 €/м², рост на 8,5%.
• Алимос: около 15,65 €/м², рост на 4,9%.
• Палео-Фалиро: около 15,02 €/м², рост на 9,7%.
Эти показатели демонстрируют, что южный жилой рынок сохраняет одни из самых высоких арендных ожиданий в Аттике.
Но различия важны.
Даже в пределах Ривьеры аренда растёт неравномерно.
Квартира у моря в Вуле, современный объект в Глифаде и небольшое жильё в Алимосе — разные продукты для разных групп арендаторов.
Лучшие локации не обязательно дают самую высокую арендную доходность, поскольку стоимость приобретения также может быть значительно выше.
Это важное обстоятельство для международных инвесторов.
Престижный адрес способен сохранять долгосрочную привлекательность, но не обеспечивает автоматически максимальную процентную доходность.
5. Север Афин: образование, занятость и постоянный жилищный спрос
Северные пригороды работают по несколько иной экономической модели.
Кифисия, Маруси, Халандри, Психико и Агия-Параскеви тесно связаны с долгосрочным спросом на жильё.
Эти районы привлекают семьи, специалистов, руководителей и жителей, для которых особенно важны школы, доступ к деловым центрам и сложившаяся районная инфраструктура.
Здесь также сосредоточено значительное число частных и международных учебных заведений.
Арендные данные за 2026 год показательны.
Для объектов площадью до 80 м²:
Кифисия показала около 16,07 €/м², рост на 9,5% за год.
Маруси достиг около 14,86 €/м², рост на 10,6%.
Халандри достиг около 14,57 €/м², рост на 13,3%.
Повышение в Халандри особенно интересно.
Запрашиваемая аренда остаётся ниже, чем в Кифисии, но годовой темп роста выше.
Это отражает более общий инвестиционный принцип:
Объекту не обязательно находиться в самом дорогом районе, чтобы пользоваться сильным арендным спросом.
Районы с хорошей транспортной связностью, рабочими местами, школами и значительным постоянным населением также способны поддерживать существенный рост аренды.
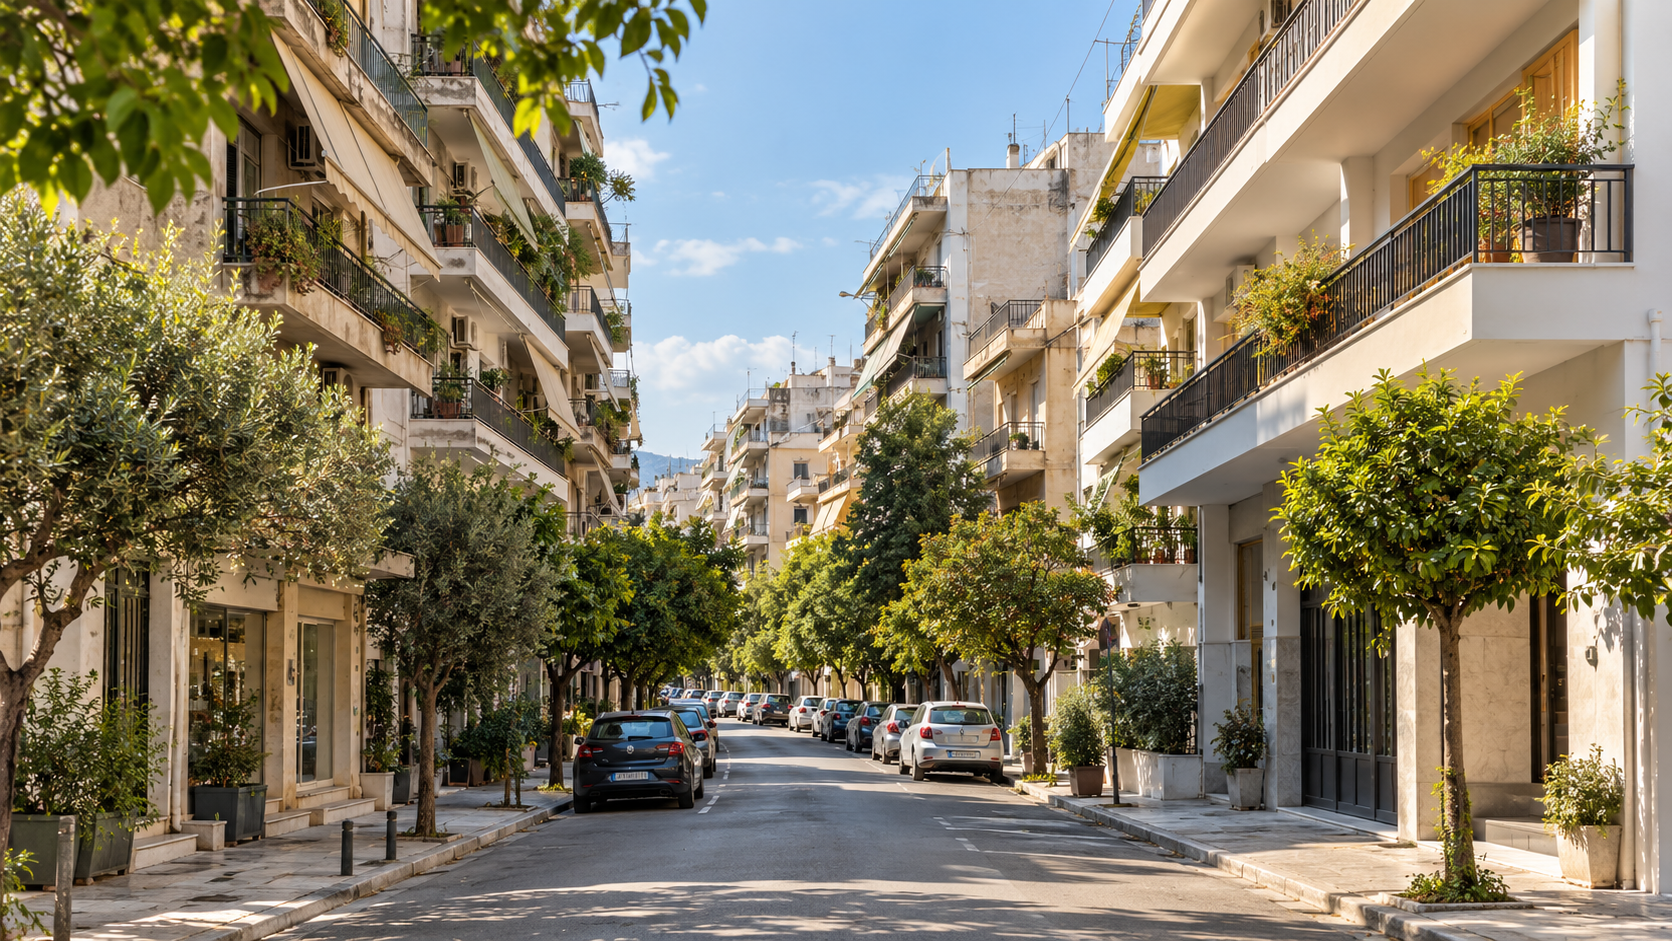
6. Развивающиеся жилые рынки: где история становится интереснее
Для девелоперов и арендных инвесторов наиболее интересные изменения могут происходить за пределами традиционных премиальных районов.
Рассмотрим Геракас, Каллифею, Неа-Смирни, Мосхато и Агиос-Димитриос.
Это не одинаковые рынки.
Но у них есть важная общая черта.
Это сложившиеся места, где люди уже живут, работают, передвигаются и нуждаются в постоянном жилье.
Многие жители не ищут роскоши.
Им нужен функциональный дом.
Комфортная квартира.
Разумное время в пути до работы.
Доступ к магазинам, общественному транспорту и повседневным услугам.
И всё чаще — объект, не требующий от них решать проблемы обслуживания старого неотремонтированного здания.
В Геракасе запрашиваемые ставки аренды небольших квартир выросли примерно на 15,2% год к году в III квартале 2026 года.
Халандри показал 13,3%.
В Каллифее рост был более умеренным — 4,8%, при этом рынок продолжал поглощать значительный объём арендных объявлений.
В Неа-Смирни аренда выросла примерно на 5,1%.
Агиос-Димитриос показал 6,7%.
Мосхато — около 5,8%.
Эти различия важны.
Они показывают, что следующий этап роста аренды — не только история о конкуренции богатых семей за престижные адреса.
Это также обычный жилищный спрос в растущей экономике крупного города.
7. Рынок аренды Афин: сравнение по районам
В следующей таблице использованы запрашиваемые ставки аренды XE за III квартал 2025 и III квартал 2026 года.
Для сопоставимости рассматриваются жилые объекты площадью до 80 м² — сегмент, особенно важный для студий, квартир с одной спальней и компактных проектов переоборудования.
| Район | III кв. 2025 €/м²/месяц | III кв. 2026 €/м²/месяц | Изменение за год |
|---|---|---|---|
| Афины — городская категория платформы | 12,24 € | 13,13 € | +7,3% |
| Каллифея | 11,55 € | 12,10 € | +4,8% |
| Мосхато | 11,98 € | 12,68 € | +5,8% |
| Пирей | 11,68 € | 12,37 € | +5,9% |
| Неа-Смирни | 12,07 € | 12,68 € | +5,1% |
| Агиос-Димитриос | 11,86 € | 12,66 € | +6,7% |
| Дафни | 11,96 € | 12,72 € | +6,4% |
| Алимос | 14,92 € | 15,65 € | +4,9% |
| Глифада | 16,16 € | 17,53 € | +8,5% |
| Палео-Фалиро | 13,69 € | 15,02 € | +9,7% |
| Вула | 18,29 € | 20,27 € | +10,8% |
| Халандри | 12,86 € | 14,57 € | +13,3% |
| Геракас | 10,16 € | 11,70 € | +15,2% |
| Кифисия | 14,68 € | 16,07 € | +9,5% |
| Маруси | 13,43 € | 14,86 € | +10,6% |
| Артемида | 9,82 € | 12,02 € | +22,4% |
| Муниципалитет Метаморфоси | 10,18 € | 11,14 € | +9,4% |
Источник: XE, тенденции рынка недвижимости, III квартал 2025 — III квартал 2026 года. Цифры отражают ставки в объявлениях, а не в заключённых договорах. Данные не скорректированы на изменения состава, возраста или качества предлагаемых объектов.
Таблица содержит несколько важных выводов.
Во-первых, самые дорогие районы обычно остаются дорогими.
Во-вторых, наибольший годовой процентный рост не обязательно наблюдается там, где цены выше всего.
В-третьих, сложившиеся жилые районы за пределами традиционного рынка роскоши продолжают демонстрировать арендный спрос.
И в-четвёртых, небольшие квартиры — особенно важный сегмент для наблюдения.
Необычно высокий рост в Артемиде также следует трактовать осторожно. XE указывает 209 объявлений в этой размерной категории в III квартале 2025 года и 140 — в III квартале 2026 года. Изменение состава объявлений может влиять на сравнение; эти данные не доказывают аналогичный рост фактической аренды сопоставимых объектов.
Муниципалитет Метаморфоси включён для сравнения с северным рынком; его не следует путать с проектом Santheos Project Metamorfoseos, ST-023, расположенным в Каллифее.
8. Что показывает география проектов Santheos
Публично представленный девелоперский портфель Santheos позволяет по-новому взглянуть на меняющуюся географию инвестиций в жильё Афин.
Проекты не ограничиваются Колонаки, Ривьерой или одним сложившимся премиальным жилым рынком.
Напротив, портфель охватывает несколько разных жилых направлений.
В Каллифее публично перечислены проекты ST-001, ST-011, ST-023, ST-027, ST-028, ST-034, ST-036, ST-044 и ST-049.
В Пирее примеры жилых проектов включают ST-005, ST-035, ST-037 и ST-046.
В Мосхато портфель включает ST-014 и ST-042.
В Геракасе — ST-010, ST-029 и ST-047.
Среди других публично задокументированных мест расположения проектов — Алимос, Глифада, Неа-Смирни, Агиос-Димитриос, Дафни, Халандри, Артемида, Неа-Филадельфия, Мати и несколько локаций в центре Афин.
Такое распределение важно, потому что арендные рынки этих районов ведут себя по-разному.
Объект в Глифаде может оцениваться отчасти через ограниченность прибрежного предложения и образ жизни.
Отремонтированная квартира в Каллифее может привлечь арендаторов, которым важна доступность между центром Афин и южными пригородами.
Объект в Геракасе может обслуживать спрос сложившихся северо-восточных жилых сообществ.
Небольшая квартира в Пирее может заинтересовать людей, чья работа и повседневная жизнь связаны с портом и окружающей городской экономикой.
В каждом случае арендное предложение должно соответствовать реальной аудитории арендаторов.
Хороший девелопмент начинается с понимания того, кто будет жить в готовом здании.
Он не должен начинаться с предположения, что каждый район привлечёт одинакового арендатора или обеспечит одинаковую плату.
9. Почему отремонтированные квартиры могут превосходить ближайшее окружение
Это подводит меня к наблюдению из нашего собственного опыта девелопмента и управления недвижимостью.
При подготовке арендных прогнозов девелоперы обычно используют консервативные допущения, основанные на доступных рыночных данных.
Мы изучаем сопоставимые объекты.
Учитываем расположение, площадь квартиры, ожидаемый профиль арендатора и текущие ставки.
Также принимаем во внимание, что многие здания в Афинах эксплуатируются уже несколько десятилетий.
Однако, когда некоторые недавно отремонтированные объекты выходят на арендный рынок, иногда выясняется, что реальный интерес арендаторов выше первоначальных ожиданий.
В отдельных случаях потенциальные арендаторы демонстрировали готовность платить несколько больше, чем предполагалось в наших исходных расчётах.
Я считаю, что это отражает изменение предпочтений арендаторов.
Арендатор снимает не просто 45 или 55 м².
Он оценивает качество проживания.
Современная ли электропроводка?
Новая ли ванная комната?
Удобна ли кухня?
Подходят ли окна и теплоизоляция?
Эффективны ли отопление и охлаждение?
Поддерживается ли в порядке входная группа здания?
Правильно ли обставлена квартира?
Создаёт ли объект ощущение чистоты, безопасности и готовности к заселению?
Эти факторы могут существенно менять ситуацию.
Полностью отремонтированная квартира с современным оснащением может конкурировать не только с другими объектами в том же здании, но и на гораздо более широком рынке арендаторов, ищущих лучшее жильё.
Именно здесь качество девелопмента становится экономическим преимуществом.
Однако наши наблюдения в управлении недвижимостью не следует путать с опубликованным статистическим исследованием фактических арендных ставок. Измеримая надбавка за ремонт потребовала бы сопоставлений с контролем расположения, площади, меблировки, условий договора и состояния объекта.
10. Надбавка за ремонт отличается от рыночной инфляции
Это различие заслуживает особого внимания.
В Афинах действуют две отдельные силы.
Первая — общерыночная инфляция арендной платы.
Она возникает, когда общее соотношение спроса и предложения жилья поддерживает более высокие ставки.
Вторая — улучшение конкретного объекта.
Оно возникает, когда девелопер превращает старый или недостаточно используемый объект в жильё, которое арендаторы ценят выше.
Обе силы могут действовать одновременно.
Представим две квартиры на одной улице.
Площадь каждой — около 50 м².
Обе имеют сопоставимый доступ к транспорту и услугам.
Но одна — стареющая квартира с устаревшей кухней, старой ванной, неэффективными окнами и ограниченным современным оснащением.
Другая прошла комплексный ремонт с современными инженерными системами, улучшенной теплоизоляцией и функциональной планировкой.
Арендатор вполне обоснованно может оценить аренду второй квартиры выше.
Эта разница — не просто инфляция.
Это экономическая ценность улучшения актива.
Для девелоперов это особенно важно.
Арендная стоимость может расти не только потому, что район дорожает, но и потому, что сам объект становится привлекательнее.
11. Возможность переоборудования коммерческой недвижимости в жильё
Действующий механизм Golden Visa с порогом 250 000 € для переоборудования коммерческой недвижимости в жильё добавляет ещё одно измерение к этой теме.
При соблюдении применимых правовых условий подходящие нежилые объекты могут переводиться в жилое использование и соответствовать требованиям этой специальной инвестиционной категории. Официальная процедура требует стоимости приобретения не менее 250 000 € для одного объекта и завершения отвечающего условиям изменения назначения до подачи заявления на вид на жительство. Соответствие требованиям необходимо проверять для конкретного объекта и сделки.
С точки зрения девелопмента это позволяет вводить в жилой рынок недостаточно используемые коммерческие здания.
Экономическая трансформация может быть значительной.
Бывшие офисы могут становиться компактными квартирами.
Устаревшие коммерческие помещения можно перепроектировать под современные жилищные потребности.
Здания с устаревшими интерьерами и инженерными системами можно модернизировать.
Процесс создаёт строительную активность и способен добавить жилое предложение в сложившихся районах.
Один из примеров Santheos — Project Line, ST-044 в Каллифее, публично описанный как проект из 20 квартир площадью примерно 48–56 м².
Такой жилой продукт показывает растущую важность эффективных планировок.
Для арендатора хорошо спроектированная квартира в 50 м² может быть полезнее более крупного, но плохо обслуживаемого объекта.
Для инвестора важен вопрос, оправданы ли затраты на девелопмент и цена приобретения той арендой, которую готовый объект реально способен обеспечить.
Golden Visa может быть дополнительным инвестиционным фактором.
Но она не должна заменять фундаментальный анализ актива.
12. Рост арендного спроса не означает успех каждого объекта
Сила арендного рынка не должна поощрять нереалистичные допущения.
Было бы неправильно утверждать, что квартира в Афинах никогда не может оставаться пустой.
Простой зависит от цены, состояния, расположения, предпочтений арендаторов и качества управления.
Также неверно предполагать, что нынешние темпы роста аренды сохранятся бесконечно.
В ряде районов Афин рост уже замедлился по сравнению с исключительно сильными 2023 и 2024 годами.
Кроме того, повышение аренды создаёт серьёзные проблемы доступности жилья.
Если ставки длительно растут быстрее доходов домохозяйств, рынок в итоге может столкнуться с сопротивлением.
Одни арендаторы перейдут в меньшие квартиры.
Другие переедут дальше от дорогих кварталов.
Домохозяйства могут жить совместно или откладывать переезд.
А дополнительное предложение жилья может постепенно уменьшить давление в отдельных сегментах.
Поэтому наиболее сильный инвестиционный тезис состоит не в том, что аренда будет расти всегда.
А в том, что правильно позиционированные жилые объекты с адекватной ценой и профессиональным управлением могут сохранять конкурентоспособность в разных рыночных условиях.
13. Следующий этап: более избирательный арендный рынок
Глядя вперёд, я считаю, что арендный рынок Афин будет всё сильнее дифференцироваться.
Традиционные премиальные районы сохранят более высокие цены благодаря расположению, престижу и ограниченности предложения.
Но сложившиеся жилые кварталы за их пределами могут предложить другой тип инвестиционных возможностей.
В Каллифее, Мосхато, Неа-Смирни, Геракасе, Пирее и других кварталах инвесторы могут найти иной баланс между затратами на приобретение и арендным спросом.
Одновременно арендаторы могут становиться всё более требовательными к качеству самой квартиры.
Это способно поддержать профессионально реализованные жилые проекты, сочетающие удобные локации с современными планировками, улучшенной энергоэффективностью и надёжным управлением.
Но итоговый результат каждого актива всё равно будет зависеть от цены покупки и реалистично достижимой аренды.
Престижный район не гарантирует автоматически привлекательную арендную доходность.
И развивающийся квартал не гарантирует автоматически более высокий рост стоимости.
Объект необходимо оценивать по его собственным характеристикам.
Заключение: арендный рынок Афин больше не определяется только самыми дорогими районами
Десятилетиями Колонаки, Кифисия, Психико, Глифада и Вулиагмени были одними из самых узнаваемых названий в жилой недвижимости Афин.
Они остаются важными.
Но сегодня арендный рынок рассказывает более широкую историю.
Рост распространился на районы, где живут и работают обычные афиняне.
Небольшие квартиры играют всё более важную роль в жилищной экономике города.
А недавно отремонтированные объекты могут предложить то, что значительной части старого фонда сложно обеспечить без дополнительных инвестиций: современную функциональную среду для жизни.
Для международных инвесторов это меняет подход к оценке Афин.
Теперь недостаточно спросить:
«Какой район самый дорогой?»
Более полезный вопрос:
«Где сильный жилищный спрос встречается с хорошо спроектированным объектом по подходящей цене приобретения?»
Судя по нашему опыту девелопмента и управления жильём в Афинах, ответ всё чаще находится на значительно более широкой территории, чем традиционные премиальные кварталы города.
Колонаки показывает ценность престижа.
Ривьера — ценность образа жизни и ограниченного прибрежного предложения.
Северные пригороды — ценность сложившейся жилой инфраструктуры.
А Каллифея, Мосхато, Геракас и Пирей — важность практического жилищного спроса и возможностей городской регенерации.
Каждый рынок выполняет свою задачу.
И каждому нужна своя инвестиционная стратегия.
В конечном счёте я считаю, что самое важное различие в жилых инвестициях Афин проходит уже не просто между дорогими и недорогими кварталами.
А между объектами, отвечающими современным жилищным ожиданиям, и теми, которые им не отвечают.
Район создаёт возможность.
Девелопмент создаёт продукт.
А арендатор определяет его арендную стоимость.
Именно здесь будет определяться следующий этап рынка инвестиций в жильё Афин.
Источники исследования и методология
1. XE — Тенденции рынка недвижимости, III квартал 2025 — III квартал 2026 года. Запрашиваемая аренда по районам для жилья площадью до 80 м².
https://www.xe.gr/en/property/real-estate-market-trends-in-greece
2. Indomio — Рынок недвижимости Колонаки, сентябрь 2026 года. Средние запрашиваемые ставки аренды и цены продажи в Колонаки.
https://www.indomio.gr/en/agora-akiniton/attiki/kolonaki-lykavittos/kolonaki/
3. Santheos — Официальный каталог проектов. Публично перечисленные названия, номера и местоположения проектов.
https://www.santheos.com/projects-golden-visa-greece/
4. Eleftheros Typos — Исторический анализ рынка аренды, март 2026 года. Исторические региональные изменения запрашиваемой аренды, составленные по Spitogatos и другим рыночным данным.
5. Reuters — Стремительный рост аренды угрожает экономическому восстановлению Греции, 11 февраля 2026 года (перепечатано Investing.com). Доступность жилья и исторический рост аренды в Афинах.
6. Греческая статистическая служба — Индекс потребительских цен, сентябрь 2026 года. Официальные данные об инфляции.
https://www.statistics.gr/documents/20181/f648c4f7-3aef-a9ae-54d7-2c37e4b28208
7. Банк Греции — Обзор финансовой стабильности, октябрь 2025 года. Ограничения предложения жилья, строительная активность и риски доступности.
https://www.bankofgreece.gr/Publications/FINANCIAL_STABILITY_REVIEW_OCT_2025_%CE%95%CE%9D.pdf
8. Национальный реестр государственных административных услуг Греции. Официальные требования к инвестициям Golden Visa на 250 000 € с изменением назначения объекта.
Методология: Арендные цифры отражают запрашиваемые цены в объявлениях, а не стоимость по заключённым договорам. Данные Колонаки взяты из отдельного ряда Indomio с другим составом объектов и периодом наблюдения, поэтому напрямую несопоставимы с таблицей небольших квартир XE. Публичные проекты Santheos используются для определения географического охвата, а не как утверждение, что все перечисленные квартиры уже завершены или сданы. Личные операционные наблюдения отражают профессиональный опыт, а не аудированную статистику по всему портфелю.