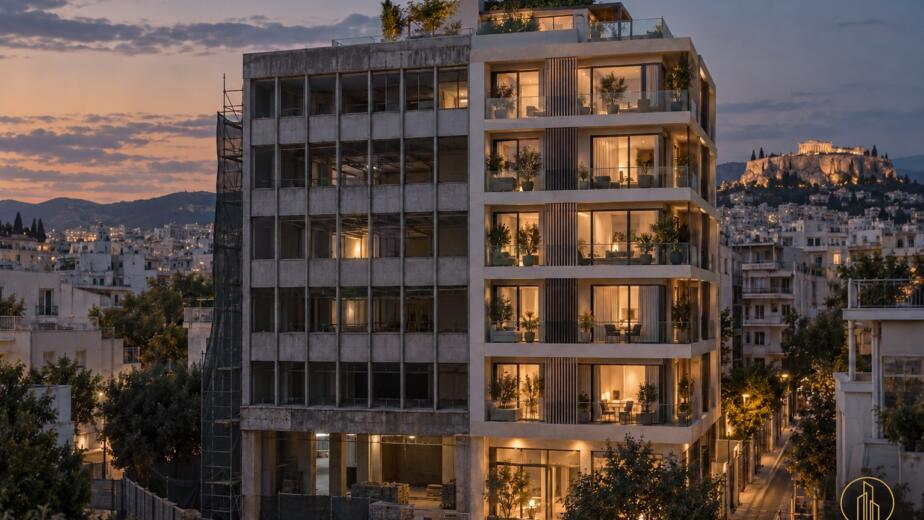

از مناطق مسکونی ممتاز تا محلههای نوظهور — افزایش اجارهبها و تقاضا برای خانههای بازسازیشده چه چیزی درباره آتن نشان میدهد؟
نویسنده: Lei Chen
آتن، یونان | تاریخ نگارش: 14 اکتبر 2026
سالهای طولانی، گفتوگو درباره مطلوبترین مناطق مسکونی آتن با مجموعهای از نامهای آشنا آغاز میشد.
کولوناکی.
کیفیسیا.
پسیکیکو.
گلیفادا.
وولا.
وولیاگمنی.
این مناطق مدتها از معتبرترین بازارهای مسکونی شهر بودهاند و خانوادههای ریشهدار یونانی، مدیران ارشد، ساکنان بینالمللی و سرمایهگذاران خواهان مالکیت بلندمدت ملک را جذب کردهاند.
جذابیت آنها قابلدرک است.
کولوناکی موقعیت مرکزی استثنایی و محیط شهری معتبری دارد.
حومههای شمالی، محلههای مسکونی تثبیتشده، فضای سبز، مدارس بینالمللی و دسترسی به مراکز مهم کسبوکار را ارائه میکنند.
حومههای جنوبی، نزدیکی به دریا، سبک زندگی ریویِرای آتن و بازاری مسکونی با سطح توسعه روزافزون را عرضه میکنند.
اما بازار اجاره آتن در سال 2026 داستان پیچیدهتری دارد.
رشد اجارهبها دیگر به معتبرترین نشانیهای شهر محدود نیست.
از کالیتئا و موسخاتو تا گراکاس، خالاندری، نئا اسمیرنی، آگیوس دیمیتریوس و پیرئوس، افزایش تقاضا برای مسکن مناسب، انتظارات اجاره را در پهنه جغرافیایی بسیار گستردهتری تغییر میدهد.
بر پایه تجربه من در توسعه ملک، بازسازی و مدیریت اجاره، یکی از جالبترین تغییرات صرفاً افزایش اجارهبها نیست.
بلکه این است که مستأجران بیش از پیش میان آپارتمانی فرسوده و خانهای تازهبازسازیشده تفاوت قائل میشوند.
این تمایز ممکن است به یکی از ویژگیهای تعیینکننده چرخه بعدی سرمایهگذاری مسکونی آتن تبدیل شود.
1. کولوناکی: معیار سنتی مسکن ممتاز در مرکز آتن
کولوناکی — Κολωνάκι — همچنان یکی از شناختهشدهترین و معتبرترین محلههای مرکز آتن است.
ارزش آن بر ترکیبی از ویژگیهایی استوار است که بازتولیدشان در جای دیگر دشوار است.
این محله به میدان سینتاگما، مناطق مهم تجاری و اداری، رستورانهای جاافتاده، فروشگاههای لوکس، مراکز فرهنگی و دامنههای تپه لیکابتوس نزدیک است.
بافت شهری تثبیتشده نیز عرضه را محدود میکند.
طبق دادههای بازار مسکونی Indomio در سپتامبر 2026 ، میانگین اجاره درخواستی کولوناکی حدود 20.09 یورو برای هر مترمربع در ماه بود؛ رشدی سالانه در حدود 2.8%.
میانگین قیمت فروش درخواستی مسکن نیز حدود 6,404 یورو برای هر مترمربع بود.
این ارقام کولوناکی را در میان بازارهای مسکونی ممتاز آتن قرار میدهند.
اما نکته دیگری نیز به همان اندازه مهم است.
یک محله میتواند از بالاترین اجارههای آتن برخوردار باشد، بدون آنکه سریعترین رشد سالانه اجاره را ثبت کند.
قیمتهای درخواستی کولوناکی از پیش دارای اضافهارزش قابلتوجهی هستند. این ارقام بهتنهایی روشن نمیکنند چرا رشد سالانه اجاره آن با دیگر مناطق متفاوت است.
سرمایهگذاران برای موقعیت مرکزی کمیاب، اعتبار تثبیتشده و مطلوبیت بلندمدت محله هزینه میپردازند.
اما در دیگر بخشهای آتن، فرایند اقتصادی متفاوتی محرک رشد اجاره است.
در آنجا فرصت اغلب از بهبود کیفیت مسکن در مناطقی با تقاضای رو به رشد میآید، نه از نشانیای که از قبل گران است.
2. آتن چندین سال رشد قابلتوجه اجارهبها را تجربه کرده است
برای درک بازار امروز باید فراتر از یک سال را ببینیم.
بهبود بازار املاک یونان پس از بحران بدهی حاکمیتی، در ابتدا بیش از همه در فروش ملک آشکار بود.
سرمایهگذاری مسکونی بازگشت.
آپارتمانهای قدیمی بازسازی شدند.
خریداران بینالمللی دوباره آتن را کشف کردند.
گردشگری گسترش یافت و اشتغال و فعالیت اقتصادی داخلی بهتدریج بهبود پیدا کرد.
سپس بازار اجاره مسکونی وارد دوره تعدیل خود شد.
بر اساس تحلیلی از دادههای اجاره درخواستی Spitogatos که در مارس 2026 منتشر شد، رشد اجاره در سالهای 2023 و 2024 بهویژه قوی بود.
در مرکز آتن، افزایش سالانه حدود 8.3% در سال 2023 و 9.5% در سال 2024 بود.
در حومههای جنوبی این ارقام بهترتیب حدود 8.2% و 9.5% بودند.
شمال آتن نیز افزایش را ثبت کرد، هرچند عموماً با سرعت کمتر.
پیرئوس رشد بهویژه قدرتمندی داشت: تغییر سالانه حدود 10.2% در 2023 و 11.1% در 2024.
در طول 2025 سرعت رشد کمتر شد، هرچند اجارهبها در بسیاری از مناطق همچنان بالا رفت.
در فوریه 2026 ، Reuters به برآورد E-Real Estate اشاره کرد که بر اساس آن، میانگین اجاره در آتن بین 2019 و 2024 بیش از 50% افزایش یافته بود، در حالی که میانگین دستمزد یونان در همان دوره حدود 27% رشد کرده بود.
این تمایز مهم است.
در بخشهایی از دوره بهبود، تورم اجاره بهمراتب از رشد دستمزد بیشتر بوده است.
این وضعیت هم قدرت اقتصادی تقاضای مسکن و هم فشار بر توان پرداخت خانوارهای یونانی را نشان میدهد.
برای مالکان، افزایش اجاره میتواند درآمد سرمایهگذاری را بهتر کند. برای مستأجران، همین روند ممکن است فشار مالی جدی ایجاد کند.
هر ارزیابی مسئولانه از بازار املاک آتن باید هر دو جنبه را به رسمیت بشناسد.
3. قیمت انرژی، تورم و تغییر هزینه مسکن
افزایش اجاره مسکونی جدا از دیگر تحولات رخ نداده است.
از 2022 ، یونان مانند بقیه اروپا نوسانهای قابلتوجهی را در قیمت انرژی، هزینه ساخت، مصالح، حملونقل و هزینه عمومی زندگی تجربه کرده است.
بحران بینالمللی انرژی بر گرمایش، برق و بسیاری از نهادههای لازم برای بهرهبرداری یا بازسازی ملک مسکونی اثر گذاشت.
اخیراً نیز بازگشت نااطمینانی جهانی در حوزه انرژی و ژئوپلیتیک به فشارهای تورمی بیشتر کمک کرده است.
طبق اعلام سازمان آمار یونان، شاخص قیمت مصرفکننده کشور در سپتامبر 2026 نسبت به سال قبل 5.0% افزایش یافت.
با این حال، تورم بهتنهایی رشد اجاره را توضیح نمیدهد.
مالکان صرفاً به دلیل افزایش مخارج خود بهطور خودکار اجاره بیشتری دریافت نمیکنند.
توان دریافت اجاره بالاتر همچنان به تقاضا، عرضه موجود، قدرت خرید مستأجر و جذابیت ملک بستگی دارد.
رابطه مهمتر، رابطه میان افزایش هزینهها و کمبود مسکن مناسب است.
آتن موجودی بزرگی از ساختمانهای مسکونی قدیمی دارد.
بسیاری از آپارتمانها هنوز به بازسازی اساسی یا ارتقای بهرهوری انرژی نیاز دارند.
پس از بحران مالی یونان، ساختوساز جدید برای مدتی طولانی محدود بود.
در نتیجه، مستأجرانی که به دنبال خانهای مدرن، راحت و کممصرف هستند، اغلب گزینههای کمتری از آنچه تعداد کل آپارتمانهای موجود القا میکند پیش رو دارند.
این موضوع تمایزی مهم میان کمیت مسکن و کیفیت مسکن ایجاد میکند.
ممکن است آتن موجودی قابلتوجهی از ملک مسکونی داشته باشد.
اما تعداد آپارتمانهای تازهبازسازیشده، خوشطراحی و کممصرف بسیار محدودتر است.
این کمیابی کمک میکند بفهمیم چرا املاک بازسازیشده میتوانند توجه ویژهای جلب کنند.
4. حومههای جنوبی: اجارههای بالا با پشتوانه سبک زندگی و کمیابی
ریویِرای آتن به یکی از شناختهشدهترین بازارهای مسکونی یونان در سطح بینالمللی تبدیل شده است.
گلیفادا، وولا، وولیاگمنی، الینیکو، آلیموس و پالئو فالیرو خریداران و مستأجرانی را جذب میکنند که نزدیکی به ساحل، امکانات تفریحی، فعالیت تجاری و محیط مسکونی بینالمللی تثبیتشده میخواهند.
اضافهارزش اجاره قابلتوجه است.
طبق دادههای اجاره آگهیشده XE در سهماهه سوم 2026 برای مسکن تا 80 مترمربع:
• وولا: حدود 20.27 یورو/مترمربع در ماه؛ رشد سالانه 10.8%.
• گلیفادا: حدود 17.53 یورو/مترمربع؛ رشد 8.5%.
• آلیموس: حدود 15.65 یورو/مترمربع؛ رشد 4.9%.
• پالئو فالیرو: حدود 15.02 یورو/مترمربع؛ رشد 9.7%.
این ارقام نشان میدهند بازار مسکونی جنوب همچنان برخی از بالاترین انتظارات اجاره را در آتیکا دارد.
اما تفاوتها مهماند.
حتی در ریویِرا، رشد اجاره یکسان نیست.
آپارتمان ساحلی در وولا، واحد مدرن در گلیفادا و ملک مسکونی کوچکتر در آلیموس محصولات متفاوتی برای گروههای متفاوت مستأجر هستند.
قویترین موقعیتها لزوماً بالاترین بازده اجاره را ایجاد نمیکنند، زیرا قیمت خرید آنها نیز میتواند بسیار بیشتر باشد.
این نکته برای سرمایهگذاران بینالمللی مهم است.
نشانی معتبر میتواند مطلوبیت بلندمدت را حفظ کند، اما بهطور خودکار بالاترین بازده درصدی را نمیسازد.
5. شمال آتن: آموزش، اشتغال و تقاضای دائمی سکونت
حومههای شمالی با الگویی اقتصادی تا حدی متفاوت عمل میکنند.
مناطقی مانند کیفیسیا، ماروسی، خالاندری، پسیکیکو و آگیا پاراسکوی با تقاضای بلندمدت سکونت ارتباط نزدیک دارند.
این مناطق خانوادهها، متخصصان، مدیران و ساکنانی را جذب میکنند که برای مدارس، دسترسی به مراکز کسبوکار و زیرساخت جاافتاده محله اهمیت ویژهای قائلاند.
تمرکز قابلتوجهی از مؤسسات آموزشی خصوصی و بینالمللی نیز در آنها وجود دارد.
دادههای اجاره 2026 گویا هستند.
برای املاک تا 80 مترمربع:
کیفیسیا حدود 16.07 یورو/مترمربع ثبت کرد؛ رشد سالانه 9.5%.
ماروسی به حدود 14.86 یورو/مترمربع رسید؛ رشد 10.6%.
خالاندری به حدود 14.57 یورو/مترمربع رسید؛ رشد 13.3%.
افزایش خالاندری بهویژه جالب است.
سطح اجاره درخواستی آن پایینتر از کیفیسیاست، اما نرخ رشد سالانه بالاتر است.
این وضعیت یک اصل گستردهتر سرمایهگذاری را نشان میدهد:
ملک برای برخورداری از تقاضای اجاره قوی، لزوماً نباید در گرانترین محله باشد.
محلههای دارای ارتباط مناسب، فرصت شغلی، مدرسه، حملونقل و جمعیت دائمی قابلتوجه نیز میتوانند از رشد معنادار اجاره پشتیبانی کنند.
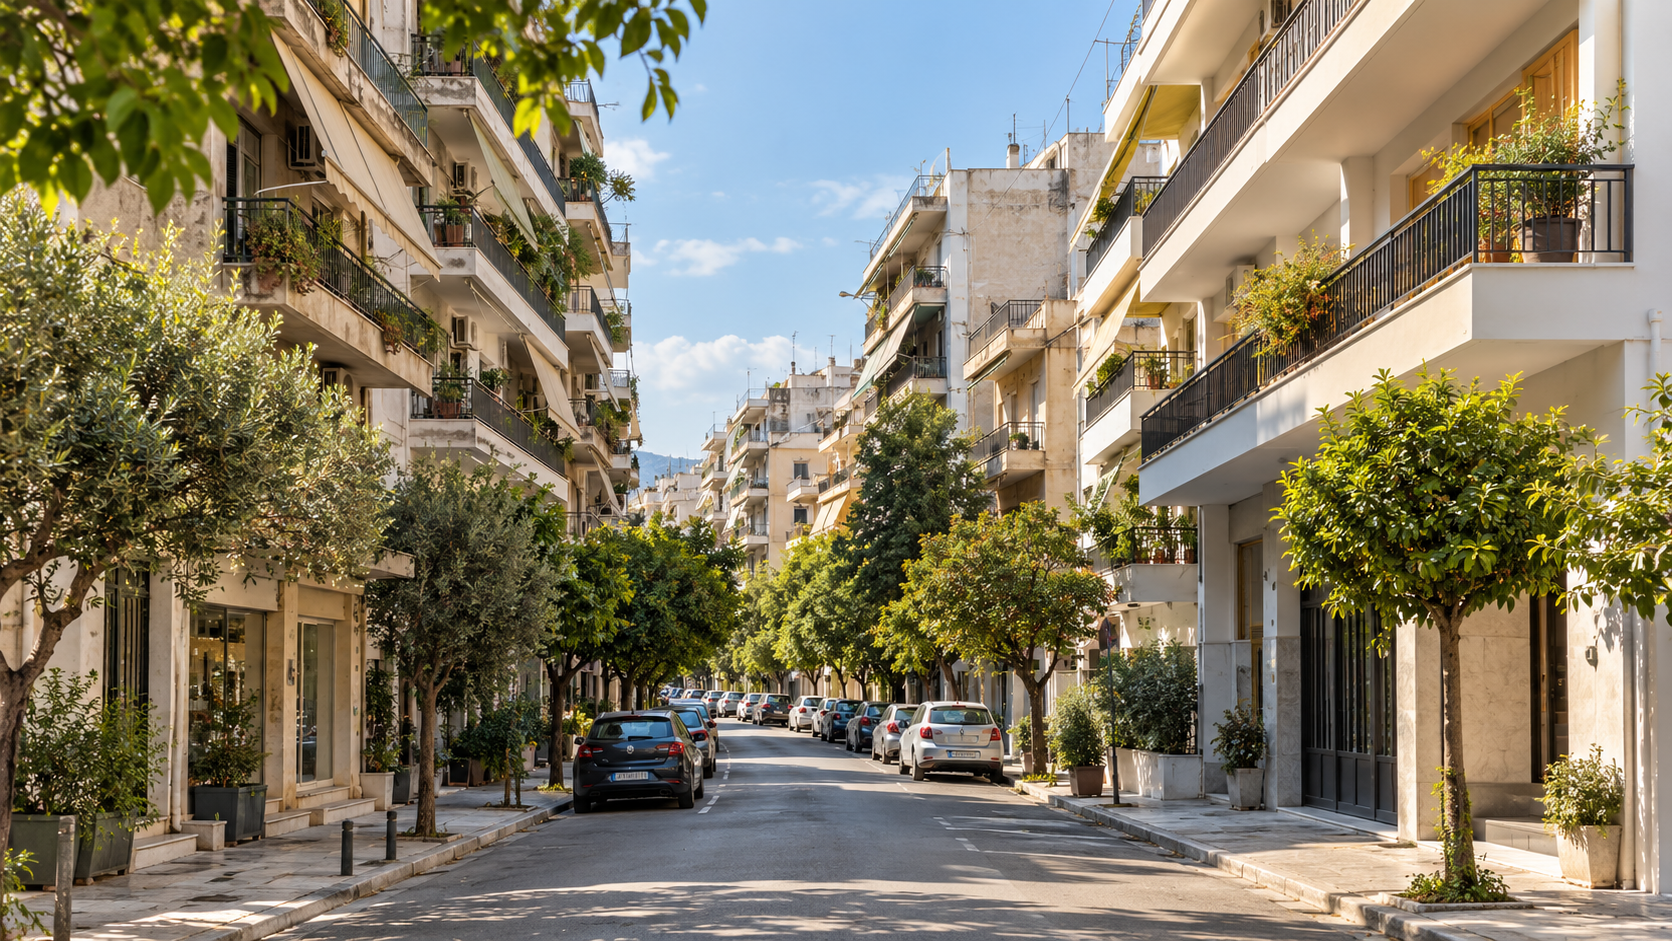
6. بازارهای مسکونی نوظهور: جایی که داستان جالبتر میشود
برای توسعهدهندگان و سرمایهگذاران اجاره، جالبترین تحولات ممکن است بیرون از مناطق سنتی ممتاز در جریان باشد.
گراکاس، کالیتئا، نئا اسمیرنی، موسخاتو و آگیوس دیمیتریوس را در نظر بگیرید.
این بازارها یکسان نیستند.
اما یک ویژگی مهم مشترک دارند.
آنها مکانهای تثبیتشدهای هستند که مردم از قبل در آنها زندگی، کار و رفتوآمد میکنند و به مسکن دائمی نیاز دارند.
بسیاری از ساکنان به دنبال تجمل نیستند.
آنها خانهای کاربردی میخواهند.
آپارتمانی راحت.
مسیر معقولی تا محل کار.
دسترسی به فروشگاه، حملونقل عمومی و خدمات روزمره.
و هرچه بیشتر، ملکی که مجبورشان نکند با مشکلات نگهداری ساختمانی قدیمی و بازسازینشده دستوپنجه نرم کنند.
در گراکاس، اجاره درخواستی آپارتمانهای کوچک در سهماهه سوم 2026 حدود 15.2% نسبت به سال قبل افزایش یافت.
خالاندری 13.3% ثبت کرد.
در کالیتئا رشد معتدلتر و برابر با 4.8% بود، در حالی که بازار همچنان حجم قابلتوجهی از آگهیهای اجاره را جذب میکرد.
در نئا اسمیرنی، اجاره حدود 5.1% افزایش یافت.
آگیوس دیمیتریوس 6.7% ثبت کرد.
موسخاتو حدود 5.8% رشد داشت.
این تفاوتها اهمیت دارند.
آنها نشان میدهند مرحله بعدی رشد اجاره صرفاً داستان رقابت خانوادههای ثروتمند برای نشانیهای ممتاز نیست.
بلکه به تقاضای عادی مسکن در یک اقتصاد کلانشهری رو به رشد نیز مربوط است.
7. بازار اجاره آتن: مقایسه منطقهبهمنطقه
جدول زیر از دادههای اجاره درخواستی XE در سهماهه سوم 2025 و سهماهه سوم 2026 استفاده میکند.
برای حفظ سازگاری، تمرکز آن بر واحدهای مسکونی تا 80 مترمربع است؛ بخشی که برای استودیوها، آپارتمانهای یکخوابه و پروژههای تبدیل کوچک اهمیت ویژهای دارد.
| منطقه | سهماهه سوم 2025 یورو/مترمربع/ماه | سهماهه سوم 2026 یورو/مترمربع/ماه | تغییر سالانه |
|---|---|---|---|
| آتن — دستهبندی شهری پلتفرم | 12.24 € | 13.13 € | +7.3% |
| کالیتئا | 11.55 € | 12.10 € | +4.8% |
| موسخاتو | 11.98 € | 12.68 € | +5.8% |
| پیرئوس | 11.68 € | 12.37 € | +5.9% |
| نئا اسمیرنی | 12.07 € | 12.68 € | +5.1% |
| آگیوس دیمیتریوس | 11.86 € | 12.66 € | +6.7% |
| دافنی | 11.96 € | 12.72 € | +6.4% |
| آلیموس | 14.92 € | 15.65 € | +4.9% |
| گلیفادا | 16.16 € | 17.53 € | +8.5% |
| پالئو فالیرو | 13.69 € | 15.02 € | +9.7% |
| وولا | 18.29 € | 20.27 € | +10.8% |
| خالاندری | 12.86 € | 14.57 € | +13.3% |
| گراکاس | 10.16 € | 11.70 € | +15.2% |
| کیفیسیا | 14.68 € | 16.07 € | +9.5% |
| ماروسی | 13.43 € | 14.86 € | +10.6% |
| آرتمیدا | 9.82 € | 12.02 € | +22.4% |
| شهرداری متامورفوسی | 10.18 € | 11.14 € | +9.4% |
منبع: روندهای بازار املاک XE ، سهماهه سوم 2025 تا سهماهه سوم 2026. ارقام، اجاره آگهیشده را نشان میدهند، نه قراردادهای منعقدشده را. دادهها بابت تغییر ترکیب، قدمت یا کیفیت املاک آگهیشده تعدیل نشدهاند.
جدول چند نکته مهم دارد.
نخست، گرانترین مناطق عموماً گران باقی میمانند.
دوم، بیشترین افزایش درصدی سالانه لزوماً در مناطق دارای بالاترین قیمت ثبت نمیشود.
سوم، مناطق مسکونی تثبیتشده بیرون از بازار سنتی لوکس همچنان تقاضای اجاره نشان میدهند.
و چهارم، آپارتمانهای کوچک بخش بسیار مهمی برای رصد هستند.
افزایش غیرعادی آرتمیدا نیز باید با احتیاط تفسیر شود. XE در این گروه متراژ، 209 ملک آگهیشده در سهماهه سوم 2025 و 140 ملک در سهماهه سوم 2026 گزارش میکند. تغییر ترکیب آگهیها میتواند بر مقایسه اثر بگذارد؛ این دادهها افزایش مشابه اجاره تحققیافته در املاک همسان را اثبات نمیکنند.
همچنین شهرداری متامورفوسی برای مقایسه با بازار شمال آورده شده و نباید با Project Metamorfoseos ، پروژه ST-023 شرکت Santheos در کالیتئا، اشتباه گرفته شود.
8. جغرافیای پروژههای Santheos چه چیزی نشان میدهد؟
سبد توسعه Santheos که بهصورت عمومی مستند شده، دیدگاه جالبی درباره جغرافیای در حال تغییر سرمایهگذاری مسکونی آتن ارائه میکند.
پروژههای آن به کولوناکی، ریویِرا یا یک بازار مسکونی ممتاز تثبیتشده محدود نیستند.
در عوض، سبد شامل املاکی در چند محور مسکونی متفاوت است.
در کالیتئا، پروژههای فهرستشده عمومی شامل ST-001 ، ST-011 ، ST-023 ، ST-027 ، ST-028 ، ST-034 ، ST-036 ، ST-044 و ST-049 هستند.
در پیرئوس، نمونه پروژههای مسکونی شامل ST-005 ، ST-035 ، ST-037 و ST-046 هستند.
در موسخاتو، سبد شامل ST-014 و ST-042 است.
در گراکاس، شامل ST-010 ، ST-029 و ST-047 است.
دیگر موقعیتهای عمومی و مستند پروژهها شامل آلیموس، گلیفادا، نئا اسمیرنی، آگیوس دیمیتریوس، دافنی، خالاندری، آرتمیدا، نئا فیلادلفیا، ماتی و چند موقعیت در مرکز آتن است.
این پراکندگی جغرافیایی اهمیت دارد، زیرا بازار اجاره این مناطق رفتار متفاوتی دارد.
ملکی در گلیفادا ممکن است تا حدی بر اساس کمیابی ساحلی و سبک زندگی ارزیابی شود.
آپارتمان بازسازیشده در کالیتئا ممکن است مستأجرانی را جذب کند که دسترسی میان مرکز آتن و حومههای جنوبی میخواهند.
ملکی در گراکاس ممکن است پاسخگوی تقاضای جوامع مسکونی تثبیتشده شمالشرقی باشد.
آپارتمان کوچک در پیرئوس ممکن است برای کسانی جذاب باشد که کار و زندگی روزمرهشان با بندر و اقتصاد شهری پیرامون آن پیوند دارد.
در هر مورد، پیشنهاد اجاره باید با جامعه واقعی مستأجران متناسب باشد.
توسعه خوب ملک با شناخت کسانی آغاز میشود که در ساختمان تکمیلشده زندگی خواهند کرد.
نباید با این فرض آغاز شود که هر منطقه همان مستأجر یا همان اجاره را خواهد داشت.
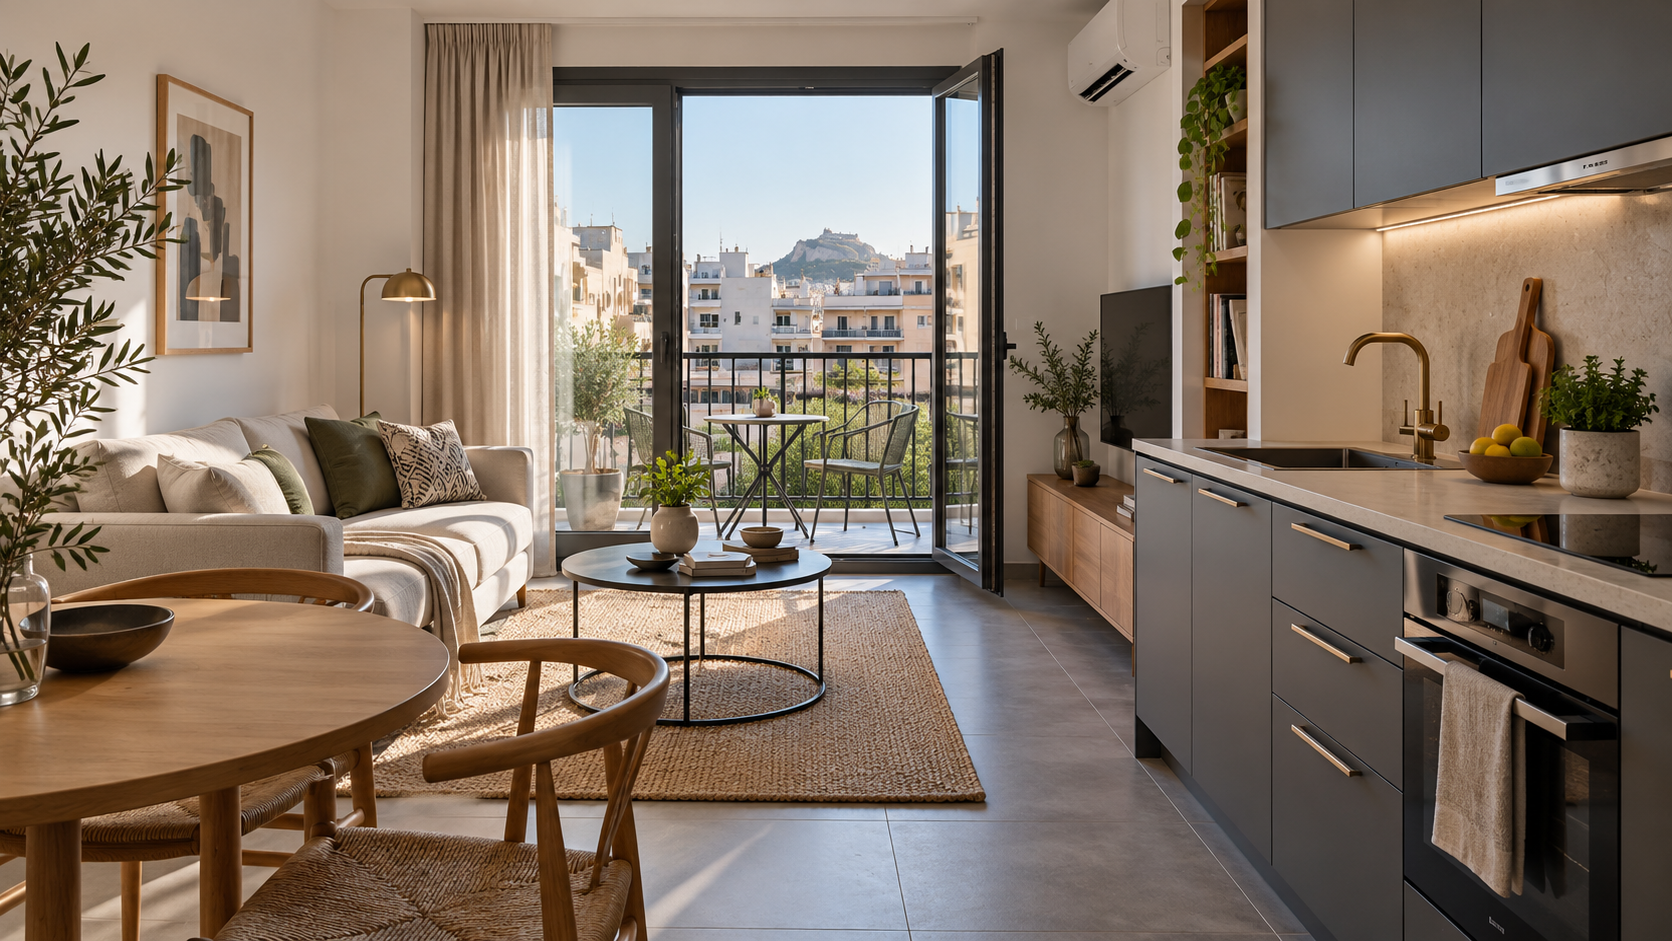
9. چرا آپارتمان بازسازیشده میتواند از محیط نزدیک خود بهتر عمل کند؟
این موضوع مرا به مشاهدهای از تجربه خودمان در توسعه و مدیریت ملک میرساند.
توسعهدهندگان هنگام برآورد اجاره معمولاً با فرضهای محافظهکارانه مبتنی بر شواهد موجود بازار کار میکنند.
ما املاک مشابه را بررسی میکنیم.
موقعیت، متراژ، مشخصات مستأجر موردانتظار و اجارههای جاری را در نظر میگیریم.
همچنین توجه داریم که بسیاری از ساختمانهای آتن چندین دهه مورد استفاده بودهاند.
با این حال، هنگامی که بعضی املاک تازهبازسازیشده وارد بازار میشوند، گاهی میبینیم علاقه واقعی مستأجران بیشتر از برآورد اولیه است.
در برخی موارد، مستأجران بالقوه آمادگی نشان دادهاند کمی بیش از فرض اولیه ما پرداخت کنند.
به باور من، این موضوع تغییر ترجیحات مستأجران را نشان میدهد.
مستأجر صرفاً 45 یا 55 مترمربع اجاره نمیکند.
او تجربه زندگی را میسنجد.
آیا سیستم برق مدرن است؟
آیا حمام نو است؟
آیا آشپزخانه کاربردی است؟
آیا پنجرهها و عایق مناسباند؟
آیا سیستم گرمایش و سرمایش کارآمد است؟
آیا ورودی ساختمان نگهداری میشود؟
آیا آپارتمان مبلمان مناسبی دارد؟
آیا ملک حس پاکیزگی، امنیت و آمادگی برای سکونت میدهد؟
این ملاحظات میتوانند تفاوت بزرگی ایجاد کنند.
یک آپارتمان کاملاً بازسازیشده با امکانات مدرن ممکن است نه فقط با دیگر واحدهای همان ساختمان، بلکه در بازار بسیار گستردهتری از مستأجران خواهان مسکن بهتر رقابت کند.
اینجاست که کیفیت توسعه به مزیت اقتصادی تبدیل میشود.
با این حال، مشاهدات مدیریت ملک ما نباید با مطالعه آماری منتشرشده درباره اجارههای تحققیافته اشتباه شود. اندازهگیری اضافهارزش بازسازی نیازمند مقایسههای همسان با کنترل موقعیت، مساحت، مبلمان، شرایط اجاره و وضعیت ملک است.
10. اضافهارزش بازسازی با تورم بازار تفاوت دارد
این تمایز شایسته توجه ویژه است.
دو نیروی جداگانه در آتن عمل میکنند.
نخست تورم عمومی اجاره در بازار است.
این زمانی رخ میدهد که رابطه کلی تقاضا و عرضه مسکن از اجاره بالاتر حمایت کند.
دوم بهبود مختص یک ملک است.
این زمانی رخ میدهد که توسعهدهنده ملکی قدیمی یا کماستفاده را به محصولی مسکونی تبدیل کند که برای مستأجر ارزش بیشتری دارد.
این دو نیرو ممکن است همزمان عمل کنند.
دو آپارتمان در یک خیابان را تصور کنید.
هر دو حدود 50 مترمربعاند.
هر دو دسترسی مشابهی به حملونقل و خدمات دارند.
اما یکی آپارتمانی فرسوده با آشپزخانه ازمدافتاده، حمام قدیمی، پنجرههای ناکارآمد و امکانات مدرن محدود است.
دیگری بهطور جامع با تأسیسات مدرن، عایق بهتر و نقشه کاربردی بازسازی شده است.
مستأجر میتواند بهطور منطقی ارزش اجاره بالاتری به آپارتمان دوم بدهد.
این تفاوت فقط تورم نیست.
بلکه ارزش اقتصادی بهبود دارایی است.
و برای توسعهدهندگان اهمیت ویژهای دارد.
ارزش اجاره نه فقط با گرانترشدن محله، بلکه با مطلوبترشدن خود ملک نیز میتواند افزایش یابد.
11. فرصت تبدیل ملک تجاری به مسکونی
چارچوب فعلی 250,000 یورویی Golden Visa برای تبدیل ملک تجاری به مسکونی، بُعد دیگری به این بحث میافزاید.
طبق شرایط قانونی مربوط، املاک غیرمسکونی واجد شرایط میتوانند به کاربری مسکونی تبدیل شوند و در این دسته سرمایهگذاری خاص واجد شرایط قرار گیرند. فرایند رسمی، حداقل ارزش خرید 250,000 یورو برای یک ملک واحد و تکمیل تغییر کاربری واجد شرایط پیش از درخواست مجوز اقامت را الزامی میداند. صلاحیت باید برای هر ملک و معامله مشخص بررسی شود.
از دید توسعه، این امکان فراهم میشود که ساختمانهای تجاری کماستفاده به بازار مسکن وارد شوند.
دگرگونی اقتصادی میتواند قابلتوجه باشد.
دفترهای سابق میتوانند به آپارتمانهای کوچک تبدیل شوند.
فضاهای تجاری منسوخ را میتوان برای نیازهای مسکونی امروز دوباره طراحی کرد.
ساختمانهایی با فضای داخلی و سیستم فنی قدیمی را میتوان مدرن کرد.
این فرایند فعالیت ساختمانی ایجاد میکند و میتواند عرضه مسکن را در محلههای تثبیتشده افزایش دهد.
یکی از نمونههای Santheos ، پروژه Project Line با کد ST-044 در کالیتئا است که در معرفی عمومی، توسعهای شامل 20 آپارتمان حدود 48–56 مترمربعی توصیف شده است.
این نوع محصول مسکونی اهمیت فزاینده نقشههای کارآمد را نشان میدهد.
برای مستأجر، آپارتمان خوشطراحی 50 مترمربعی میتواند مفیدتر از ملکی بزرگتر اما بدنگهداریشده باشد.
برای سرمایهگذار، پرسش مهم این است که آیا هزینه توسعه و قیمت خرید با درآمد اجارهای که ملک تکمیلشده واقعاً میتواند به دست آورد توجیه میشود یا نه.
Golden Visa میتواند ملاحظه سرمایهگذاری تکمیلی باشد.
اما نباید جای تحلیل بنیادی دارایی را بگیرد.
12. تقاضای اجاره بیشتر به معنای موفقیت هر ملک نیست
قدرت بازار اجاره نباید فرضهای غیرواقعبینانه را تشویق کند.
ادعای اینکه یک آپارتمان در آتن هرگز خالی نمیماند، نادرست است.
خالیماندن به قیمتگذاری، وضعیت ملک، موقعیت، ترجیح مستأجر و کیفیت مدیریت بستگی دارد.
همچنین فرض ادامه همیشگی نرخ رشد فعلی اجاره نادرست است.
در چند بخش آتن، سرعت افزایش از سالهای بسیار قوی 2023 و 2024 کمتر شده است.
افزون بر این، رشد اجاره چالشهای مهم توان پرداخت ایجاد میکند.
اگر اجاره برای مدت طولانی سریعتر از درآمد خانوار رشد کند، بازار ممکن است در نهایت با مقاومت مواجه شود.
برخی مستأجران به خانههای کوچکتر میروند.
دیگران از محلههای گران دورتر میشوند.
خانوارها ممکن است خانه را مشترک استفاده کنند یا جابهجایی را عقب بیندازند.
عرضه مسکن اضافی نیز ممکن است فشار را در بعضی بخشها بهتدریج کاهش دهد.
بنابراین قویترین استدلال سرمایهگذاری این نیست که اجاره همیشه افزایش مییابد.
بلکه این است که املاک مسکونی با جایگاه مناسب، قیمتگذاری متناسب و مدیریت حرفهای میتوانند در شرایط مختلف بازار رقابتی بمانند.
13. مرحله بعد: بازار اجارهای گزینشیتر
با نگاه به آینده، باور دارم بازار اجاره آتن هرچه بیشتر متمایز خواهد شد.
مناطق ممتاز سنتی به دلیل موقعیت، اعتبار و کمیابی همچنان قیمت بالاتری خواهند داشت.
اما محلههای مسکونی تثبیتشده خارج از آنها ممکن است فرصت سرمایهگذاری دیگری عرضه کنند.
در کالیتئا، موسخاتو، نئا اسمیرنی، گراکاس، پیرئوس و دیگر محلهها، سرمایهگذاران ممکن است توازن متفاوتی میان هزینه خرید و تقاضای اجاره بیابند.
همزمان، مستأجران ممکن است نسبت به کیفیت خود آپارتمان سختگیرتر شوند.
این میتواند به نفع پروژههای حرفهای باشد که موقعیت کاربردی را با نقشه مدرن، عملکرد انرژی بهتر و مدیریت قابلاعتماد ترکیب میکنند.
اما عملکرد نهایی هر دارایی همچنان به قیمت خرید و اجاره واقعبینانه قابلدستیابی وابسته خواهد بود.
محله معتبر خودبهخود بازده اجاره جذاب را تضمین نمیکند.
محله نوظهور نیز خودبهخود رشد ارزش برتر را تضمین نمیکند.
ملک باید بر اساس شایستگیهای خودش ارزیابی شود.
نتیجهگیری: بازار اجاره آتن دیگر فقط با گرانترین محلههایش تعریف نمیشود
دههها، کولوناکی، کیفیسیا، پسیکیکو، گلیفادا و وولیاگمنی از شناختهشدهترین نامهای املاک مسکونی آتن بودند.
آنها همچنان مهماند.
اما بازار اجاره اکنون داستان گستردهتری دارد.
رشد به مناطقی گسترش یافته که آتنیهای عادی در آنها زندگی و کار میکنند.
آپارتمانهای کوچک در اقتصاد مسکونی شهر اهمیت بیشتری مییابند.
املاک تازهبازسازیشده نیز میتوانند چیزی عرضه کنند که بخش بزرگی از موجودی قدیمی بدون سرمایهگذاری بیشتر بهسادگی قادر به ارائهاش نیست: محیط زندگی مدرن و کاربردی.
برای سرمایهگذاران بینالمللی، این موضوع شیوه ارزیابی آتن را تغییر میدهد.
دیگر کافی نیست بپرسیم:
«کدام محله گرانترین است؟»
پرسش بهتر این است:
«کجا تقاضای قوی مسکن با ملکی خوشطراحی و قیمت خرید مناسب روبهرو میشود؟»
بر پایه تجربه ما در توسعه و مدیریت مسکن آتن، پاسخ هرچه بیشتر در جغرافیایی بسیار گستردهتر از مناطق ممتاز سنتی شهر پیدا میشود.
کولوناکی ارزش اعتبار را نشان میدهد.
ریویِرا ارزش سبک زندگی و کمیابی ساحلی را نشان میدهد.
حومههای شمالی ارزش زیرساخت مسکونی تثبیتشده را نشان میدهند.
و مناطقی مانند کالیتئا، موسخاتو، گراکاس و پیرئوس اهمیت تقاضای عملی مسکن و فرصت بازآفرینی شهری را نشان میدهند.
هر بازار هدف متفاوتی را دنبال میکند.
و هر یک راهبرد سرمایهگذاری متفاوتی میخواهد.
در نهایت، باور دارم مهمترین تمایز سرمایهگذاری مسکونی آتن دیگر صرفاً میان محلههای گران و ارزان نیست.
بلکه میان املاکی است که انتظارات امروز از سکونت را برآورده میکنند و املاکی که چنین نمیکنند.
محله فرصت را ایجاد میکند.
توسعه محصول را میسازد.
و مستأجر ارزش اجاره آن را تعیین میکند.
مرحله بعدی بازار سرمایهگذاری مسکونی آتن در همینجا تعیین خواهد شد.
منابع پژوهش و روششناسی
1. XE — روندهای بازار املاک، سهماهه سوم 2025 تا سهماهه سوم 2026. اجارههای آگهیشده به تفکیک منطقه برای مسکن تا 80 مترمربع.
https://www.xe.gr/en/property/real-estate-market-trends-in-greece
2. Indomio — بازار املاک کولوناکی، سپتامبر 2026. میانگین اجاره و قیمت فروش درخواستی در کولوناکی.
https://www.indomio.gr/en/agora-akiniton/attiki/kolonaki-lykavittos/kolonaki/
3. Santheos — فهرست رسمی پروژهها. نام، شماره مرجع و موقعیت پروژههای عمومی.
https://www.santheos.com/projects-golden-visa-greece/
4. Eleftheros Typos — تحلیل تاریخی بازار اجاره، مارس 2026. تغییرات تاریخی اجاره درخواستی مناطق، گردآوریشده از Spitogatos و دیگر دادههای بازار.
5. Reuters — جهش اجارهبها بهبود اقتصادی یونان را تهدید میکند، 11 فوریه 2026 (بازنشر در Investing.com). توان پرداخت مسکن و افزایش تاریخی اجاره در آتن.
6. سازمان آمار یونان — شاخص قیمت مصرفکننده، سپتامبر 2026. دادههای رسمی تورم.
https://www.statistics.gr/documents/20181/f648c4f7-3aef-a9ae-54d7-2c37e4b28208
7. بانک یونان — مرور ثبات مالی، اکتبر 2025. محدودیت عرضه مسکن، فعالیت ساختوساز و ریسکهای توان پرداخت.
https://www.bankofgreece.gr/Publications/FINANCIAL_STABILITY_REVIEW_OCT_2025_%CE%95%CE%9D.pdf
8. سامانه ملی ثبت خدمات عمومی اداری یونان. الزامات رسمی سرمایهگذاری Golden Visa به مبلغ 250,000 یورو با تغییر کاربری.
روششناسی: ارقام اجاره، قیمتهای درخواستی در آگهیها هستند، نه مبالغ قراردادهای اجرایی اجاره. ارقام کولوناکی از سری جداگانه Indomio با ترکیب ملک و دوره مشاهده متفاوت گرفته شدهاند و مستقیماً با جدول آپارتمانهای کوچک XE قابلمقایسه نیستند. پروژههای عمومی Santheos برای نشاندادن پوشش جغرافیایی استفاده میشوند، نه برای القای اینکه همه واحدهای فهرستشده تکمیل یا اجاره داده شدهاند. مشاهدات عملیاتی دستاول بازتاب تجربه حرفهایاند، نه آمار حسابرسیشده کل سبد.