
من الميزة الجغرافية والتعافي بعد الجائحة إلى العقارات والسياحة والشحن والطاقة والذكاء الاصطناعي
بقلم Lei Chen
أثينا، اليونان | 21 أكتوبر 2026
خلال معظم العقدين الماضيين، دار الحديث الدولي عن اليونان بلغة الأزمة الاقتصادية.
الديون السيادية. التقشف. البطالة. اضطراب القطاع المصرفي. تراجع قيم العقارات.
اليوم يتغير هذا الحديث.
يتزايد تناول اليونان في سياق التعافي الاقتصادي، والاستثمار الأجنبي المباشر، والتجديد الحضري، وتطوير السياحة، والريادة البحرية، والطاقة المتجددة، والبنية التحتية الرقمية، والذكاء الاصطناعي.
لم يكتمل التحول. فما زالت اليونان أقل ثراءً بكثير من اقتصادات عديدة في غرب أوروبا وشمالها، وما زالت تواجه تحديات هيكلية خطيرة.
لكن هذا الاختلاف تحديدًا هو ما يجعل وضعها الاقتصادي الحالي جديرًا بالاهتمام.
لا تنمو اليونان لأنها بلغت بالفعل المعايير الاقتصادية لأغنى دول أوروبا. بل يعود نموها جزئيًا إلى أن أمامها مجالًا كبيرًا للتحديث والاستثمار والتقارب الاقتصادي.
فهم هذا التمييز ضروري لفهم فرص الاستثمار التي قد تظهر خلال العقد المقبل.
في رأيي، ليس تعافي اليونان نتاج قطاع ناجح واحد أو سياسة حكومية واحدة.
بل يعكس تلاقي قوى مهمة: الجغرافيا، والتعافي، واحتياجات الاستثمار المتراكمة، والتكامل الأوروبي، ورأس المال الدولي، والسياسات العامة، والتحول التكنولوجي الذي يتزايد دوره.
ولم يعد السؤال الأهم مجرد كيف تعافت اليونان.
بل إلى أي مدى يمكن أن تحملها المرحلة المقبلة من التنمية.
1. الجغرافيا: ميزة اليونان الاقتصادية الدائمة
يمكن صنع بعض المزايا الاقتصادية بالسياسات.
لكن بعضها الآخر لا يمكن صنعه.
والجغرافيا من النوع الثاني.
تحتل اليونان موقعًا استراتيجيًا مهمًا في جنوب شرق أوروبا، عند ملتقى أوروبا وآسيا وأفريقيا.
وتربط البر الأوروبي بشرق المتوسط ومنطقة البحر الأسود والطرق البحرية المهمة نحو الشرق الأوسط وقناة السويس.
ساعد هذا الموقع طوال قرون في تشكيل هويتها دولةً بحرية وتجارية.
ولا يزال يؤثر اليوم في الاستثمار بالنقل والشحن والخدمات اللوجستية والسياحة والطاقة والاتصالات.
فميناء بيرايوس، مثلًا، ليس مجرد ميناء يوناني مهم، بل يعمل ضمن شبكات شحن دولية تربط آسيا والمتوسط بالأسواق الأوروبية.
وبالمثل، تتمتع سالونيك بأهمية استراتيجية بوصفها حلقة لوجستية محتملة بين بحر إيجه والبلقان.
وتزداد أهمية الميزة الجغرافية في مجال الطاقة أيضًا.
فالربط الكهربائي بين اليونان وجيرانها، مع المشروعات المحتملة التي تربط أوروبا بشمال أفريقيا وشرق المتوسط، قد يعزز دورها في أمن الطاقة الإقليمي.
وفي الاقتصاد الرقمي، يجعل الموقع نفسه اليونان جذابة لكابلات الاتصالات البحرية الدولية ومراكز البيانات التي تخدم مناطق متعددة.
وهذه نقطة مهمة.
جغرافية اليونان لا تتغير، لكن قيمتها الاقتصادية قد تتغير كثيرًا مع تطور التكنولوجيا والتجارة الدولية.
ما منح البلاد ميزة أساسًا في الشحن والسياحة قد يدعم بصورة متزايدة تطورها مركزًا إقليميًا للطاقة والبنية التحتية الرقمية.
الجغرافيا وحدها لا تضمن الرخاء؛ فلا بد من بنية تحتية تنافسية ومؤسسات موثوقة وتنفيذ كفء.
لكنها توفر أساسًا قلما تستطيع دولة أخرى تكراره.
2. التعافي بعد الجائحة تجاوز الانتعاش المؤقت
تظهر البيانات الاقتصادية أن اليونان شهدت تعافيًا كبيرًا منذ الجائحة.
وفقًا لـ Enterprise Greece وهيئة الإحصاء اليونانية، سار نمو الناتج المحلي الإجمالي الحقيقي على النحو التالي:
| السنة | نمو الناتج المحلي الإجمالي الحقيقي لليونان |
|---|---|
| 2021 | +8.7% |
| 2022 | +5.5% |
| 2023 | +2.1% |
| 2024 | +2.1% |
| 2025 | +2.1% |
عكس العامان الأولان إعادة فتح الاقتصاد والتعافي من الاضطراب الاستثنائي في 2020.
لكن استمرار النمو بنحو 2.1% سنويًا بين 2023 و2025 يشير إلى شيء أكثر دوامًا من مجرد ارتداد بعد الجائحة.
بلغ الناتج المحلي الإجمالي الاسمي نحو 248.4 مليار يورو في 2025، بينما تراجعت البطالة من نحو 17.3% في 2019 إلى 8.9% في 2025.
وتتوقع المفوضية الأوروبية، في توقعاتها الصادرة في مايو 2026، نمو الاقتصاد اليوناني بنسبة 1.8% في 2026 و1.6% في 2027.
ليست هذه الأرقام استثنائية مقارنة بأسرع الاقتصادات الناشئة نموًا.
لكنها تظل مهمة في السياق الأوروبي.
تتوقع المفوضية نمو منطقة اليورو بنحو 0.9% في 2026، أي أن اليونان متوقع أن تنمو بنحو ضعف المعدل.
وهناك تطور مهم آخر.
استعادت اليونان التصنيفات الائتمانية السيادية عند الدرجة الاستثمارية من مؤسسات دولية رئيسية بدءًا من 2023، بما يعكس تحسن المصداقية المالية وثقة الأسواق.
غيّر اجتماع التعافي وانخفاض البطالة وتحسن المالية العامة وتجدد الثقة الدولية النظرة إلى البلاد.
قبل عقد، كان المستثمرون الأجانب يقيمون اليونان غالبًا باعتبارها سوقًا متعثرة.
واليوم يراها عدد متزايد اقتصادًا أوروبيًا متعافيًا يتيح فرص تنمية طويلة الأجل.
وهاتان بيئتان استثماريتان مختلفتان جوهريًا.
3. الفجوة الاقتصادية مع شمال أوروبا جزء من الفرصة أيضًا
من أكثر جوانب التنمية اليونانية التي يُساء فهمها نقطة انطلاقها الاقتصادية المنخفضة نسبيًا.
اليونان عضو في الاتحاد الأوروبي ومنطقة اليورو ومنطقة شنغن.
وتعمل ضمن الأطر القانونية والنقدية والمؤسسية الأوروبية.
لكن إنتاجها الاقتصادي للفرد لا يزال أقل بكثير من اقتصادات أوروبية عديدة.
وفق تقديرات Eurostat الأولية لعام 2025، المنشورة في 25 مارس 2026، بلغ نصيب الفرد من الناتج المحلي الإجمالي بمعيار القوة الشرائية نحو 68% من متوسط الاتحاد الأوروبي.
تعكس الفجوة عقودًا من الصعوبات الاقتصادية، واختلافات في الإنتاجية والاستثمار والبنية الصناعية ودخل الأسر.
ولا ينبغي اعتبارها تلقائيًا صفة إيجابية.
فانخفاض الدخول يخلق تحديات اجتماعية حقيقية.
لكنها تكشف أيضًا، من منظور التنمية الطويلة الأجل، عن مجال كبير للتحسن.
لننظر إلى الفروق بين اليونان والأسواق الأنضج في غرب أوروبا وشمالها.
فكثير من تلك الدول يمتلك بالفعل نظم نقل وإسكان وخدمات عامة ومنشآت صناعية وشبكات رقمية متطورة للغاية.
بينما تواصل اليونان تحديث أجزاء مهمة من بنيتها الاقتصادية.
تحتاج المباني السكنية إلى تجديد ورفع كفاءة الطاقة.
وتحتاج المباني التجارية إلى إعادة تموضع.
وتحتاج شبكات النقل إلى الاستثمار.
ويمكن لمنشآت الضيافة الارتقاء إلى معايير دولية أعلى قيمة.
ويتيح قطاعا الصحة والتعليم فرصًا للتحديث.
وتحتاج الشركات إلى تحسين الإنتاجية والأنظمة الرقمية والإدارة.
وتحتاج البنية التحتية للطاقة إلى التوسع والتحديث.
كل فجوة تمثل مشكلة ينبغي حلها.
لكن كل واحدة قد تولد أيضًا طلبًا على الاستثمار.
التقارب الاقتصادي ليس مجرد ازدياد الثراء، بل إحلال رأس المال المتقادم، وتحسين الإنتاجية، وخلق نشاط اقتصادي أعلى قيمة.
وهذا أحد أسباب استمرار جاذبية اليونان بعد سنوات من النمو القوي.
لقد تقدم التعافي، لكن التحديث ما زال بعيدًا عن الاكتمال.
4. رأس المال الدولي قد يسرّع التقارب الاقتصادي
يمكن لاقتصاد صغير نسبيًا أن يشهد تحولًا كبيرًا عندما يصل إلى تجمعات أوسع من رأس المال الاستثماري الدولي.
وأصبح هذا مهمًا بصورة متزايدة لليونان.
وفق أحدث سلسلة إحصائية منقحة لدى Enterprise Greece، بلغت التدفقات الصافية الأولية للاستثمار الأجنبي المباشر نحو 11.4 مليار يورو في 2025، مقابل نحو 7 مليارات في 2024.
دخل الاستثمار الأجنبي الصناعات التحويلية والخدمات المالية والتكنولوجيا والنقل والسياحة والأنشطة العقارية.
لا يصح اعتبار كل يورو من الاستثمار الأجنبي المباشر بناء مصنع أو فندق جديد؛ فالإحصاءات الرسمية تشمل أيضًا الاندماجات والاستحواذات والأرباح المعاد استثمارها ومعاملات تمويل الشركات.
ومع ذلك، يكشف حجم النشاط الرأسمالي العابر للحدود مدى عودة اليونان إلى شبكات الاستثمار الدولية.
وقد يكون هذا المال شديد التأثير عندما يمول أصولًا منتجة.
قد تصبح شركة صغيرة نسبيًا أكثر تنافسية بتمويل دولي أو تكنولوجيا أو خبرة إدارية.
وقد يتحول فندق قديم إلى أصل سياحي أعلى قيمة بالتجديد وإدارة علامة دولية.
وقد يتحول مبنى متقادم إلى سكن حديث أو مساحة تجارية حديثة.
وقد توسع شركة طاقة إنتاجها المتجدد أو شبكتها.
وقد تطور شركة تقنية منتجات للأسواق العالمية برأس مال دولي.
ويمتد الأثر المحتمل إلى ما وراء الاستثمار الأصلي.
تحصل شركات البناء على عقود.
ويتقاضى العمال أجورًا.
ويقدم المهندسون والمستشارون خدماتهم.
ويوفر الموردون المواد.
وتولد المنشآت الجديدة نشاطًا تشغيليًا مستمرًا.
وقد تحصل الحكومة على ضرائب واشتراكات ضمان اجتماعي إضافية.
هكذا يمكن لرأس المال الأجنبي دعم النمو المحلي.
لكن أثر المضاعف يعتمد على حجم النشاط الحقيقي المتولد، ومقدار الإنفاق الذي يبقى في اليونان، وما إذا كان المشروع يصبح منتجًا اقتصاديًا.
فتغير الملكية وحده لا يخلق بالضرورة قيمة مساوية لقيمة منشأة تشغيلية جديدة أو مشروع إعادة تطوير كبير.
ويزداد هذا التمييز أهمية لمرحلة النمو المقبلة.
5. العقارات: من تعافي قيم الأصول إلى التجديد الحضري
كانت العقارات من أوضح مؤشرات تعافي اليونان.
خلال أزمة الديون السيادية تراجعت القيم بشدة وانكمش البناء.
لذلك اختلفت السوق التي عرفها المستثمرون الدوليون في بدايات التأشيرة الذهبية كثيرًا عن سوق اليوم.
وكان التعافي اللاحق كبيرًا.
وفق بنك اليونان، ارتفعت أسعار الشقق في البلاد بنسبة 9.1% في 2024 و8.3% في 2025.
تباطأ النمو، لكن الأسعار تواصل الارتفاع. وبحسب بيانات البنك الأولية، زادت أسعار الشقق الاسمية في الربع الثاني من 2026 سنويًا بنحو 5.5% على مستوى البلاد و5.0% في أثينا.
تعكس الزيادات الاستثمار والطلب السياحي وتحسن الاقتصاد ومحدودية المساكن عالية الجودة.
لكن القصة الأهم طويلًا قد تكون تحول المخزون السكني نفسه.
بُني جزء كبير من أثينا قبل عقود.
وتحتاج مبانٍ سكنية كثيرة إلى تحسين كفاءة الطاقة والأنظمة الفنية وسهولة الوصول والتصميم الداخلي.
وفي الوقت نفسه توفر المكاتب والعقارات التجارية المتقادمة فرص تحويل إلى السكن.
ينشأ بذلك نموذج تطوير لا يقتصر فيه دور رأس المال على شراء عقار قائم.
بل يمكنه إنشاء أصل مختلف بدرجة كبيرة.
قد تتحدد قيمة العقار اليوناني المستقبلية بصورة متزايدة ليس بموقع المبنى وحده، بل بفعالية تحويله أيضًا.
ويتصل ذلك خصوصًا بإطار التحويل من الاستخدام التجاري إلى السكني في التأشيرة الذهبية.
فالإبقاء على فئة استثمار مؤهلة بقيمة 250,000 يورو للتحويلات المستوفية قانونًا يخلق حافزًا لمشاركة رأس المال الدولي في إعادة استخدام المباني غير المستغلة بما يكفي.
يمكن لهذه المشروعات تنشيط البناء وزيادة المساكن وتجديد الأحياء.
لكن يجب أن تكون استثمارات سليمة تجاريًا بحد ذاتها. وإمكانية الحصول على إقامة لا تضمن الإيجار أو ارتفاع القيمة أو سيولة إعادة البيع.
6. The Ellinikon: نموذج للتحول الحضري واسع النطاق
ربما يكون The Ellinikon أشهر مثال لطموحات التنمية المتغيرة في اليونان.
يقع في موقع مطار أثينا الدولي السابق، ويمثل إحدى أكبر مبادرات التجديد الحضري في أوروبا.
يوصف برنامج إعادة التطوير الطويل الأجل على نطاق واسع بأنه يتضمن نحو 8 مليارات يورو من الاستثمار المخطط.
ويتجاوز نطاقه المباني السكنية بكثير.
فهو يجمع الإسكان والضيافة والتجارة والترفيه والمساحات العامة والبنية التحتية وتجديد الساحل.
لذلك ليس مجرد تطوير عقاري.
بل محاولة لإنشاء منطقة حضرية جديدة داخل أثينا الكبرى.
وفق نتائج LAMDA Development المالية الصادرة في سبتمبر 2026، تجاوزت الحصيلة النقدية التراكمية لمبيعات عقارات The Ellinikon 1.8 مليار يورو حتى 31 أغسطس 2026.
وتقدم المشروع نحو مرحلة التسليم مع استمرار بناء المساكن والبنية التحتية.
وشاركت فيه علامات ضيافة دولية.
فمثلًا أعلنت Mandarin Oriental خططًا لفندق فاخر ومساكن تحمل علامتها ضمن المشروع.
تكمن أهميته الاقتصادية الأوسع في صلاته المحتملة بصناعات عديدة.
البناء يولد طلبًا على العمل والمواد.
وتطوير المساكن يجذب المشترين.
والمساحات التجارية قد تخلق وظائف.
والفنادق تولد نشاطًا سياحيًا.
والمساحات العامة قد تعزز جاذبية المناطق المحيطة.
كما يمكن لمثل هذه المشروعات التأثير في توقعات مستقبل منطقة حضرية بأكملها.
وبالطبع لا ينبغي الخلط بين الاستثمار المخطط والمكتمل.
يتوقف الأثر النهائي على التسليم والإشغال والأداء التشغيلي والقدرة على خلق نشاط اقتصادي دائم.
ومع ذلك يوضح The Ellinikon أمرًا مهمًا.
تجذب اليونان رأس المال ليس لتعافي الأصول القائمة فحسب، بل لإنشاء بنية حضرية جديدة تمامًا.
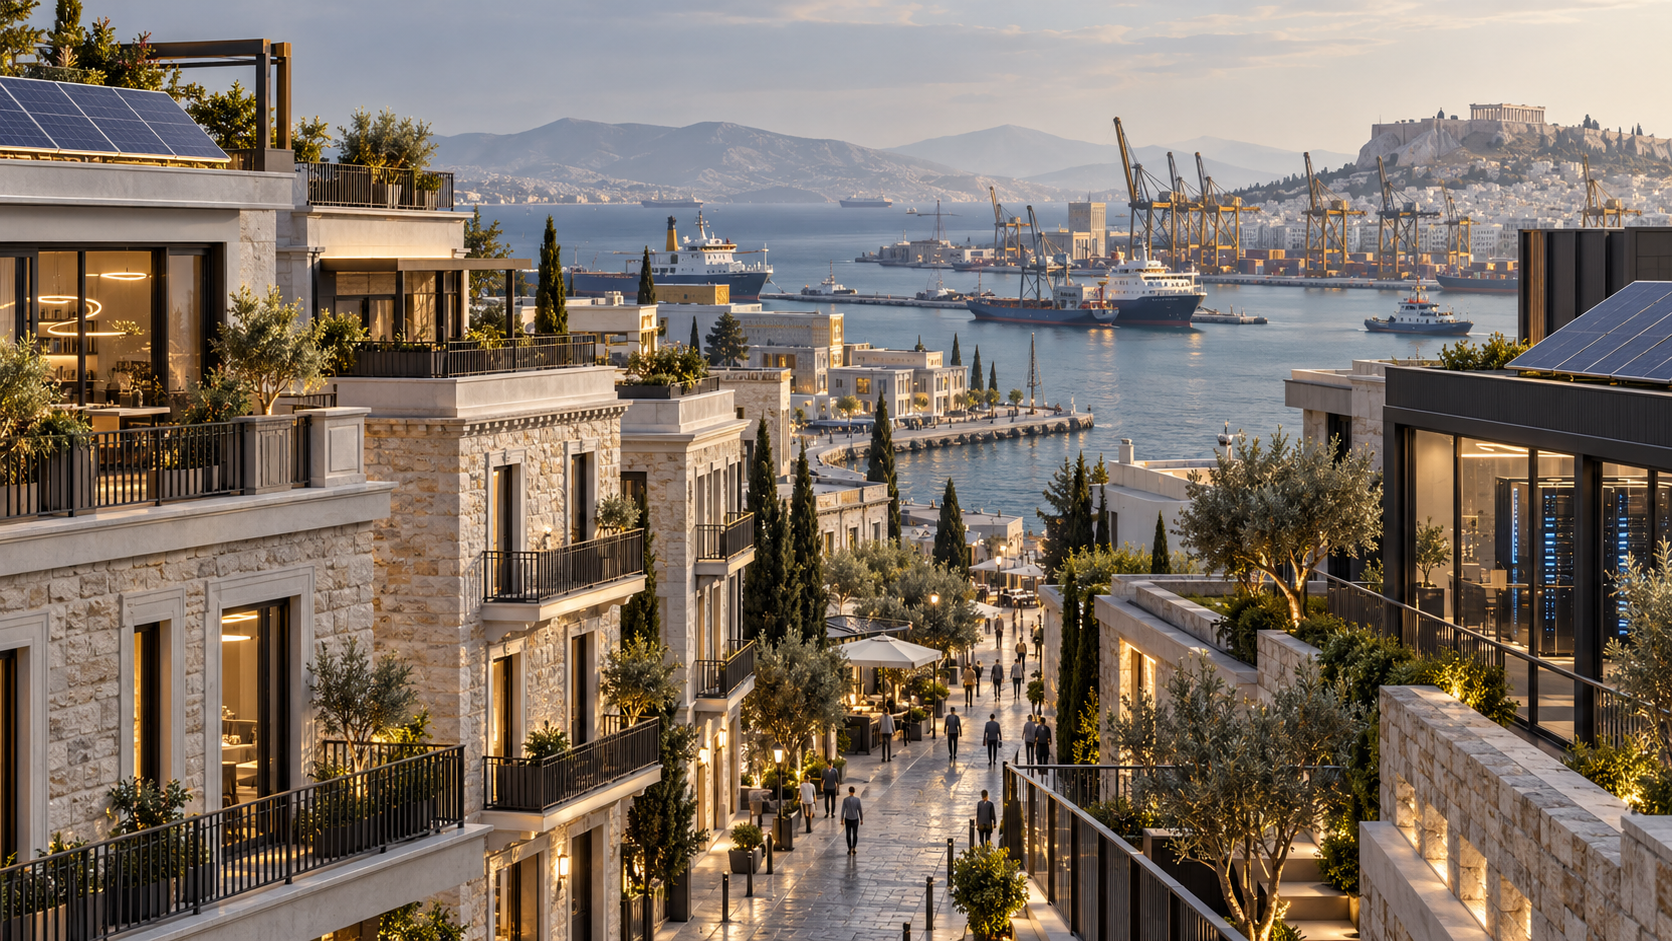
7. السياحة: من أعداد الزوار إلى قيمة اقتصادية أعلى
تظل السياحة إحدى أقوى مزايا اليونان الدولية.
فالجمع بين التراث والطبيعة والساحل والجزر والمناخ والهوية التاريخية يصعب جدًا تكراره في وجهة أخرى.
لكن التنمية السياحية لم تعد تقتصر على جذب زوار إضافيين.
بل تشمل زيادة القيمة التي يخلقها كل زائر وتحسين جودة المنتج السياحي.
وفق بنك اليونان، بلغت إيرادات السفر الدولي نحو 23.63 مليار يورو في 2025، بزيادة 9.4% عن 2024.
وزادت تدفقات المسافرين الوافدين 6.4%، كما ارتفع متوسط الإنفاق لكل ليلة مبيت.
واستمر الزخم في 2026.
بحسب بيانات البنك الأولية، بلغت إيرادات السفر في الأشهر السبعة الأولى نحو 13.52 مليار يورو، بزيادة 12.0% عن الفترة نفسها في 2025.
تظهر هذه الأرقام استمرار الطلب الدولي على اليونان.
لكن النمو المقبل قد يعتمد بصورة متزايدة على جودة البنية السياحية وتنوعها.
فنادق فاخرة.
ومراسي يخوت.
وسياحة استشفائية وطبية.
وسياحة ثقافية.
وسياحة مؤتمرات وأعمال.
ومساكن عطلات عالية الجودة.
ومواسم سياحية أطول.
ووجهات خارج الجزر الأكثر ازدحامًا.
تشارك مجموعات ضيافة دولية ومستثمرون مؤسسيون ومجموعات أعمال يونانية بنشاط في ذلك.
قد يرفع دخول العلامات العالمية الراسخة توقعات الخدمة ويجذب زوارًا أعلى إنفاقًا ويدعم استثمارًا إضافيًا في الاقتصاد المحيط.
لكن السياحة تفرض التزامات أيضًا.
فالنجاح يتطلب نقلًا ومياه وحماية بيئية وعمالة وسكنًا للموظفين بشكل كافٍ.
لذلك تعتمد الفرصة الطويلة الأجل على توليد قيمة أكبر بصورة مستدامة، وليس جذب مزيد من الناس فقط.
8. الشحن البحري: صناعة عالمية تقودها اليونان بالفعل
بينما تبقى قطاعات يونانية عديدة دون مستويات نظيراتها في غرب أوروبا، يشكل الشحن استثناءً مهمًا.
اليونان رائدة عالميًا بالفعل.
وفق التقرير السنوي 2025–2026 لاتحاد ملاك السفن اليونانيين، يضم الأسطول التجاري المملوك لليونانيين نحو 5,800 سفينة، وأكثر من 19% من القدرة الاستيعابية العالمية.
ويمثل الشحن الخاضع للسيطرة اليونانية نحو 61% من الأسطول التجاري الخاضع لسيطرة الاتحاد الأوروبي.
أرقام استثنائية لبلد يبلغ سكانه نحو 10.4 مليون نسمة.
ويقدر الاتحاد مساهمة الشحن المباشرة وغير المباشرة بنحو 7–8% من الناتج المحلي، ودعمه نحو 200,000 وظيفة.
وتتجاوز أهميته السفن نفسها بكثير.
فهو يولد طلبًا على التمويل البحري والتأمين والقانون والإدارة الفنية واللوجستيات والصيانة والوظائف المهنية.
كما يوضح ميناء بيرايوس ارتباط البلاد بالاستثمار العالمي.
في أغسطس 2026 أحيت هيئة الميناء الذكرى العاشرة للاستثمار الاستراتيجي لـ COSCO SHIPPING، مسلطة الضوء على تطوره مركزًا متوسطيًا مهمًا للحاويات والرحلات البحرية.
وفي الوقت نفسه تواصل سالونيك السعي لتحسين النقل متعدد الوسائط والسكك الحديدية إلى بلغاريا والبلقان الأوسع.
وهكذا يوفر الشحن صناعة تنافسية دوليًا تدعم الخدمات المرتبطة بها.
كما يخلق خفض الانبعاثات البحرية دورة استثمار جديدة في السفن الأحدث والوقود البديل والتحديثات الفنية والتمويل.
تمتلك اليونان بالفعل ميزة عالمية مهمة هنا.
والفرصة المقبلة هي ضمان أن يولد قدر أكبر من نشاط الشحن اليوناني قيمة منتجة داخل اليونان نفسها.
9. الطاقة: من الاعتماد إلى فرصة البنية الإقليمية
قد تصبح الطاقة أحد أهم مصادر الاستثمار في العقد المقبل.
اعتمدت اليونان تاريخيًا كثيرًا على الوقود الأحفوري المستورد وإنتاج الليغنيت المحلي.
ويغير تحول الطاقة هذه البنية.
وفق تحليل The Green Tank لبيانات نظام الكهرباء، غطى التوليد المتجدد، باستثناء الكهرومائية الكبيرة، نحو 46.7% من الطلب الوطني في 2025. وسُجلت الكهرومائية الكبيرة منفصلة عند نحو 6%.
أصبحت الشمس والرياح أكثر أهمية في النظام.
لكن التحول يتطلب أكثر من تركيب قدرات متجددة.
يجب تقوية الشبكات.
وزيادة التخزين.
وتطوير الربط بين الدول.
وجعل النظام أكثر مرونة وقدرة على الصمود.
وهذا يخلق فرصًا استثمارية كبيرة.
أعلنت PPC Group، إحدى أكبر شركات الطاقة إقليميًا، خطة استثمار استراتيجية بقيمة 10.1 مليار يورو للفترة 2026–2028، تشمل التوليد المتجدد والقدرات المرنة والشبكات والبنية المرتبطة بها في اليونان وجنوب شرق أوروبا.
لن يُنفذ الاستثمار كله داخل اليونان، والمبلغ المعلن برنامج مستقبلي للشركة وليس إنفاقًا مكتملًا.
لكنه يوضح حجم رأس المال المخصص للتحول.
وتضيف المشروعات العابرة للحدود بعدًا آخر.
يتصور مشروع الربط المقترح GREGY بين مصر واليونان نحو 3,000 ميغاواط من قدرة نقل الكهرباء.
ومشروع GRITA 2 المخطط بين اليونان وإيطاليا مبادرة أخرى باستثمار تقديري يقترب من ملياري يورو.
المشروعات في مراحل مختلفة وتبقى عرضة لمخاطر التنفيذ.
لكن أهميتها الاستراتيجية واضحة.
يمكن لليونان أن تصبح أكثر من مستهلك للطاقة: جزءًا متزايد الأهمية من البنية التي تربط جنوب شرق أوروبا بالمناطق المحيطة.
قد يخلق ذلك مصدرًا جديدًا للاستثمار والعمل والنشاط.
وتظهر أسعار الطاقة المرتفعة مؤخرًا لماذا يبقى هذا التحول ملحًا.
فتنافسية الاقتصاد تعتمد ليس فقط على إنتاج مزيد من الطاقة، بل توفيرها للأسر والشركات بصورة موثوقة وميسورة.
10. الذكاء الاصطناعي: أفق اقتصادي جديد لليونان
في 19 أكتوبر 2026 بلغت اليونان محطة تكنولوجية مهمة.
افتُتح الحاسوب الفائق الوطني DAEDALUS رسميًا في حديقة لافريون التكنولوجية الثقافية، بحضور رئيس الوزراء Kyriakos Mitsotakis.
وفق GRNET حقق النظام أداءً مقاسًا قدره 85.69 بيتافلوب، ليحل في المرتبة 31 بتصنيف TOP500 العالمي المنشور في يونيو 2026.
وهو أقوى نظام حوسبة اقتنته اليونان.
ويكتسب أهمية خاصة لأن البلاد لم تُعد تاريخيًا من مراكز أوروبا الرئيسية للبنية الحاسوبية المتقدمة.
يمثل DAEDALUS استثمارًا في القدرة التقنية اللازمة لبحوث ونمذجة وتطبيقات ذكاء اصطناعي أكثر تقدمًا.
يُتوقع وصول تدريجي للمؤسسات البحثية والجامعات والشركات والهيئات العامة، على أن يبدأ وصول المستخدمين في ديسمبر 2026.
لكن الفرصة الأوسع تتجاوز الحاسوب نفسه.
تشارك اليونان أيضًا في مبادرة أوروبا لمصانع الذكاء الاصطناعي (AI Factory) عبر PHAROS.
وفق المفوضية الأوروبية تبلغ ميزانية PHAROS الإجمالية نحو 30 مليون يورو، بدعم أوروبي ووطني.
صُمم لمساعدة الشركات والناشئة والباحثين والمؤسسات العامة على استخدام حوسبة الذكاء الاصطناعي المتقدمة.
وهذا يضيف طبقة جديدة مهمة محتملة للتنمية.
ارتبطت الهوية الاقتصادية الدولية للبلاد لعقود بالسياحة والشحن والعقارات.
وقد تتضمن المرحلة المقبلة مكونًا رقميًا أكبر بكثير.
تطبيقات الذكاء الاصطناعي.
وتطوير البرمجيات.
والخدمات البحثية.
ومعالجة البيانات.
والبنية الرقمية.
والشركات التقنية الناشئة.
والوظائف المهنية عالية القيمة.
لن ينشئ الحاسوب وحده صناعة ذكاء اصطناعي تلقائيًا.
فقيمته الاقتصادية تعتمد على قدرة الشركات والباحثين ورواد الأعمال على تحويل الحوسبة إلى منتجات وخدمات مفيدة تجاريًا.
لكنه يمثل استثمارًا واضحًا في القدرات الإنتاجية المستقبلية.
11. مراكز البيانات: البنية المادية للاقتصاد الرقمي
يتطلب تطور الذكاء الاصطناعي بنية مادية أيضًا.
أصبحت مراكز البيانات جزءًا متزايد الأهمية من الاقتصاد الرقمي الدولي.
ويجذب موقع اليونان الاستراتيجي اهتمام مشغلين دوليين.
في سبتمبر 2024 أعلنت Data4 الأوروبية برنامجًا يتجاوز 300 مليون يورو لحرم جديد في بايانيا شرقي أثينا الكبرى.
صُمم الحرم المخطط بقدرة كهربائية محتملة تصل إلى 90 ميغاواط.
وحددت الشركة الموقع الجغرافي والاتصال الدولي سببين رئيسيين لدخول السوق.
وتشغل Digital Realty بالفعل منشآت كبيرة بمنطقة كوروبي تدعم الاتصال السحابي والشبكي.
وتحمل الاستثمارات أهمية اقتصادية لأسباب متعددة.
فإنشاؤها يتضمن الهندسة والكهرباء والتبريد وتطوير الأرض والمعدات المتخصصة.
وتشغيلها يتطلب موظفين مهرة وخدمات تقنية.
ويمكنها دعم شركات التقنية المحلية والدولية.
وتقوية ارتباط البلاد بالشبكات الرقمية التي تخدم أوروبا والجوار.
لكنها أيضًا كثيفة الاستهلاك للطاقة.
تعتمد فوائدها الطويلة على توفر الكهرباء وقدرة الشبكة والتكلفة التنافسية ومدى دعمها لمنظومة تقنية محلية أوسع.
مركز بيانات وحده لا يحول الاقتصاد.
لكن شبكة مراكز ومؤسسات بحثية ومنشآت حوسبة وشركات تقنية نامية يمكن أن تشكل أساس قطاع اقتصادي جديد.
ولهذا ينبغي النظر إلى DAEDALUS وPHAROS والاستثمارات الدولية في المراكز معًا.
إنها مكونات مختلفة لتحول تقني قد يكون أوسع.
12. التمويل الأوروبي والسياسات الحكومية يسرّعان الانتقال
لا يفسر الاستثمار الخاص وحده التحول الراهن.
للسياسات العامة والتمويل الأوروبي دور مهم أيضًا.
تبلغ قيمة خطة التعافي والقدرة على الصمود اليونانية، المدعومة أوروبيًا، نحو 36.61 مليار يورو شاملة التمويل الوطني.
وتشمل نحو 18.22 مليار يورو منحًا و17.73 مليار قروضًا من مرفق التعافي والقدرة على الصمود.
وتغطي إصلاحات واستثمارات في الطاقة الخضراء والبنية الرقمية والإدارة العامة والصحة والتعليم والتنافسية.
وفق المفوضية يدعم نحو 38% أهداف المناخ و21.4% التحول الرقمي.
تحدد صفحة الخطة أغسطس 2026 موعدًا نهائيًا لتنفيذ المعالم والأهداف المعنية. وبحلول تاريخ المقال كان قد انقضى؛ لذلك ينبغي فهم البرنامج دعمًا محدد المدة، لا مصدر تمويل مستقبلي مفتوحًا بلا نهاية.
وتتجاوز أهميته المال نفسه.
فهو يوجه الاستثمار نحو مجالات تحسن القدرة الإنتاجية.
قد تخفض الخدمات العامة الأفضل تكاليف الإدارة.
وقد ترفع الأنظمة الرقمية الكفاءة.
وقد يعزز الاستثمار الطاقي التنافسية الطويلة.
ويدعم التعليم والتدريب وظائف أعلى مهارة.
وتجعل البنية التحتية الاستثمار الخاص أكثر جاذبية.
لكن للبرنامج جدولًا محددًا، ولا يمكن افتراض استمرار أقوى آثاره الاستثمارية إلى ما لا نهاية.
وتتوقع المفوضية بالفعل تباطؤ نمو اليونان في 2027، جزئيًا مع انحسار الاستثمارات المدعومة بالمرفق.
وهذا اختبار مهم.
يجب أن يكون الهدف تحويل الدعم الاستثماري المؤقت إلى إنتاجية دائمة وتنافسية للقطاع الخاص.
وسيتحدد بذلك ما إذا كان التعافي الحالي نجاحًا تنمويًا طويل الأمد.
13. التحدي الأكبر: إيصال ثمار النمو إلى الأسر اليونانية العادية
رغم التقدم، سيكون مضللًا تصوير اقتصاد اليونان بلا تحديات خطيرة.
زاد الناتج المحلي.
وتحسن التوظيف.
وعاد الاستثمار الأجنبي.
وبلغت إيرادات السياحة مستويات قياسية.
وتتقدم مشروعات بنية مهمة.
لكن النمو الكلي لا يتحول تلقائيًا إلى تحسن مماثل في معيشة كل أسرة.
وربما يكون هذا أكبر تحدٍ للحكومة.
وفق Eurostat عاش في 2025 نحو 26.4% من سكان اليونان في أسر تنفق أكثر من 40% من دخلها المتاح على السكن، بعد خصم إعانات السكن.
ويبقى هذا من أعلى أعباء السكن بالاتحاد.
ويواصل صندوق النقد تحديد الإنتاجية والديموغرافيا والمشاركة في سوق العمل والضعف الهيكلي للاستثمار قيودًا مهمة للنمو.
وهذه المسائل مترابطة.
إذا زادت قيم العقارات والإيجارات أسرع من دخول الأسر، توزعت فوائد التعافي بصورة غير متساوية.
وإذا توسعت السياحة دون سكن للعاملين وبنية مناسبة، فقد تضيف ضغوطًا اجتماعية.
وإذا خلقت التقنية وظائف عالية القيمة ولم يوفر التعليم المهارات المطلوبة، فقد لا يستفيد الاقتصاد الأوسع بالكامل.
وإذا تركزت التنمية بأثينا ووجهات سياحية قليلة، فقد تستمر الفوارق الإقليمية.
لا يأتي الحل من موازنة سنوية واحدة أو إعلان سياسي واحد.
بل يحتاج عملية أطول.
إنتاجية عمل أعلى.
وأجور أفضل تسندها شركات أقوى.
واستثمار في التعليم والمهارات.
وإدارة عامة أكفأ.
ورعاية صحية أفضل.
وشبكات نقل أفضل.
ومساكن إضافية.
وفرص أكثر خارج العاصمة.
لم يعد التحدي المركزي تكبير الاقتصاد فقط، بل توسيع تقاسم فوائد النمو.
إذا نجحت اليونان فقد يتجاوز أثر ذلك نمو الناتج في أي سنة واحدة.
وقد تنتقل من التعافي إلى نموذج تنمية أكثر توازنًا وأعلى دخلًا.
14. لماذا تظل السنوات المقبلة مهمة للمستثمرين؟
تحتل اليونان اليوم موقعًا لافتًا استثماريًا.
لم تعد سوقًا متعثرة كما كانت أثناء أزمة الديون.
تعافت قيم الأصول كثيرًا.
وزادت المنافسة الدولية.
وشهدت بعض المواقع العقارية المتميزة ارتفاعات كبيرة بالفعل.
ومع ذلك تستمر عمليات استثمارية رئيسية.
لم يكتمل The Ellinikon بعد.
وتتوسع بنية الطاقة.
ويظل استثمار الضيافة الدولي نشطًا.
وتتطور البنية الرقمية.
افتُتح DAEDALUS، ويُخطط لوصول المستخدمين بدءًا من ديسمبر 2026 بعد الاختبارات.
وتواصل الاستثمارات العامة والخاصة تحديث الاقتصاد.
وجود المشروعات لا يضمن عائدًا جذابًا لكل مستثمر مبكر.
فالأداء يتوقف على تكلفة الشراء والتنفيذ والدخل التشغيلي والتمويل والضرائب وقيمة التخارج.
قد تكون بعض الفرص مسعّرة بالكامل بالفعل.
وقد تتأثر أخرى بالتأخير أو تغير السوق.
لكن الفكرة الأوسع تظل صحيحة.
يجري التحول الاقتصادي عبر دورات استثمارية متعددة، لا عبر تعافٍ قصير واحد.
ولذلك قد يجد من يفهم تغير البنية الإنتاجية فرصًا تتجاوز السياحة التقليدية والعقارات السكنية بكثير.
15. التأشيرة الذهبية: بداية لا وجهة نهائية
وهنا نصل إلى التأشيرة الذهبية اليونانية.
منذ إطلاقها في 2013، جذبت اهتمامًا دوليًا وربطت المستثمرين الأجانب بسوق العقارات.
كان الدافع الأول لكثيرين بسيطًا.
شراء عقار مستوفٍ للشروط.
والحصول على حقوق الإقامة.
وإنشاء قاعدة إضافية في أوروبا.
لكن العلاقة الاقتصادية لا تنتهي بالضرورة هناك.
عندما يعرف المستثمر اليونان قد تظهر فرص أخرى.
قد يشتري عقارًا آخر خارج إطار التأشيرة الذهبية.
وقد تبحث أسرة استثمارًا تجاريًا، وفق متطلبات الهجرة والشركات والضرائب المعمول بها. إقامة المستثمر لا تمنح بحد ذاتها حق العمل.
وقد يستثمر رائد أعمال في الضيافة أو العقارات التجارية.
وقد يجد صاحب شركة فرصًا في اللوجستيات أو الاستيراد أو التصدير أو الخدمات.
وقد يفكر البعض لاحقًا بمشروعات أكبر وشراكات واستثمارات تقنية وطاقية.
ليست هذه نتائج تلقائية للتأشيرة، ولا يجوز احتسابها جميعًا فوائد اقتصادية ناتجة عنها.
لكنها قد تؤدي وظيفة تعريفية مهمة.
تضع المستثمرين الدوليين على اتصال بالاقتصاد اليوناني.
وتشجعهم على تقييم القانون والعقار والبنية والفرص التجارية.
وقد تنشئ علاقات تؤدي إلى نشاط لاحق.
بهذا المعنى أراها أكثر من آلية إقامة.
لبعض المستثمرين هي خطوة أولى إلى سوق ربما لم يفكروا فيها.
يمكن للتأشيرة الذهبية فتح الباب؛ ويحدد الاقتصاد الأوسع ما إذا كان المستثمر يجد سببًا للاستمرار.
يجب ألا يقتصر الهدف الطويل لليونان على زيادة المتقدمين للإقامة.
بل تشجيع استثمار يخلق قيمة إضافية.
مساكن جديدة.
ومبانٍ مجددة.
وشركات مستدامة.
ووظائف.
وإيرادات ضريبية.
وأصول منتجة تدعم تنمية المستقبل.
هنا يمكن أن تصبح الهجرة الاستثمارية جزءًا من قصة اقتصادية أكبر.
الخاتمة: التعافي أصبح واقعًا، والتحول لا يزال جاريًا
كان التقدم الاقتصادي منذ الجائحة كبيرًا.
ويظل الموقع الجغرافي مصدر أهمية دولية.
وتحتفظ السياحة بجاذبيتها العالمية.
والشحن رائد عالميًا بالفعل.
وتعافت العقارات بقوة.
وتدخل بنية الطاقة تحولًا كبيرًا.
ويقدم افتتاح DAEDALUS في أكتوبر 2026 رمزًا جديدًا للطموح إلى مشاركة أوسع بالاقتصاد الرقمي.
لكن أمام اليونان مسافة كبيرة لبلوغ معايير أغنى الاقتصادات الأوروبية في الإنتاجية والدخل والبنية.
هذه الفجوة تحدٍ وجزء من الفرصة معًا.
ستعتمد المرحلة المقبلة على فعالية تحويل الاستثمار إلى إنتاجية وتوظيف ودخول أعلى وخدمات أفضل.
المستقبل غير مضمون.
قد تبطئه الصدمات الخارجية وغلاء الطاقة والضغط الديموغرافي والضعف الهيكلي الداخلي.
لكن اتجاه السنوات الماضية كان واضحًا.
تجاوزت اليونان السؤال العاجل عن التعافي.
وباتت تواجه السؤال الأوسع عن التحول الاقتصادي.
وفهم الفرق أساسي للمستثمرين.
قد لا توجد أكثر الفرص جاذبية حيث ارتفعت الأصول أكثر بالفعل.
بل حيث يستطيع الاستثمار خلق قيمة اقتصادية جديدة فعلًا.
ولليونان لن يكون أعظم إنجاز للعقد المقبل مجرد أسعار عقارية أعلى أو سياح أكثر أو أرقام استثمار أكبر.
بل تحويل تلك المزايا إلى اقتصاد أقوى وأكثر إنتاجية ورخاءً لسكانها.
غيّر التعافي بالفعل صورة اليونان الدولية.
وستحدد مرحلة التنمية المقبلة مقدار ما يغيره التعافي في مستقبل البلاد.
Lei Chen
أثينا، أكتوبر 2026
المراجع الرسمية والمؤسسية
- Enterprise Greece — المزايا الاستراتيجية والإحصاءات الاقتصادية؛ الناتج والبطالة والاستثمار الأجنبي 2021–2025.
https://www.enterprisegreece.gov.gr/en/invest-in-greece/investment-helpdesk/strategic-advantages
- المفوضية الأوروبية — توقعات اليونان، مايو 2026؛ النمو والتضخم والمالية والمخاطر الهيكلية.
- Eurostat — نصيب الفرد من الناتج بمعيار القوة الشرائية، 2025؛ موقع اليونان داخل الاتحاد.
https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260325-1
- صندوق النقد الدولي — مشاورات المادة الرابعة 2026؛ التعافي والإنتاجية والاستدامة المالية والديموغرافيا.
- بنك اليونان — مؤشرات العقارات السكنية، الربع الثاني 2026؛ البلاد وأثينا.
- LAMDA Development — نتائج النصف الأول 2026؛ The Ellinikon والبناء ومتحصلات البيع.
https://www.lamdadev.com/sites/default/files/2026-09/ld_press-release_h1-2026_en_vf_0.pdf
- بنك اليونان — ميزان خدمات السفر 2025؛ الإيرادات والتدفقات والأداء الإقليمي.
- بنك اليونان — ميزان السفر، يوليو 2026؛ نمو إيرادات الأشهر السبعة.
- اتحاد ملاك السفن اليونانيين — تقرير 2025–2026؛ الأسطول والحصة العالمية والمساهمة الاقتصادية.
https://ugs.gr/en/press-releases/2026/press-release-20260526/
- PPC Group — خطة الاستثمار 2026–2028؛ الطاقة المتجددة والشبكات.
- The Green Tank — اتجاهات توليد الكهرباء، ديسمبر 2025؛ الإنتاج وتطور السوق.
https://thegreentank.gr/en/2026/02/02/admie-dec25-en/
- GRNET — افتتاح DAEDALUS، 19 أكتوبر 2026؛ الأداء والتصنيف والوصول.
https://grnet.gr/en/2026/10/19/national-supercomputer-daedalus-inaugurated/
- المفوضية الأوروبية، CORDIS — مصنع PHAROS؛ النطاق والتمويل وبنية الذكاء الاصطناعي.
https://cordis.europa.eu/project/id/101234269
- Data4 — استثمار مركز بيانات بقيمة 300 مليون يورو؛ بايانيا والاتصال الرقمي.
- المفوضية الأوروبية — خطة التعافي والقدرة على الصمود؛ الإصلاحات والمنح والقروض.
- Eurostat — الأرقام الرئيسية لظروف المعيشة الأوروبية 2026؛ السكن والضغط المالي وعدم المساواة.
- السجل الوطني اليوناني للخدمات الإدارية — تغيير الاستخدام للتأشيرة الذهبية؛ فئة 250,000 يورو المستوفية قانونًا.
https://en.mitos.gov.gr/index.php/ΔΔ:Permanent_golden_visa_(change_of_use)_–_Initial_issuance
- ELSTAT — الاقتصاد اليوناني، 2 مايو 2024؛ بطالة 2019 السنوية 17.3%.
- Copelouzos Group — تقدم GREGY، 8 سبتمبر 2026؛ قدرة مخططة 3,000 ميغاواط.
- هيئة ميناء بيرايوس — عشر سنوات لاستثمار COSCO، أغسطس 2026.
- وكالة إدارة الدين العام — تاريخ التصنيفات السيادية.
https://www.pdma.gr/en/investor-relations/credit-rating
- IPTO — التقرير المالي السنوي 2025؛ استثمار GRITA 2 المخطط.
ملاحظة بحثية
يميز المقال الأداء التاريخي من التوقعات والبرامج المعلنة والمشروعات قيد التطوير. قد تتداخل مبالغ الاستثمار بين القطاعات، ولا ينبغي جمعها لإنتاج إجمالي للاقتصاد. التقارب والتنفيذ وارتفاع قيمة رأس المال غير مضمونة، ويجب تقييم كل فرصة منفردة.