
विशेषज्ञ कॉलम · कर और नीति
विशेषज्ञ की राय/नीति टिप्पणी
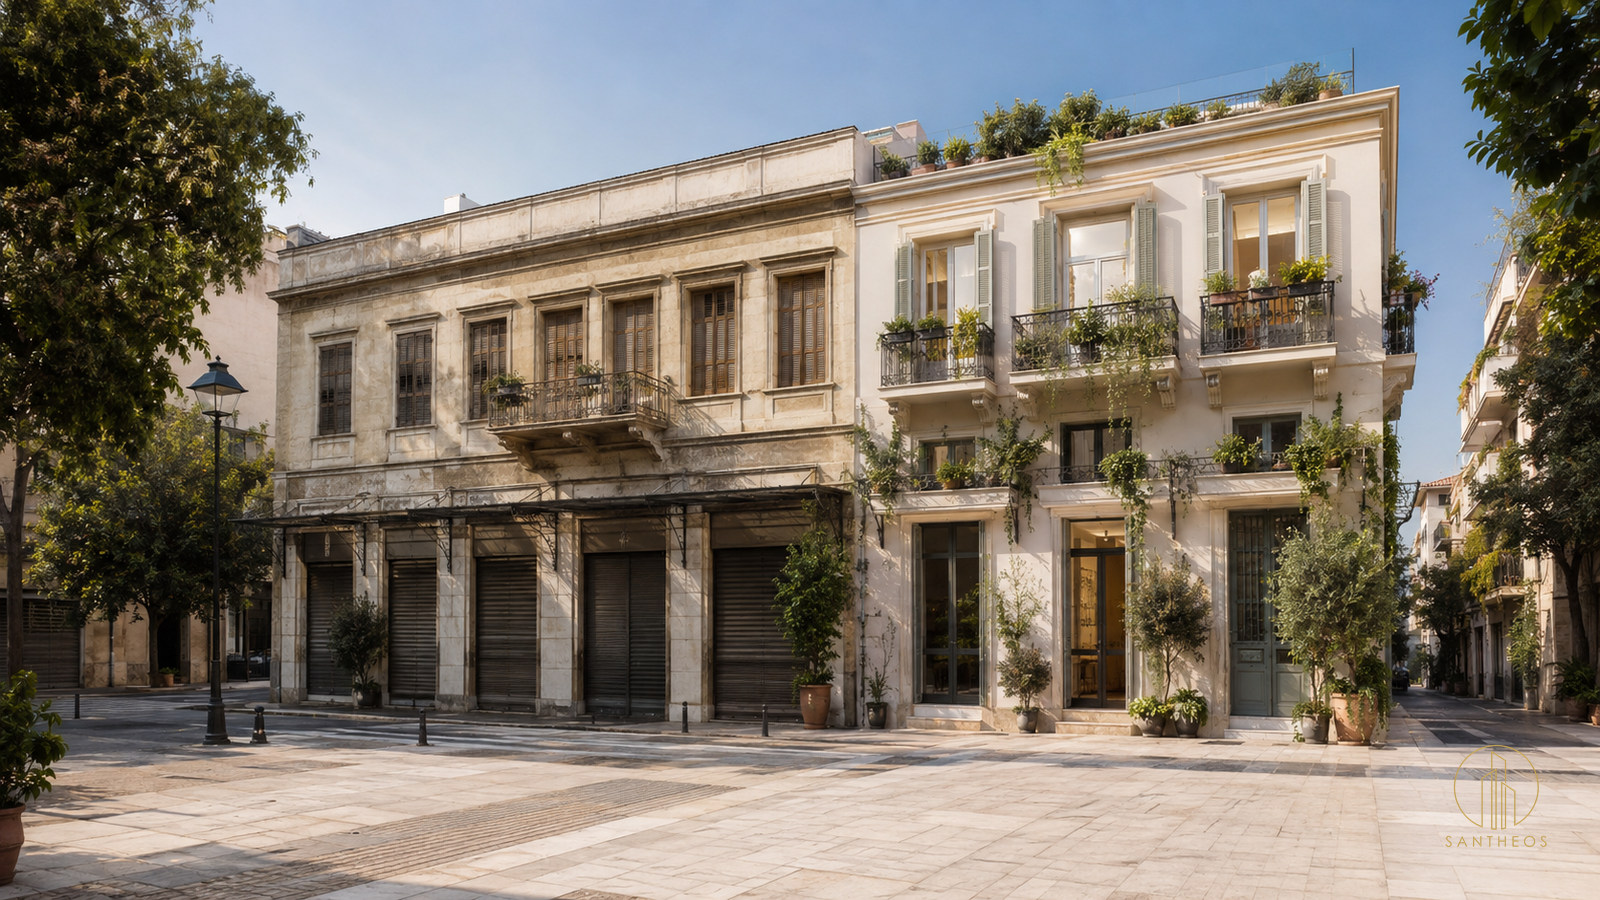
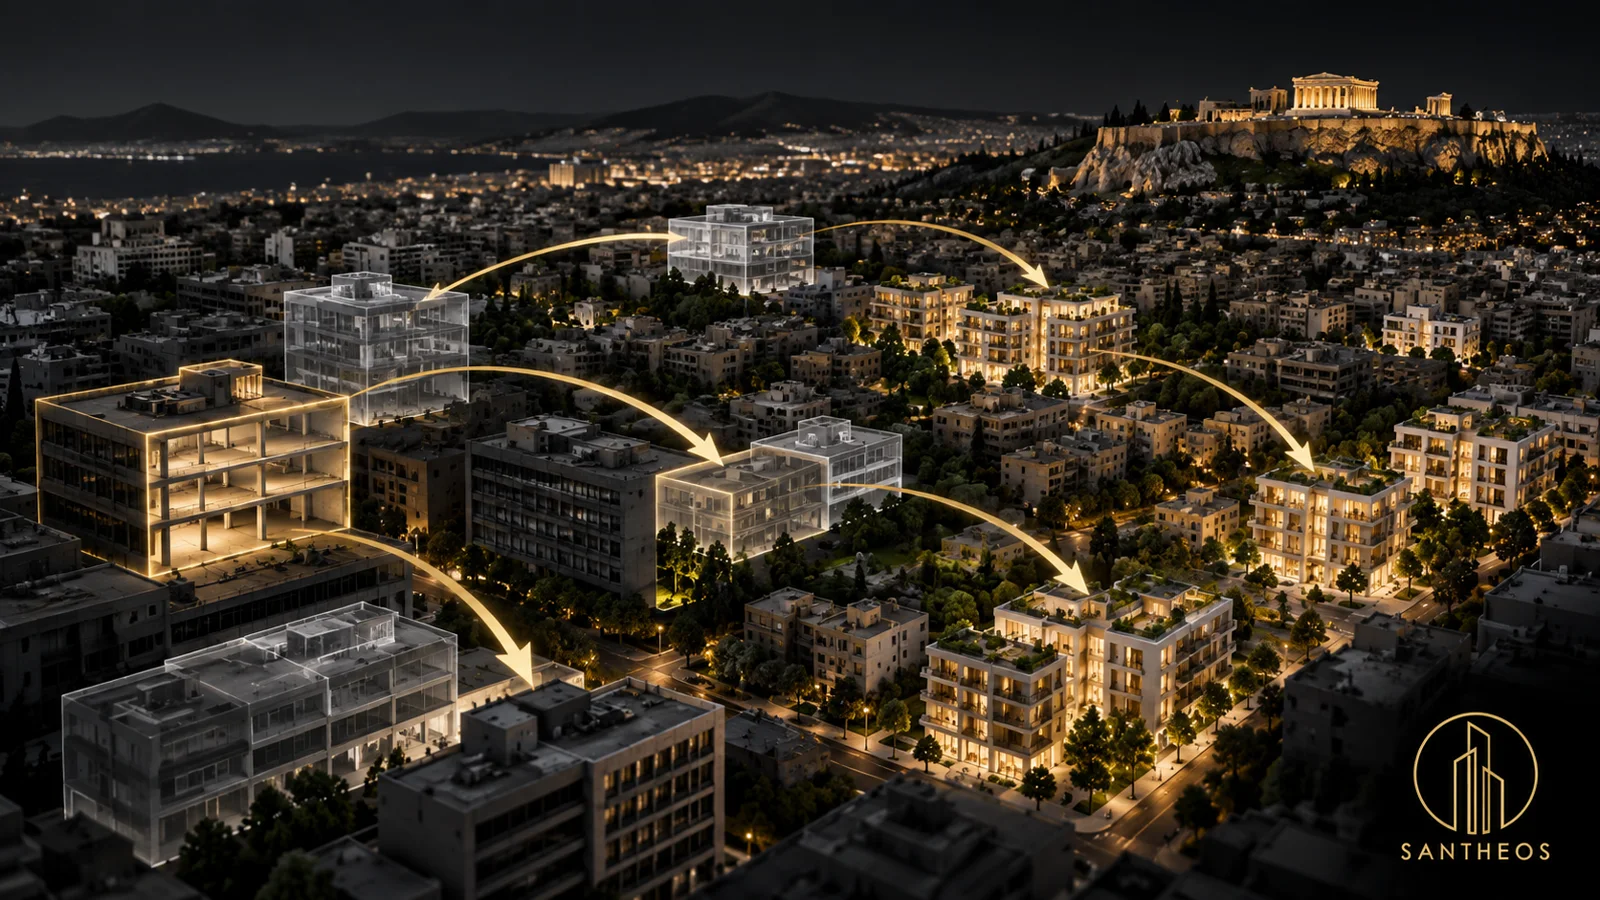
आवास नीति में यह पूछा जाना चाहिए कि एक निवेश का घरों की आपूर्ति पर क्या प्रभाव पड़ता है, साथ ही इसे कौन बनाता है। मेरा विचार है कि मौजूदा आवास का अधिग्रहण करना और एक उपयुक्त गैर-आवासीय भवन से आवासीय स्थान बनाना अलग-अलग विश्लेषण के लायक है। उस अंतर को अनुकूली पुन: उपयोग के लिए स्पष्ट नियमों और साक्ष्य आवश्यकताओं के साथ ग्रीस के घोषित हस्तांतरण-कर परिवर्तन के डिजाइन को सूचित करना चाहिए।
मैं व्यावहारिक रूपांतरण परियोजनाओं में व्यावसायिक रुचि के साथ, संपत्ति विकास में शामिल एक संस्थापक के रूप में लिखता हूं। यह नीति टिप्पणी है, व्यक्तिगत कानूनी या कर सलाह नहीं। नीचे दिया गया तर्क मेरा प्रस्तावित नीति दृष्टिकोण है, और बाजार के निहितार्थ पूर्वानुमानों के बजाय परिदृश्य हैं।
क्या पुष्टि हुई है
अपने 6 सितंबर 2026 को 90वें थेसालोनिकी अंतर्राष्ट्रीय मेले में भाषण में, प्रधान मंत्री ने निवासियों की आवास तक पहुंच पर दबाव का हवाला देते हुए, यूरोपीय संघ के बाहर तीसरे देशों के खरीदारों के लिए संपत्ति हस्तांतरण कर को 3% से बढ़ाकर 15% करने की घोषणा की। यह एक घोषणा की पुष्टि करता है, अधिनियमित कानून की नहीं।
सरकार की तकनीकी प्रस्तुति, जो 7 सितंबर 2026 को प्रकाशित हुई, नगरपालिका उपकर सहित वर्तमान कुल दर 3.09% और प्रस्तावित कुल दर 15.45% बताती है। प्रस्ताव का दायरा आवासीय संपत्ति तक सीमित है; व्यावसायिक परिसर, भूखंड और अन्य संपत्तियाँ इसमें शामिल नहीं हैं। इसमें व्यक्तियों, तीसरे देशों में कर निवास, राष्ट्रीयता और यूनानियों, यूनानी मूल के व्यक्तियों, ईयू/ईईए नागरिकों तथा दीर्घकालिक निवासियों से संबंधित अपवादों की चर्चा है। इसमें प्रथम-गृह छूट की श्रेणियाँ भी उल्लिखित हैं। इन शर्तों और अपवादों का आपसी संबंध अंतिम विधेयक और अधिनियमित कानून से स्पष्ट होगा।
सरकार का वर्तमान आवास-नीति पृष्ठ 31 दिसंबर 2026 तक वैकल्पिक नव-निर्माण वैट निलंबन की पुष्टि करता है। लेनदेन की अपनी वैट स्थिति को अभी भी पेशेवर जांच की आवश्यकता है।
तकनीकी प्रस्तुति में अभी तक कानून न बने उपायों की तालिका में नई इमारतों के वैट नियम के 2027-2030 के लिए एक घोषित विस्तार शामिल है। 8 सितंबर 2026 तक, वह विस्तार और स्थानांतरण-कर प्रस्ताव यहां समीक्षा किए गए साक्ष्य में अधिनियमित उपाय नहीं हैं; प्रारंभ होने की कोई सटीक तारीख नहीं बताई गई है।
विशेषज्ञ विश्लेषण
आवास योगदान को मापें
मौजूदा घरों के लिए प्रतिस्पर्धा को आसान बनाने के उद्देश्य से बनाई गई नीति का प्रारंभिक बिंदु वास्तव में गैर-आवासीय स्थान के पुन: उपयोग को नियंत्रित करने वाली नीति से भिन्न है। मेरे विचार में, रूपांतरण नीति को दस्तावेजित पिछले उपयोग, निर्मित आवासीय स्थान और परिणाम की गुणवत्ता की जांच करनी चाहिए। इसमें विस्थापन, उपयोगी व्यावसायिक गतिविधि के नुकसान और क्या नए घर स्थायी आवासीय जरूरतों को पूरा कर सकते हैं, इसकी भी जांच करनी चाहिए। केवल ‘उपयोग परिवर्तन’ का लेबल ही बहुत कमज़ोर परीक्षण है।
यह दावा नहीं है कि हर रूपांतरण से आवास वहनीयता में सुधार होता है। यदि कोई परियोजना किसी सक्रिय व्यवसाय को स्थानांतरित करती है, खराब रहने की स्थिति पैदा करती है या उपयोग योग्य आवासीय स्थान नहीं जोड़ती है, तो इसके सार्वजनिक मूल्य को चुनौती देने की जरूरत है। मैं संपत्ति-स्तर की तकनीकी जांच के साथ प्रारंभिक स्थिति और प्रस्तावित आवासीय योगदान के पारदर्शी साक्ष्य का समर्थन करूंगा। यह एक नीतिगत सिफ़ारिश है, सरकार की स्थापित आधिकारिक स्थिति नहीं।
जाँचने के लिए पाँच लेन-देन परिदृश्य
मौजूदा घर। यदि अंतिम कानून मौजूदा निवास खरीदने वाले किसी विशेष खरीदार पर उच्च स्थानांतरण-कर दर लागू करता है, तो अधिग्रहण बजट को उस लागत को अवशोषित करने की आवश्यकता होगी या पार्टियों को कीमत और शर्तों पर पुनर्विचार करने की आवश्यकता होगी। मांग प्रतिक्रिया दे सकती है, लेकिन अकेले घोषणा किसी भी कीमत या किराए के प्रभाव का पैमाना स्थापित नहीं कर सकती।
रूपांतरण से पहले खरीदी गई व्यावसायिक संपत्ति। तकनीकी प्रस्तुति में व्यावसायिक परिसर को इसके बताए गए आवासीय दायरे से बाहर रखा गया है। किसी खरीदार को इसे इस बात की पुष्टि के रूप में नहीं लेना चाहिए कि प्रत्येक नियोजित रूपांतरण अंतिम नियम से बाहर रहेगा। कर नियमों का लागू होना तब तक स्पष्ट नहीं है जब तक कानून प्रासंगिक वर्गीकरण और समय को परिभाषित नहीं करता है, और एक कर सलाहकार उन नियमों को वास्तविक अधिग्रहण पर लागू नहीं करता है।
डेवलपर के नेतृत्व वाले रूपांतरण के बाद पहली बिक्री। यदि निवेशक को हस्तांतरित करते समय संपत्ति आवासीय है, तो इसका पहले का व्यावसायिक उपयोग कर संबंधी व्यवहार को अनिवार्य रूप से निर्धारित नहीं करता। क्या अंतिम कानून नव निर्मित घरों को अलग करता है, और हस्तांतरण कर विक्रेता की वैट स्थिति के साथ कैसे इंटरैक्ट करता है, यह खुला प्रश्न बना हुआ है। आरक्षण की कीमत निर्धारित करने से पहले परियोजना के वित्तीय मॉडल को उन अनिश्चितताओं को स्पष्ट रूप से दिखाना चाहिए।
कॉर्पोरेट और लाभकारी-मालिक संरचनाएं। तकनीकी प्रस्तुति में व्यक्तियों (कंपनियों से अलग) के संदर्भ कंपनी की छूट या प्रस्तावित कर से बचने का कोई वैध तरीका स्थापित नहीं करते हैं। सलाहकारों को अंतिम प्रावधानों, स्वामित्व प्रकटीकरण और किसी भी कर-परिहार विरोधी प्रावधान की जांच करनी चाहिए। एक कॉर्पोरेट संरचना अलग-अलग निवेशक-निवास प्रश्न भी उठाती है; वर्तमान मिटोस प्रक्रिया को बताए गए ग्रीस/ईयू कंपनी रूट में अधिग्रहण करने वाली कंपनी के पूर्ण निवेशक स्वामित्व की आवश्यकता होती है।
संक्रमणकालीन चरण और नियम। आरक्षण, भुगतान, अंतिम विलेख, पंजीकरण, रूपांतरण और निवास दाखिल करना अलग-अलग समय पर हो सकता है। कौन सी घटना, यदि कोई हो, एक संक्रमणकालीन नियम को नियंत्रित करती है, अज्ञात है। निवेशकों को दिनांकित कालानुक्रम और अनुबंध सलाह मांगनी चाहिए, बिना यह माने कि जमा या प्रारंभिक समझौता भविष्य के कर उपचार को निश्चित कर देता है।
नीतिगत अंतर को सत्यापन योग्य बनाएं
अनुकूली पुन: उपयोग के लिए सबसे मजबूत तर्क एक साक्ष्य-आधारित विवरण है कि आवास क्या बनता है और यह उस उपयोग के लिए उपयुक्त क्यों है। डेवलपर्स को शुरुआती रिकॉर्ड, प्रस्तावित कार्य और पेशेवर मूल्यांकन दिखाने के लिए तैयार रहना चाहिए। नीति निर्माता उस साक्ष्य का उपयोग मौजूदा घरों के लिए प्रतिस्पर्धा करने वाले निवेश को उपयुक्त आवासीय क्षमता बनाने वाले निवेश से अलग करने के लिए कर सकते हैं, जबकि पुन: लेबलिंग या परिहार के खिलाफ जांच बरकरार रख सकते हैं।
अभी निर्णय लेने वाले निवेशक के लिए, उपयोगी आउटपुट स्पष्ट कर मान्यताओं और अनसुलझे कानूनी प्रश्नों की एक सूची वाला बजट है। उन प्रश्नों को नियुक्त यूनानी कर सलाहकार, वकील और नोटरी तक पहुँचाएँ। केवल तभी आगे बढ़ें जब निर्णय वास्तव में लेनदेन पर लागू नियमों का उपयोग करता है और निवेशक बाद में होने वाले बदलाव के जोखिम को समझता है।
निवेशक चेकलिस्ट
- कर सलाहकार के आकलन के लिए प्रस्तावित क्रेता, राष्ट्रीयता, कर निवास और किसी भी दावा किए गए अपवाद को रिकॉर्ड करें।
- वाणिज्यिक और आवासीय चरणों को अलग रखते हुए, अधिग्रहण और किसी भी नियोजित रूपांतरण के समय संपत्ति के उपयोग के साक्ष्य का अनुरोध करें।
- प्रत्येक कानूनी धारणा दिनांक के साथ, लिखित बजट में स्थानांतरण कर और वैट के अलग-अलग उपचार के लिए पूछें।
- आरक्षण, भुगतान, विलेख, पंजीकरण, रूपांतरण और आवेदन दाखिल करने की समयरेखा बनाएँ ताकि वकील किसी भी अंतिम संक्रमणकालीन प्रावधानों का आकलन कर सके।
- स्वामित्व संरचना चुनने से पहले सलाहकारों से कॉर्पोरेट और लाभकारी-मालिक के निहितार्थों की जांच करने के लिए कहें।
- उद्धृत भविष्य के कर परिणाम पर भरोसा करना बंद करें यदि यह केवल एक घोषणा पर निर्भर करता है; लिखित लेन-देन-विशिष्ट सलाह के लिए आगे बढ़ें।
- वकील की समीक्षा के अधीन, महत्वपूर्ण कर अनिश्चितता के लिए व्यावसायिक शर्तों में एक सुरक्षात्मक आकस्मिक शर्त रखें।
परिदृश्य का आधार
काल्पनिक परिदृश्य। दो काल्पनिक प्रस्तावों की कल्पना करें: एक मौजूदा आवास खरीदना और यह आकलन करना कि क्या अप्रयुक्त कार्यालय स्थान घर बन सकता है। कोई भी प्रस्ताव वास्तविक संपत्ति को संदर्भित नहीं करता है; यह कोई Santheos परियोजना नहीं है, और कोई निजी ग्राहक या आंतरिक परियोजना परिणाम प्रस्तुत नहीं किया जा रहा है।
नीति तुलना में पूछा जाएगा कि कौन से सबूत मौजूदा आवास को संभावित अतिरिक्त आवासीय स्थान से अलग करते हैं, जिसमें वैध उपयोग, तकनीकी व्यवहार्यता और प्रासंगिक लेनदेन चरण शामिल हैं। यह नहीं माना जाएगा कि रूपांतरण आगे बढ़ता है, रहने योग्य आवास जोड़ता है या एक विशेष कर उपचार प्राप्त करता है। उदाहरण एक नीतिगत प्रश्न को दर्शाता है, न कि किसी मापा बाज़ार प्रभाव या भविष्यवाणी को।
पिछली आवास-नीति चर्चा के लिए, एथेंस आवास संकट: महामारी के बाद की एक कठिन परिस्थिति देखें। आपके द्वारा अपने सलाहकारों को भेजे गए कर प्रश्नों से निवास प्रश्नों को अलग करने के लिए Santheos गोल्डन वीज़ा प्रश्नोत्तर का उपयोग करें।
आधिकारिक स्रोत
- प्रधानमंत्री कार्यालय, 90वें थेसालोनिकी अंतर्राष्ट्रीय मेले में भाषण; 6 सितंबर 2026 को प्रकाशित; स्थानांतरण-कर परिवर्तन की घोषणा करते हुए आवास-नीति खंड; 8 सितंबर 2026 को पुनःप्राप्त।
- ग्रीक सरकार / राष्ट्रीय अर्थव्यवस्था और वित्त मंत्रालय, 90वें टीआईएफ आर्थिक उपायों की तकनीकी प्रस्तुति; 7 सितम्बर 2026 को प्रकाशित; आवासीय हस्तांतरण कर पर अनुभाग एच और 2027-2030 के लिए वैट पर नए उपायों की तालिका; 8 सितम्बर 2026 को पुनःप्राप्त; घोषणा स्थिति.
- सरकारी आवास नीति पोर्टल / सामाजिक एकता और परिवार मंत्रालय, नई इमारतों पर वैट निलंबन; प्रकाशन दिनांक प्रदर्शित नहीं; 31 दिसंबर 2026 तक वर्तमान कार्यक्रम विवरण; 8 सितंबर 2026 को पुनःप्राप्त।
- प्रवास और शरण मंत्रालय / मिटोस, स्थायी निवेशक निवास परमिट – उपयोग में परिवर्तन, प्रारंभिक जारी करना; अद्यतन 3 अगस्त 2026; कंपनी-अधिग्रहण शर्त 7; 8 सितंबर 2026 को पुनःप्राप्त।