
Des quartiers résidentiels prisés aux secteurs émergents — Ce que la hausse des loyers et la demande de logements rénovés révèlent sur Athènes
Par Lei Chen
Athènes, Grèce | Texte rédigé le 14 octobre 2026
Pendant de nombreuses années, les discussions sur les quartiers résidentiels les plus recherchés d’Athènes commençaient par une série de noms familiers.
Kolonaki.
Kifissia.
Psychiko.
Glyfada.
Voula.
Vouliagmeni.
Ces quartiers comptent depuis longtemps parmi les marchés résidentiels les plus prestigieux de la ville. Ils attirent des familles grecques bien établies, des cadres dirigeants, des résidents internationaux et des investisseurs souhaitant détenir un bien à long terme.
Leur attrait se comprend aisément.
Kolonaki bénéficie d’un emplacement central exceptionnel et d’un cadre urbain prestigieux.
Les banlieues nord offrent des quartiers résidentiels établis, de la verdure, des écoles internationales et un accès à d’importants pôles d’affaires.
Les banlieues sud offrent la proximité de la mer, le mode de vie de la Riviera athénienne et un marché résidentiel de plus en plus sophistiqué.
Mais le marché locatif athénien de 2026 présente une réalité plus complexe.
La hausse des loyers ne se limite plus aux adresses les plus prestigieuses de la ville.
De Kallithea et Moschato à Gerakas, Chalandri, Nea Smyrni, Agios Dimitrios et au Pirée, la demande croissante de logements adaptés modifie les attentes en matière de loyers sur un territoire beaucoup plus vaste.
D’après mon expérience dans la promotion immobilière, la rénovation et la gestion locative, l’un des changements les plus intéressants ne tient pas simplement à la hausse des loyers.
Les locataires font aussi de plus en plus nettement la distinction entre un appartement vieillissant et un logement récemment rénové.
Cette distinction pourrait devenir l’une des caractéristiques déterminantes du prochain cycle d’investissement résidentiel à Athènes.
1. Kolonaki : la référence traditionnelle du résidentiel haut de gamme dans le centre d’Athènes
Kolonaki — Κολωνάκι — reste l’un des quartiers les plus reconnaissables et les plus prestigieux du centre d’Athènes.
Sa valeur repose sur un ensemble de caractéristiques difficiles à reproduire ailleurs.
Il se trouve à proximité de la place Syntagma, d’importants secteurs commerciaux et administratifs, de restaurants établis, de commerces de luxe, d’institutions culturelles et des pentes du mont Lycabette.
Le tissu urbain existant limite également l’offre.
Selon les données résidentielles d’Indomio pour septembre 2026, le loyer moyen affiché à Kolonaki s’élevait à environ 20,09 €/m² par mois, soit une hausse annuelle d’environ 2,8 %.
Le prix de vente résidentiel moyen affiché était d’environ 6 404 €/m².
Ces chiffres placent Kolonaki parmi les marchés résidentiels haut de gamme d’Athènes.
Mais une autre observation est tout aussi importante.
Un quartier peut afficher certains des loyers les plus élevés d’Athènes sans enregistrer la plus forte hausse annuelle.
Kolonaki bénéficie déjà d’une prime importante dans les prix affichés. Ces chiffres ne suffisent pas, à eux seuls, à expliquer pourquoi la croissance annuelle de ses loyers diffère de celle d’autres quartiers.
Les investisseurs paient pour un emplacement central rare, un prestige établi et l’attrait durable du quartier.
Dans d’autres secteurs d’Athènes, la hausse des loyers relève toutefois d’un processus économique différent.
L’opportunité y vient souvent moins d’une adresse déjà chère que de l’amélioration de la qualité des logements dans des zones où la demande progresse.
2. Athènes a connu plusieurs années de forte hausse des loyers
Pour comprendre le marché actuel, il faut dépasser le cadre d’une seule année.
Après la crise de la dette souveraine, la reprise immobilière grecque s’est d’abord manifestée de manière particulièrement visible dans les ventes.
L’investissement résidentiel est revenu.
Des appartements anciens ont été rénovés.
Les acheteurs internationaux ont redécouvert Athènes.
Le tourisme s’est développé, tandis que l’emploi et l’activité économique intérieure se redressaient progressivement.
Le marché locatif résidentiel est ensuite entré dans sa propre phase d’ajustement.
Selon une analyse des données de loyers affichés de Spitogatos publiée en mars 2026, les hausses ont été particulièrement fortes en 2023 et 2024.
Dans le centre d’Athènes, elles atteignaient environ 8,3 % en 2023 et 9,5 % en 2024.
Dans les banlieues sud, elles s’élevaient respectivement à environ 8,2 % et 9,5 %.
Le nord d’Athènes a également enregistré des augmentations, généralement plus modérées.
Le Pirée a connu une hausse particulièrement soutenue, avec des variations annuelles d’environ 10,2 % en 2023 et 11,1 % en 2024.
Le rythme a ralenti en 2025, même si les loyers ont continué à augmenter dans de nombreux secteurs.
En février 2026, Reuters citait une estimation d’E-Real Estate selon laquelle les loyers moyens à Athènes avaient augmenté de plus de 50 % entre 2019 et 2024, tandis que les salaires moyens grecs avaient progressé d’environ 27 % sur la même période.
Cette distinction est importante.
Durant certaines phases de la reprise, l’inflation locative a nettement dépassé la hausse des salaires.
Elle montre à la fois la solidité économique de la demande résidentielle et les difficultés d’accessibilité au logement auxquelles sont confrontés les ménages grecs.
Pour les propriétaires, la hausse des loyers peut améliorer les revenus d’investissement. Pour les locataires, la même tendance peut créer de fortes tensions financières.
Toute analyse responsable du marché immobilier athénien doit prendre en compte ces deux réalités.
3. Prix de l’énergie, inflation et évolution du coût du logement
La hausse des loyers résidentiels ne s’est pas produite isolément.
Depuis 2022, la Grèce, comme le reste de l’Europe, a connu d’importantes fluctuations des prix de l’énergie, des coûts de construction, des matériaux, des transports et du coût général de la vie.
La crise énergétique internationale a touché le chauffage, l’électricité et de nombreux intrants nécessaires à l’exploitation ou à la rénovation des logements.
Plus récemment, le regain d’incertitudes énergétiques et géopolitiques mondiales a accentué les pressions inflationnistes.
Selon l’Autorité statistique hellénique, l’indice grec des prix à la consommation a augmenté de 5,0 % sur un an en septembre 2026.
Cependant, l’inflation ne suffit pas à expliquer la hausse des loyers.
Les propriétaires n’obtiennent pas automatiquement des loyers plus élevés parce que leurs dépenses augmentent.
Leur capacité à demander davantage dépend toujours de la demande, de l’offre disponible, du pouvoir d’achat des locataires et de l’attrait du bien.
Le lien le plus important est celui qui unit la hausse des coûts et le manque de logements adaptés.
Athènes possède un parc important d’immeubles résidentiels anciens.
De nombreux appartements nécessitent encore des rénovations importantes ou des améliorations énergétiques.
La construction neuve est restée limitée pendant une longue période après la crise financière grecque.
Les locataires recherchant un logement moderne, confortable et économe en énergie ont donc souvent moins de choix que ne le laisserait penser le nombre total d’appartements existants.
Il faut ainsi distinguer la quantité de logements de leur qualité.
Athènes peut disposer d’un parc résidentiel considérable.
Mais le nombre d’appartements récemment rénovés, bien conçus et économes en énergie est beaucoup plus limité.
Cette rareté aide à comprendre l’intérêt particulier que peuvent susciter les logements rénovés.
4. Les banlieues sud : des loyers élevés soutenus par le mode de vie et la rareté
La Riviera athénienne est devenue l’un des marchés résidentiels grecs les plus reconnus à l’international.
Glyfada, Voula, Vouliagmeni, Elliniko, Alimos et Palaio Faliro attirent des acheteurs et des locataires recherchant la proximité du littoral, des équipements de loisirs, une activité commerciale et un environnement résidentiel international établi.
La prime locative est importante.
Selon les données de loyers affichés de XE pour le troisième trimestre 2026, concernant les logements jusqu’à 80 m² :
• Voula : environ 20,27 €/m² par mois, en hausse de 10,8 % sur un an.
• Glyfada : environ 17,53 €/m², en hausse de 8,5 %.
• Alimos : environ 15,65 €/m², en hausse de 4,9 %.
• Palaio Faliro : environ 15,02 €/m², en hausse de 9,7 %.
Ces chiffres montrent que le marché résidentiel du sud conserve certaines des attentes locatives les plus élevées de l’Attique.
Mais les différences comptent.
Même sur la Riviera, la hausse des loyers n’est pas uniforme.
Un appartement côtier à Voula, un logement moderne à Glyfada et un petit bien résidentiel à Alimos sont des produits différents, destinés à des groupes de locataires distincts.
Les meilleurs emplacements ne procurent pas nécessairement les meilleurs rendements locatifs, car leurs prix d’acquisition peuvent aussi être nettement plus élevés.
C’est un point important pour les investisseurs internationaux.
Une adresse prestigieuse peut préserver un attrait à long terme, mais elle ne produit pas automatiquement le rendement en pourcentage le plus élevé.
5. Le nord d’Athènes : éducation, emploi et demande résidentielle permanente
Les banlieues nord fonctionnent selon un modèle économique quelque peu différent.
Des secteurs comme Kifissia, Marousi, Chalandri, Psychiko et Agia Paraskevi sont étroitement liés à la demande résidentielle à long terme.
Ils attirent des familles, des professionnels, des cadres et des résidents accordant une importance particulière aux écoles, à l’accès aux pôles d’affaires et aux infrastructures de quartier établies.
Ils concentrent également un nombre important d’établissements scolaires privés et internationaux.
Les données locatives de 2026 sont révélatrices.
Pour les logements jusqu’à 80 m² :
Kifissia affichait environ 16,07 €/m², soit une hausse annuelle de 9,5 %.
Marousi atteignait environ 14,86 €/m², en hausse de 10,6 %.
Chalandri atteignait environ 14,57 €/m², en hausse de 13,3 %.
La progression de Chalandri est particulièrement intéressante.
Son niveau de loyer affiché reste inférieur à celui de Kifissia, mais sa croissance annuelle est supérieure.
Cela illustre un principe d’investissement plus général :
Un bien n’a pas besoin de se situer dans le quartier le plus cher pour bénéficier d’une forte demande locative.
Des quartiers bien reliés, offrant des emplois, des écoles, des transports et une population permanente importante peuvent également soutenir une hausse significative des loyers.
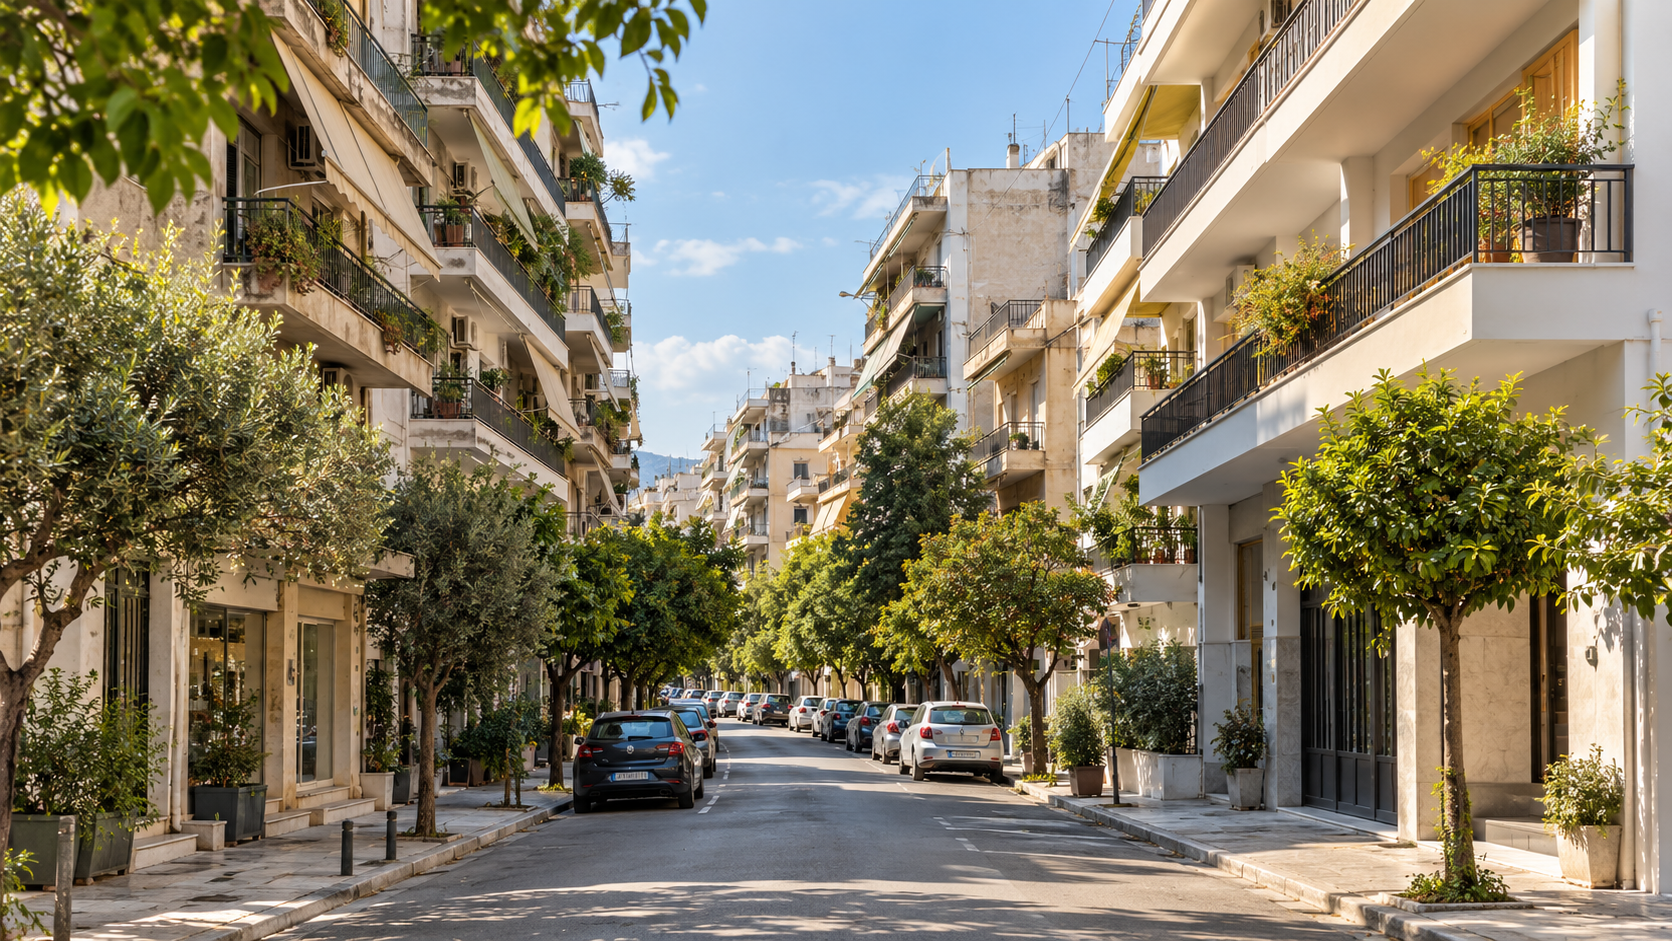
6. Les marchés résidentiels émergents : là où l’évolution devient plus intéressante
Pour les promoteurs et les investisseurs locatifs, les évolutions les plus intéressantes se produisent peut-être en dehors des quartiers traditionnellement considérés comme haut de gamme.
Prenons Gerakas, Kallithea, Nea Smyrni, Moschato et Agios Dimitrios.
Ces marchés ne sont pas identiques.
Mais ils partagent une caractéristique importante.
Ce sont des lieux établis où les habitants vivent, travaillent, se déplacent et ont besoin d’un logement permanent.
Beaucoup ne recherchent pas le luxe.
Ils recherchent un logement fonctionnel.
Un appartement confortable.
Un trajet raisonnable pour se rendre au travail.
L’accès aux commerces, aux transports publics et aux services du quotidien.
Et, de plus en plus, un bien qui leur évite les problèmes d’entretien d’un immeuble ancien non rénové.
À Gerakas, les loyers affichés des petits appartements ont augmenté d’environ 15,2 % sur un an au troisième trimestre 2026.
Chalandri a enregistré 13,3 %.
À Kallithea, la hausse a été plus modérée, à 4,8 %, tandis que le marché continuait d’absorber un volume important d’annonces locatives.
À Nea Smyrni, les loyers ont augmenté d’environ 5,1 %.
Agios Dimitrios a enregistré 6,7 %.
Moschato a progressé d’environ 5,8 %.
Ces différences comptent.
Elles montrent que la prochaine phase de croissance locative ne se résume pas à des familles aisées se disputant des adresses prisées.
Elle concerne aussi la demande résidentielle ordinaire dans une économie métropolitaine en expansion.
7. Marché locatif athénien : comparaison par secteur
Le tableau suivant utilise les données de loyers affichés de XE pour les troisièmes trimestres 2025 et 2026.
Pour assurer la cohérence, il porte sur les logements jusqu’à 80 m², un segment particulièrement pertinent pour les studios, les appartements avec une chambre et les projets de conversion de petite surface.
| Secteur | T3 2025 €/m²/mois | T3 2026 €/m²/mois | Variation annuelle |
|---|---|---|---|
| Athènes — catégorie urbaine de la plateforme | 12,24 € | 13,13 € | +7,3 % |
| Kallithea | 11,55 € | 12,10 € | +4,8 % |
| Moschato | 11,98 € | 12,68 € | +5,8 % |
| Le Pirée | 11,68 € | 12,37 € | +5,9 % |
| Nea Smyrni | 12,07 € | 12,68 € | +5,1 % |
| Agios Dimitrios | 11,86 € | 12,66 € | +6,7 % |
| Dafni | 11,96 € | 12,72 € | +6,4 % |
| Alimos | 14,92 € | 15,65 € | +4,9 % |
| Glyfada | 16,16 € | 17,53 € | +8,5 % |
| Palaio Faliro | 13,69 € | 15,02 € | +9,7 % |
| Voula | 18,29 € | 20,27 € | +10,8 % |
| Chalandri | 12,86 € | 14,57 € | +13,3 % |
| Gerakas | 10,16 € | 11,70 € | +15,2 % |
| Kifissia | 14,68 € | 16,07 € | +9,5 % |
| Marousi | 13,43 € | 14,86 € | +10,6 % |
| Artemida | 9,82 € | 12,02 € | +22,4 % |
| Municipalité de Metamorfosi | 10,18 € | 11,14 € | +9,4 % |
Source : XE, tendances du marché immobilier, T3 2025–T3 2026. Les chiffres représentent les loyers affichés et non ceux de baux effectivement signés. Les données ne sont pas corrigées des variations de composition, d’ancienneté ou de qualité des biens proposés.
Ce tableau apporte plusieurs enseignements importants.
Premièrement, les quartiers les plus chers restent généralement chers.
Deuxièmement, les plus fortes hausses annuelles en pourcentage ne sont pas nécessairement enregistrées dans les quartiers les plus onéreux.
Troisièmement, les secteurs résidentiels établis en dehors du marché du luxe traditionnel continuent de manifester une demande locative.
Enfin, les petits appartements constituent un segment particulièrement important à suivre.
La hausse inhabituellement élevée observée à Artemida doit également être interprétée avec prudence. XE recense 209 biens annoncés dans ce segment de surface au T3 2025 et 140 au T3 2026. L’évolution du profil des annonces peut influencer la comparaison ; ces données ne démontrent pas une hausse équivalente des loyers effectivement conclus à caractéristiques constantes.
De même, la municipalité de Metamorfosi est incluse comme point de comparaison pour le marché du nord ; elle ne doit pas être confondue avec le projet Metamorfoseos de Santheos, ST-023, situé à Kallithea.
8. Ce que révèle la géographie des projets de Santheos
Le portefeuille de développement publiquement documenté de Santheos offre un éclairage intéressant sur l’évolution de la géographie de l’investissement résidentiel à Athènes.
Ses projets ne se limitent pas à Kolonaki, à la Riviera ou à un seul marché résidentiel haut de gamme établi.
Ils se répartissent au contraire entre plusieurs axes résidentiels distincts.
À Kallithea, les projets publiquement répertoriés comprennent ST-001, ST-011, ST-023, ST-027, ST-028, ST-034, ST-036, ST-044 et ST-049.
Au Pirée, les exemples de projets résidentiels comprennent ST-005, ST-035, ST-037 et ST-046.
À Moschato, le portefeuille comprend ST-014 et ST-042.
À Gerakas, il comprend ST-010, ST-029 et ST-047.
Les autres localisations publiquement documentées comprennent Alimos, Glyfada, Nea Smyrni, Agios Dimitrios, Dafni, Chalandri, Artemida, Nea Filadelfeia, Mati et plusieurs secteurs du centre d’Athènes.
Cette répartition géographique importe parce que les marchés locatifs de ces secteurs se comportent différemment.
Un bien à Glyfada peut être évalué en partie sous l’angle de la rareté du littoral et du mode de vie.
Un appartement rénové à Kallithea peut attirer des locataires recherchant une bonne accessibilité entre le centre d’Athènes et les banlieues sud.
Un bien à Gerakas peut répondre à la demande liée aux quartiers résidentiels établis du nord-est.
Un petit appartement au Pirée peut intéresser des personnes dont le travail et la vie quotidienne sont liés au port et à l’économie métropolitaine environnante.
Dans chaque cas, le positionnement locatif doit correspondre au public réel de locataires.
Un bon projet immobilier commence par la compréhension des personnes qui habiteront l’immeuble achevé.
Il ne devrait pas partir du principe que chaque quartier attirera le même locataire ou permettra d’obtenir le même loyer.
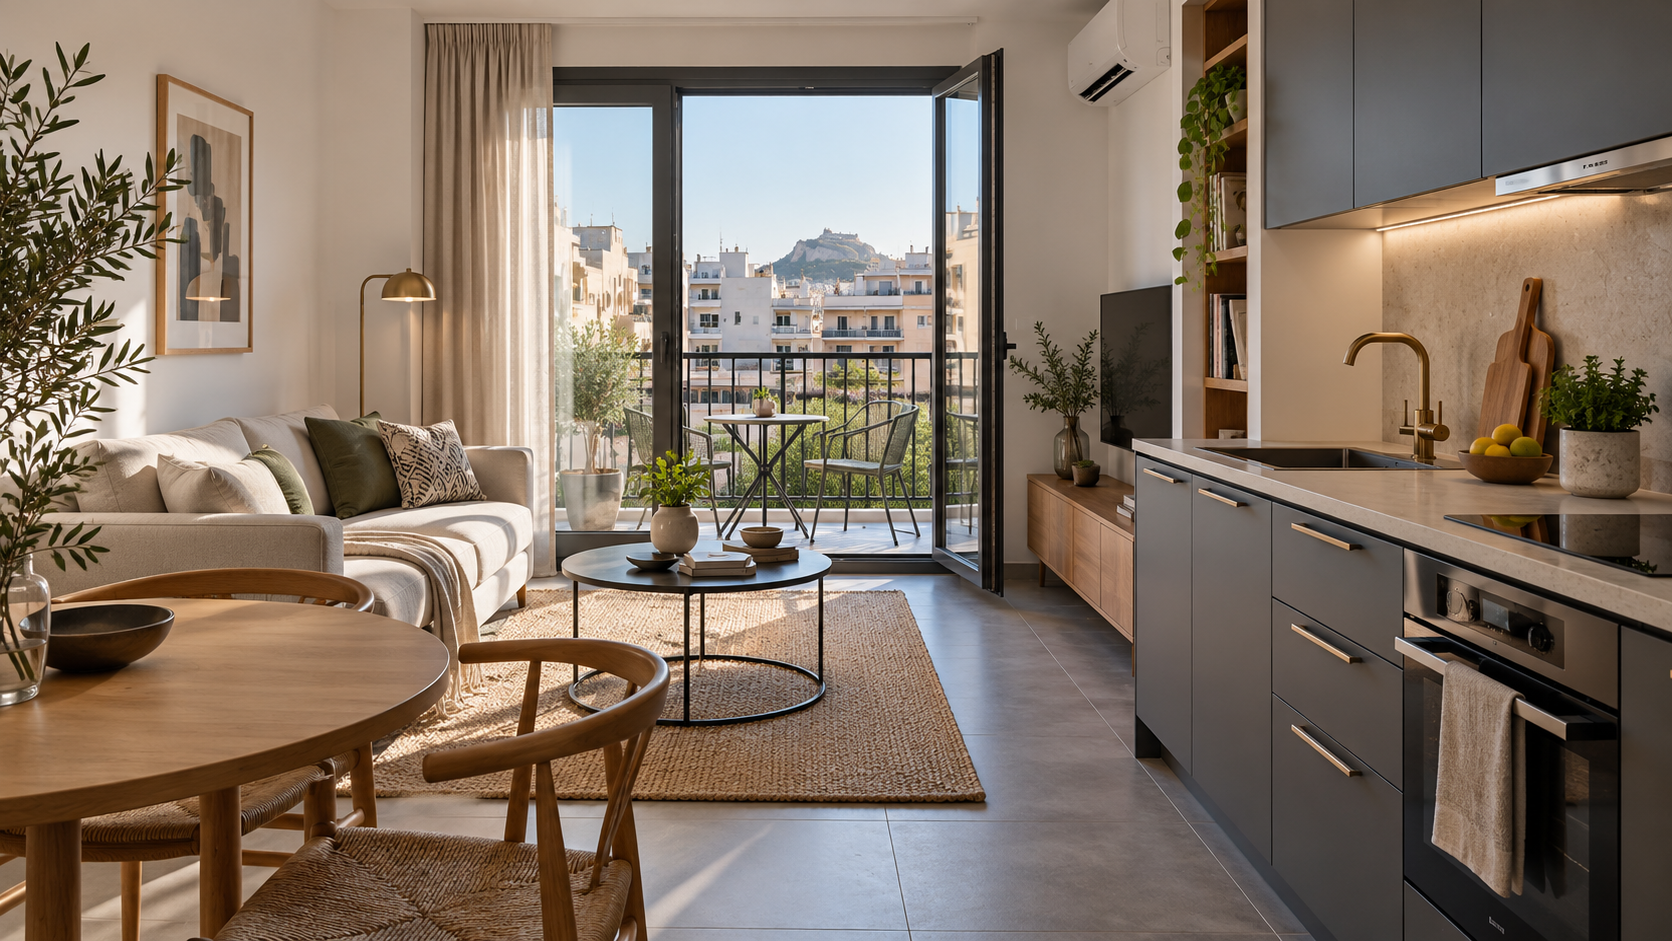
9. Pourquoi les appartements rénovés peuvent mieux se positionner que leur environnement immédiat
Cela m’amène à une observation issue de notre propre expérience du développement et de la gestion immobilière.
Lorsqu’ils préparent des projections locatives, les promoteurs retiennent généralement des hypothèses prudentes fondées sur les éléments de marché disponibles.
Nous examinons les biens comparables.
Nous prenons en compte l’emplacement, la surface de l’appartement, le profil des locataires attendus et les loyers en vigueur.
Nous tenons également compte du fait que de nombreux immeubles athéniens sont occupés depuis plusieurs décennies.
Pourtant, lorsque certains logements récemment rénovés arrivent sur le marché locatif, nous constatons parfois que l’intérêt réel des locataires est supérieur aux attentes initiales.
Dans certains cas, des candidats locataires se sont montrés disposés à payer un peu plus que nos hypothèses de loyer initiales.
Je pense que cela traduit une évolution de leurs préférences.
Un locataire ne loue pas simplement 45 ou 55 m².
Il évalue l’expérience de vie dans le logement.
L’installation électrique est-elle moderne ?
La salle de bains est-elle neuve ?
La cuisine est-elle pratique ?
Les fenêtres et l’isolation sont-elles adaptées ?
Le chauffage et la climatisation sont-ils efficaces ?
L’entrée de l’immeuble est-elle entretenue ?
L’ameublement de l’appartement est-il approprié ?
Le bien paraît-il propre, sûr et prêt à être occupé ?
Ces considérations peuvent faire une différence importante.
Un appartement entièrement rénové et doté d’équipements modernes peut être en concurrence non seulement avec d’autres logements du même immeuble, mais aussi avec un marché beaucoup plus large de locataires recherchant un meilleur logement.
C’est là que la qualité du développement devient un avantage économique.
Cependant, nos observations de gestion immobilière ne doivent pas être confondues avec une étude statistique publiée sur les loyers effectivement conclus. Mesurer une prime de rénovation nécessiterait des comparaisons appariées contrôlant l’emplacement, la surface, l’ameublement, les conditions du bail et l’état du bien.
10. La prime de rénovation se distingue de l’inflation du marché
Cette distinction mérite une attention particulière.
Deux forces différentes sont à l’œuvre à Athènes.
La première est l’inflation locative générale du marché.
Elle se produit lorsque le rapport global entre la demande et l’offre de logements permet des loyers plus élevés.
La seconde est l’amélioration propre au bien.
Elle intervient lorsqu’un promoteur transforme un bien ancien ou sous-utilisé en un produit résidentiel auquel les locataires accordent davantage de valeur.
Ces deux forces peuvent agir simultanément.
Imaginons deux appartements dans la même rue.
Ils mesurent tous deux environ 50 m².
Ils bénéficient d’un accès comparable aux transports et aux services.
Mais l’un est vieillissant, avec une cuisine dépassée, une salle de bains ancienne, des fenêtres peu performantes et peu d’équipements modernes.
L’autre a été entièrement rénové, avec des installations modernes, une meilleure isolation et un agencement fonctionnel.
Un locataire peut raisonnablement attribuer une valeur locative supérieure au second.
Cette différence ne relève pas simplement de l’inflation.
Elle correspond à la valeur économique créée par l’amélioration de l’actif.
Pour les promoteurs, ce point est particulièrement important.
La valeur locative peut augmenter non seulement parce qu’un quartier devient plus cher, mais aussi parce que le bien lui-même devient plus recherché.
11. L’opportunité de conversion des locaux commerciaux en logements
Le dispositif actuel du Golden Visa à 250 000 € pour la conversion de locaux commerciaux en logements ajoute une autre dimension à cette réflexion.
Sous réserve des conditions légales applicables, des biens non résidentiels admissibles peuvent être convertis à l’usage résidentiel et relever de cette catégorie d’investissement spécifique. La procédure officielle exige une valeur d’acquisition minimale de 250 000 € pour un bien unique et l’achèvement du changement d’usage admissible avant le dépôt de la demande de titre de séjour. L’admissibilité doit être vérifiée pour le bien et l’opération concernés.
Du point de vue du développement, cela permet d’introduire sur le marché résidentiel des immeubles commerciaux sous-utilisés.
La transformation économique peut être importante.
D’anciens bureaux peuvent devenir des appartements compacts.
Des espaces commerciaux obsolètes peuvent être repensés pour les besoins résidentiels contemporains.
Des bâtiments aux intérieurs et aux systèmes techniques dépassés peuvent être modernisés.
Cette démarche génère une activité de construction et peut apporter une offre résidentielle supplémentaire à des quartiers établis.
Le projet Line, ST-044, à Kallithea, en est un exemple chez Santheos. Il est publiquement présenté comme un ensemble de 20 appartements d’environ 48–56 m².
Ce type de produit résidentiel illustre l’importance croissante d’agencements efficaces.
Pour les locataires, un appartement de 50 m² bien conçu peut être plus utile qu’un logement plus grand mais mal entretenu.
Pour les investisseurs, la question essentielle est de savoir si les coûts de développement et le prix d’acquisition sont justifiés par le revenu locatif que le bien achevé peut raisonnablement générer.
Le Golden Visa peut constituer un élément supplémentaire de la décision d’investissement.
Il ne doit toutefois pas remplacer l’analyse fondamentale de l’actif.
12. Une demande locative accrue ne garantit pas le succès de chaque bien
La vigueur du marché locatif ne doit pas encourager des hypothèses irréalistes.
Il serait incorrect d’affirmer qu’un appartement à Athènes ne peut jamais rester vacant.
La vacance dépend du prix, de l’état du bien, de son emplacement, des préférences des locataires et de la qualité de la gestion.
Il serait également incorrect de supposer que les taux actuels de hausse des loyers se maintiendront indéfiniment.
Dans plusieurs secteurs d’Athènes, le rythme a déjà ralenti par rapport aux années exceptionnellement fortes de 2023 et 2024.
En outre, la hausse des loyers crée d’importantes difficultés d’accessibilité financière.
Si les loyers progressent plus vite que les revenus des ménages pendant de longues périodes, le marché peut finir par rencontrer des résistances.
Certains locataires se tourneront vers de plus petits logements.
D’autres s’éloigneront des quartiers chers.
Des ménages pourront partager un logement ou reporter un déménagement.
Une offre résidentielle supplémentaire pourra aussi réduire progressivement les tensions dans certains segments.
La proposition d’investissement la plus solide n’est donc pas que les loyers augmenteront toujours.
Elle est que des logements bien situés, proposés à un prix adapté et gérés professionnellement peuvent rester compétitifs dans différentes conditions de marché.
13. La prochaine phase : un marché locatif plus sélectif
À l’avenir, je pense que le marché locatif athénien deviendra de plus en plus différencié.
Les secteurs haut de gamme traditionnels continueront de demander des prix élevés en raison de leur emplacement, de leur prestige et de leur rareté.
Mais les quartiers résidentiels établis en dehors de ces secteurs peuvent offrir un autre type d’opportunité d’investissement.
À Kallithea, Moschato, Nea Smyrni, Gerakas, au Pirée et dans d’autres quartiers, les investisseurs peuvent trouver un équilibre différent entre coût d’acquisition et demande locative.
Parallèlement, les locataires pourraient devenir de plus en plus exigeants quant à la qualité de l’appartement lui-même.
Cela pourrait bénéficier aux projets résidentiels développés professionnellement, associant des emplacements pratiques, des agencements modernes, de meilleures performances énergétiques et une gestion fiable.
Mais la performance finale de chaque actif dépendra toujours du prix d’achat et du loyer raisonnablement réalisable.
Un quartier prestigieux ne garantit pas automatiquement un rendement locatif attractif.
Un quartier émergent ne garantit pas davantage une appréciation supérieure.
Chaque bien doit être évalué selon ses propres caractéristiques.
Conclusion : le marché locatif athénien ne se définit plus uniquement par ses quartiers les plus chers
Pendant des décennies, Kolonaki, Kifissia, Psychiko, Glyfada et Vouliagmeni ont figuré parmi les noms les plus connus de l’immobilier résidentiel athénien.
Ils restent importants.
Mais le marché locatif raconte aujourd’hui une histoire plus large.
La croissance s’est étendue aux quartiers où les Athéniens ordinaires vivent et travaillent.
Les petits appartements jouent un rôle croissant dans l’économie résidentielle de la ville.
Les biens récemment rénovés peuvent offrir ce qu’une grande partie du parc ancien ne peut facilement apporter sans investissement supplémentaire : un cadre de vie moderne et fonctionnel.
Pour les investisseurs internationaux, cela change la manière d’évaluer Athènes.
Il ne suffit plus de demander :
« Quel quartier est le plus cher ? »
Une meilleure question serait :
« Où une forte demande résidentielle rencontre-t-elle un bien bien conçu, acquis à un prix approprié ? »
D’après notre expérience du développement et de la gestion résidentielle à Athènes, la réponse se trouve de plus en plus sur un territoire bien plus vaste que les quartiers haut de gamme traditionnels.
Kolonaki illustre la valeur du prestige.
La Riviera illustre la valeur du mode de vie et de la rareté du littoral.
Les banlieues nord illustrent la valeur d’infrastructures résidentielles établies.
Des secteurs comme Kallithea, Moschato, Gerakas et Le Pirée illustrent l’importance des besoins concrets de logement et des possibilités de régénération urbaine.
Chaque marché répond à une finalité différente.
Chacun exige une stratégie d’investissement différente.
En définitive, je pense que la distinction la plus importante dans l’investissement résidentiel athénien ne se situe plus simplement entre quartiers chers et bon marché.
Elle se situe entre les biens qui répondent aux attentes résidentielles contemporaines et ceux qui n’y répondent pas.
Le quartier crée l’opportunité.
Le développement crée le produit.
Et le locataire en détermine la valeur locative.
C’est là que se jouera la prochaine étape du marché athénien de l’investissement résidentiel.
Sources et méthodologie
1. XE — Tendances du marché immobilier, T3 2025 à T3 2026. Loyers affichés par secteur pour les logements jusqu’à 80 m².
https://www.xe.gr/en/property/real-estate-market-trends-in-greece
2. Indomio — Marché immobilier de Kolonaki, septembre 2026. Loyers et prix de vente moyens affichés à Kolonaki.
https://www.indomio.gr/en/agora-akiniton/attiki/kolonaki-lykavittos/kolonaki/
3. Santheos — Répertoire officiel des projets. Noms, références et localisations des projets publiquement répertoriés.
https://www.santheos.com/projects-golden-visa-greece/
4. Eleftheros Typos — Analyse historique du marché locatif, mars 2026. Évolutions historiques des loyers affichés par région, compilées à partir de Spitogatos et d’autres données de marché.
5. Reuters — « Skyrocketing Rents Threaten Greece’s Economic Rebound », 11 février 2026, repris par Investing.com. Accessibilité du logement et hausses historiques des loyers athéniens.
6. Autorité statistique hellénique — Indice des prix à la consommation, septembre 2026. Données officielles sur l’inflation.
https://www.statistics.gr/documents/20181/f648c4f7-3aef-a9ae-54d7-2c37e4b28208
7. Banque de Grèce — Rapport sur la stabilité financière, octobre 2025. Contraintes de l’offre de logements, activité de construction et risques liés à l’accessibilité financière.
https://www.bankofgreece.gr/Publications/FINANCIAL_STABILITY_REVIEW_OCT_2025_%CE%95%CE%9D.pdf
8. Registre national grec des services publics administratifs. Conditions officielles de l’investissement Golden Visa à 250 000 € avec changement d’usage.
Méthodologie : les chiffres locatifs sont des prix demandés dans les annonces et non des loyers de baux exécutés. Les chiffres de Kolonaki proviennent d’une série Indomio distincte, couvrant un profil de biens et une période d’observation différents ; ils ne sont donc pas directement comparables au tableau XE des petits appartements. Les projets publics de Santheos servent à établir la couverture géographique, sans laisser entendre que tous les logements répertoriés sont achevés ou loués. Les observations opérationnelles de première main relèvent de l’expérience professionnelle et ne constituent pas des statistiques auditées de l’ensemble du portefeuille.