
De las zonas residenciales de alto nivel a los barrios emergentes: qué revelan sobre Atenas la subida de los alquileres y la demanda de viviendas reformadas
Por Lei Chen
Atenas, Grecia | Escrito el 14 de octubre de 2026
Durante muchos años, las conversaciones sobre las zonas residenciales más deseadas de Atenas empezaban con una lista de nombres conocidos.
Kolonaki.
Kifissia.
Psychiko.
Glyfada.
Voula.
Vouliagmeni.
Estos barrios llevan mucho tiempo entre los mercados residenciales más prestigiosos de la ciudad y atraen a familias griegas consolidadas, altos directivos, residentes internacionales e inversores que buscan mantener inmuebles a largo plazo.
Su atractivo resulta comprensible.
Kolonaki ofrece una ubicación céntrica excepcional y un entorno urbano prestigioso.
Los suburbios del norte ofrecen barrios residenciales consolidados, zonas verdes, colegios internacionales y acceso a importantes centros de negocios.
Los suburbios del sur ofrecen proximidad al mar, el estilo de vida de la Riviera ateniense y un mercado residencial cada vez más sofisticado.
Pero el mercado del alquiler de Atenas en 2026 cuenta una historia más compleja.
La subida de los alquileres ya no se limita a las direcciones más prestigiosas de la ciudad.
Desde Kallithea y Moschato hasta Gerakas, Chalandri, Nea Smyrni, Agios Dimitrios y El Pireo, la creciente demanda de alojamiento residencial adecuado está cambiando las expectativas de alquiler en un área geográfica mucho más amplia.
Según mi experiencia en promoción inmobiliaria, reformas y gestión del alquiler, uno de los cambios más interesantes no es simplemente que los alquileres estén subiendo.
Es que los inquilinos distinguen cada vez más entre un piso envejecido y una vivienda recién reformada.
Esta diferencia puede convertirse en una de las características que definan el próximo ciclo de inversión residencial de Atenas.
1. Kolonaki: el referente tradicional de la vivienda de alto nivel en el centro de Atenas
Kolonaki — Κολωνάκι — sigue siendo uno de los barrios más reconocibles y prestigiosos del centro de Atenas.
Su valor se apoya en una combinación de características difíciles de reproducir en otros lugares.
Está cerca de la plaza Syntagma, importantes zonas comerciales y administrativas, restaurantes consolidados, comercios de lujo, instituciones culturales y las laderas del monte Licabeto.
El tejido urbano existente también limita la oferta.
Según los datos del mercado residencial de Indomio de septiembre de 2026, el alquiler medio anunciado en Kolonaki se situó en aproximadamente 20,09 €/m² al mes, con una subida interanual de alrededor del 2,8 %.
El precio medio de venta residencial anunciado fue de aproximadamente 6.404 €/m².
Estas cifras sitúan a Kolonaki entre los mercados residenciales de alto nivel de Atenas.
Pero otra observación es igual de importante.
Un barrio puede tener algunos de los alquileres más elevados de Atenas sin registrar la mayor subida interanual.
Kolonaki ya presenta una prima considerable en los precios anunciados. Estas cifras, por sí solas, no explican por qué su crecimiento anual de los alquileres difiere del de otros distritos.
Los inversores pagan por una ubicación céntrica escasa, un prestigio consolidado y el atractivo del barrio a largo plazo.
Sin embargo, en otras partes de Atenas, la subida de los alquileres responde a un proceso económico diferente.
Allí, la oportunidad suele proceder de mejorar la calidad de las viviendas en zonas donde la demanda ha aumentado, más que de una dirección que ya es cara.
2. Atenas ha vivido varios años de importantes subidas del alquiler
Para entender el mercado actual, debemos mirar más allá de un solo año.
La recuperación inmobiliaria griega tras la crisis de deuda soberana se hizo visible inicialmente sobre todo en las compraventas.
Volvió la inversión residencial.
Se reformaron pisos antiguos.
Los compradores internacionales redescubrieron Atenas.
El turismo creció, mientras el empleo y la actividad económica interna se recuperaban gradualmente.
Posteriormente, el mercado del alquiler residencial entró en su propia fase de ajuste.
Según un análisis de los datos de alquileres anunciados de Spitogatos publicado en marzo de 2026, las subidas fueron especialmente intensas en 2023 y 2024.
En el centro de Atenas, los incrementos anuales fueron de aproximadamente el 8,3 % en 2023 y el 9,5 % en 2024.
En los suburbios del sur, alcanzaron alrededor del 8,2 % y el 9,5 %, respectivamente.
El norte de Atenas también registró aumentos, aunque generalmente a un ritmo menor.
El Pireo experimentó un crecimiento especialmente intenso, con variaciones anuales aproximadas del 10,2 % en 2023 y del 11,1 % en 2024.
El ritmo se moderó durante 2025, aunque los alquileres siguieron subiendo en muchas zonas.
En febrero de 2026, Reuters recogió una estimación de E-Real Estate según la cual los alquileres medios en Atenas habían aumentado más de un 50 % entre 2019 y 2024, mientras que los salarios medios griegos habían crecido aproximadamente un 27 % en el mismo periodo.
Esta distinción es importante.
Durante parte de la recuperación, la inflación de los alquileres ha sido considerablemente superior al crecimiento salarial.
Esto muestra tanto la fortaleza económica de la demanda residencial como la presión sobre la asequibilidad de la vivienda que afrontan los hogares griegos.
Para los propietarios, unos alquileres más altos pueden mejorar los ingresos de la inversión. Para los inquilinos, la misma tendencia puede generar una importante presión económica.
Cualquier evaluación responsable del mercado inmobiliario ateniense debe reconocer ambas realidades.
3. Precios de la energía, inflación y evolución del coste de la vivienda
La subida de los alquileres residenciales no se ha producido de forma aislada.
Desde 2022, Grecia, al igual que el resto de Europa, ha experimentado fluctuaciones importantes en los precios de la energía, los costes de construcción, los materiales, el transporte y el coste general de la vida.
La crisis energética internacional afectó a la calefacción, la electricidad y muchos de los insumos necesarios para mantener o reformar viviendas.
Más recientemente, la renovada incertidumbre energética y geopolítica mundial ha contribuido a nuevas presiones inflacionistas.
Según la Autoridad Estadística Helénica, el índice de precios de consumo de Grecia aumentó un 5,0 % interanual en septiembre de 2026.
Sin embargo, la inflación por sí sola no explica el aumento de los alquileres.
Los propietarios no obtienen automáticamente rentas mayores porque sus gastos hayan aumentado.
La capacidad de cobrar más sigue dependiendo de la demanda, la oferta disponible, el poder adquisitivo de los inquilinos y el atractivo de la vivienda.
La relación más importante es la que existe entre el aumento de los costes y la escasez de viviendas adecuadas.
Atenas cuenta con un amplio parque de edificios residenciales antiguos.
Muchos pisos todavía necesitan reformas importantes o mejoras energéticas.
La construcción de obra nueva fue limitada durante un largo periodo después de la crisis financiera griega.
Por ello, quienes buscan viviendas modernas, cómodas y energéticamente eficientes suelen encontrar menos opciones de las que podría sugerir el número total de pisos existentes.
Esto crea una distinción importante entre la cantidad de viviendas y su calidad.
Atenas puede disponer de un parque residencial considerable.
Pero el número de pisos recién reformados, bien diseñados y energéticamente eficientes es mucho más limitado.
Esta escasez ayuda a explicar por qué las viviendas reformadas pueden suscitar un interés especial.
4. Los suburbios del sur: alquileres elevados respaldados por el estilo de vida y la escasez
La Riviera ateniense se ha convertido en uno de los mercados residenciales griegos más reconocidos internacionalmente.
Glyfada, Voula, Vouliagmeni, Elliniko, Alimos y Palaio Faliro atraen a compradores e inquilinos que buscan proximidad a la costa, instalaciones de ocio, actividad comercial y un entorno residencial internacional consolidado.
La prima del alquiler es considerable.
Según los datos de alquileres anunciados de XE del tercer trimestre de 2026 para viviendas de hasta 80 m²:
• Voula: aproximadamente 20,27 €/m² al mes, un 10,8 % más interanual.
• Glyfada: aproximadamente 17,53 €/m², un 8,5 % más.
• Alimos: aproximadamente 15,65 €/m², un 4,9 % más.
• Palaio Faliro: aproximadamente 15,02 €/m², un 9,7 % más.
Estas cifras demuestran que el mercado residencial del sur sigue presentando algunas de las expectativas de alquiler más elevadas del Ática.
Pero las diferencias son importantes.
Incluso dentro de la Riviera, la subida de los alquileres no es uniforme.
Un piso junto a la costa en Voula, una vivienda moderna en Glyfada y un inmueble residencial más pequeño en Alimos son productos distintos que atienden a diferentes grupos de inquilinos.
Las mejores ubicaciones no generan necesariamente las mayores rentabilidades por alquiler, porque sus precios de adquisición también pueden ser considerablemente superiores.
Este es un aspecto importante para los inversores internacionales.
Una dirección prestigiosa puede preservar el atractivo a largo plazo, pero no produce automáticamente la mayor rentabilidad porcentual.
5. El norte de Atenas: educación, empleo y demanda residencial permanente
Los suburbios del norte funcionan con un modelo económico algo diferente.
Zonas como Kifissia, Marousi, Chalandri, Psychiko y Agia Paraskevi están estrechamente vinculadas a la demanda residencial a largo plazo.
Atraen a familias, profesionales, directivos y residentes que conceden especial importancia a los colegios, el acceso a los centros de negocios y las infraestructuras consolidadas del barrio.
También albergan una importante concentración de centros educativos privados e internacionales.
Los datos de alquiler de 2026 son reveladores.
Para viviendas de hasta 80 m²:
Kifissia registró aproximadamente 16,07 €/m², con un aumento anual del 9,5 %.
Marousi alcanzó aproximadamente 14,86 €/m², un 10,6 % más.
Chalandri alcanzó aproximadamente 14,57 €/m², un 13,3 % más.
El aumento de Chalandri resulta especialmente interesante.
Su alquiler anunciado sigue por debajo del de Kifissia, pero su tasa de crecimiento anual es superior.
Esto refleja un principio de inversión más amplio:
Una vivienda no necesita estar en el barrio más caro para experimentar una fuerte demanda de alquiler.
Los barrios bien conectados, con oportunidades de empleo, colegios, transporte y una población permanente considerable también pueden sostener un crecimiento significativo del alquiler.
6. Los mercados residenciales emergentes: donde la historia se vuelve más interesante
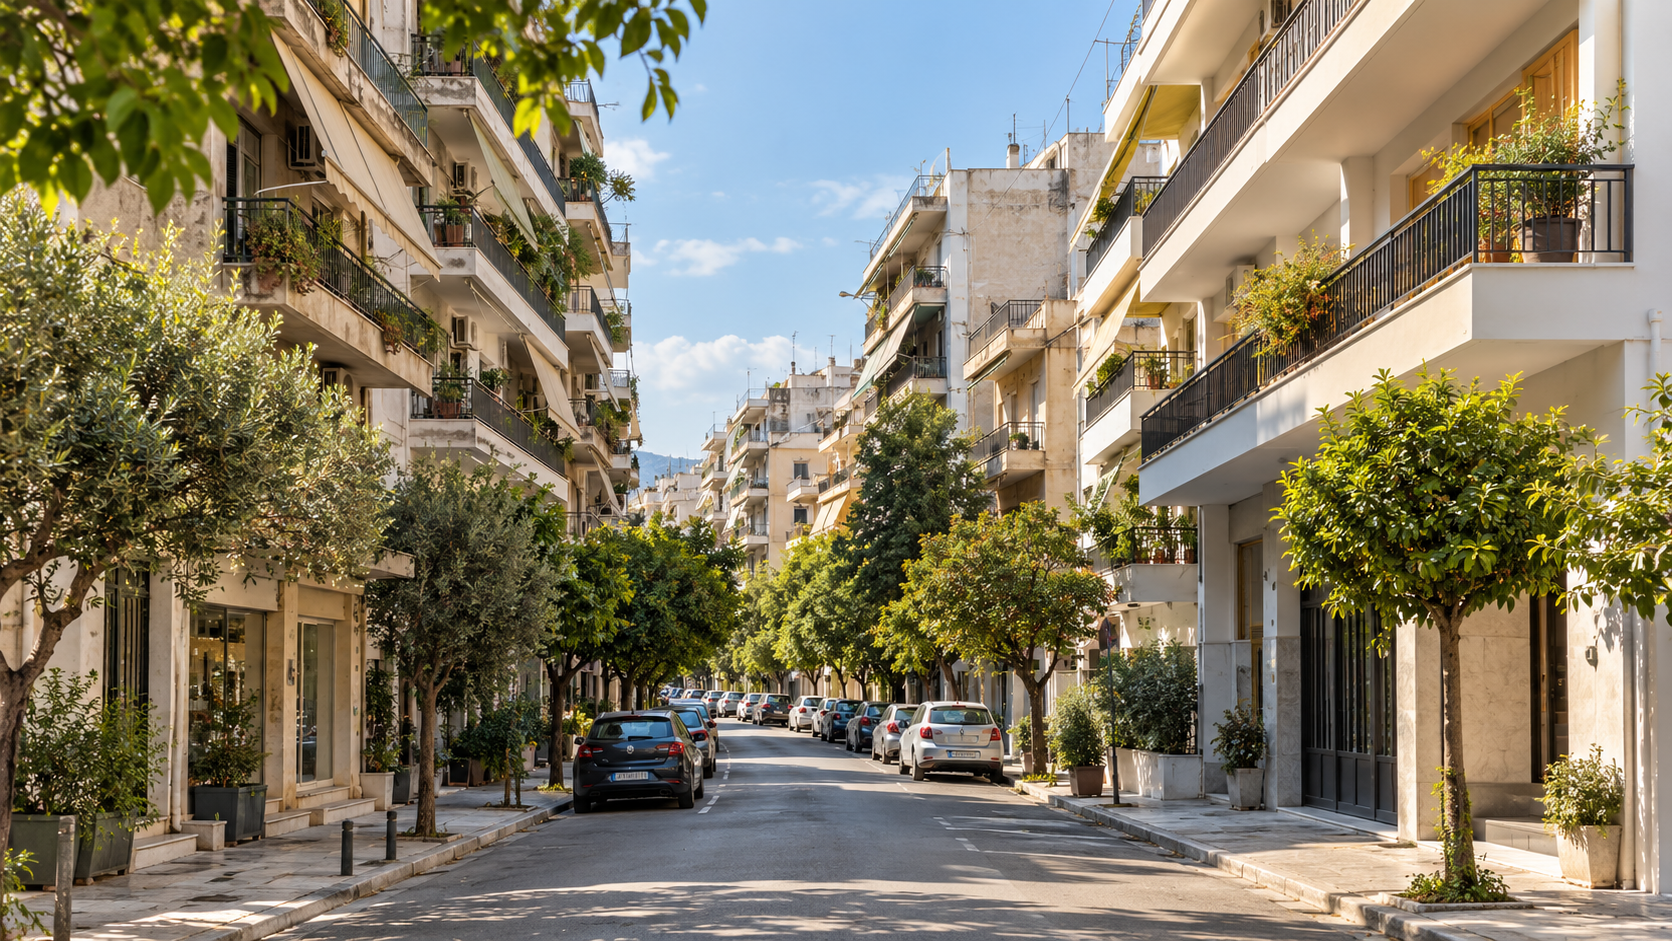
Para los promotores y los inversores en alquiler, los cambios más interesantes pueden estar produciéndose fuera de las zonas tradicionalmente reconocidas como de alto nivel.
Pensemos en Gerakas, Kallithea, Nea Smyrni, Moschato y Agios Dimitrios.
No son mercados idénticos.
Pero comparten una característica importante.
Son lugares consolidados donde la gente ya vive, trabaja, se desplaza y necesita alojamiento permanente.
Muchos residentes no buscan lujo.
Buscan una vivienda funcional.
Un piso cómodo.
Un desplazamiento razonable al trabajo.
Acceso a comercios, transporte público y servicios cotidianos.
Y, cada vez más, una vivienda que no les obligue a afrontar los problemas de mantenimiento de un edificio antiguo sin reformar.
En Gerakas, los alquileres anunciados de pisos pequeños aumentaron aproximadamente un 15,2 % interanual en el tercer trimestre de 2026.
Chalandri registró un 13,3 %.
En Kallithea, el aumento fue más moderado, del 4,8 %, mientras el mercado seguía absorbiendo un volumen considerable de anuncios de alquiler.
En Nea Smyrni, los alquileres subieron aproximadamente un 5,1 %.
Agios Dimitrios registró un 6,7 %.
Moschato subió aproximadamente un 5,8 %.
Estas diferencias importan.
Muestran que la siguiente fase de crecimiento de los alquileres no es simplemente una historia de familias adineradas compitiendo por direcciones prestigiosas.
También trata de la demanda residencial cotidiana en una economía metropolitana en expansión.
7. Mercado del alquiler en Atenas: comparación por zonas
La siguiente tabla utiliza los datos de alquileres anunciados de XE del tercer trimestre de 2025 y del tercer trimestre de 2026.
Para mantener la coherencia, se centra en viviendas de hasta 80 m², un segmento especialmente relevante para estudios, pisos de un dormitorio y proyectos de conversión de pequeñas superficies.
| Zona | T3 2025 €/m²/mes | T3 2026 €/m²/mes | Variación anual |
|---|---|---|---|
| Atenas — categoría de ciudad de la plataforma | 12,24 € | 13,13 € | +7,3 % |
| Kallithea | 11,55 € | 12,10 € | +4,8 % |
| Moschato | 11,98 € | 12,68 € | +5,8 % |
| El Pireo | 11,68 € | 12,37 € | +5,9 % |
| Nea Smyrni | 12,07 € | 12,68 € | +5,1 % |
| Agios Dimitrios | 11,86 € | 12,66 € | +6,7 % |
| Dafni | 11,96 € | 12,72 € | +6,4 % |
| Alimos | 14,92 € | 15,65 € | +4,9 % |
| Glyfada | 16,16 € | 17,53 € | +8,5 % |
| Palaio Faliro | 13,69 € | 15,02 € | +9,7 % |
| Voula | 18,29 € | 20,27 € | +10,8 % |
| Chalandri | 12,86 € | 14,57 € | +13,3 % |
| Gerakas | 10,16 € | 11,70 € | +15,2 % |
| Kifissia | 14,68 € | 16,07 € | +9,5 % |
| Marousi | 13,43 € | 14,86 € | +10,6 % |
| Artemida | 9,82 € | 12,02 € | +22,4 % |
| Municipio de Metamorfosi | 10,18 € | 11,14 € | +9,4 % |
Fuente: XE, tendencias del mercado inmobiliario, T3 2025–T3 2026. Las cifras corresponden a alquileres anunciados, no a contratos firmados. Los datos no están ajustados por cambios en la composición, antigüedad o calidad de los inmuebles anunciados.
La tabla ofrece varias enseñanzas importantes.
Primero, las zonas más caras suelen seguir siendo caras.
Segundo, las mayores subidas anuales porcentuales no se registran necesariamente en las zonas con los precios más altos.
Tercero, los barrios residenciales consolidados fuera del mercado tradicional del lujo siguen mostrando demanda de alquiler.
Y cuarto, los pisos pequeños constituyen un segmento especialmente importante que conviene seguir.
El incremento inusualmente elevado registrado en Artemida también debe interpretarse con cautela. XE recoge 209 inmuebles anunciados en este segmento de superficie en el T3 de 2025 y 140 en el T3 de 2026. Los cambios en la composición de los anuncios pueden influir en la comparación; estos datos no demuestran una subida equivalente de las rentas efectivamente pactadas para viviendas comparables.
Asimismo, el municipio de Metamorfosi se incluye como comparación del mercado del norte; no debe confundirse con Project Metamorfoseos, ST-023, de Santheos, que se encuentra en Kallithea.
8. Qué revela la distribución geográfica de los proyectos de Santheos
La cartera de promociones de Santheos documentada públicamente ofrece una perspectiva interesante sobre la evolución geográfica de la inversión residencial en Atenas.
Sus proyectos no se limitan a Kolonaki, la Riviera o un único mercado residencial de alto nivel consolidado.
Por el contrario, la cartera incluye inmuebles en varios ejes residenciales diferenciados.
En Kallithea, los proyectos publicados incluyen ST-001, ST-011, ST-023, ST-027, ST-028, ST-034, ST-036, ST-044 y ST-049.
En El Pireo, los ejemplos de proyectos residenciales incluyen ST-005, ST-035, ST-037 y ST-046.
En Moschato, la cartera incluye ST-014 y ST-042.
En Gerakas, incluye ST-010, ST-029 y ST-047.
Otras ubicaciones de proyectos documentadas públicamente incluyen Alimos, Glyfada, Nea Smyrni, Agios Dimitrios, Dafni, Chalandri, Artemida, Nea Filadelfeia, Mati y varias zonas del centro de Atenas.
Esta distribución geográfica es importante porque los mercados del alquiler de estas zonas se comportan de forma diferente.
Un inmueble en Glyfada puede valorarse en parte por la escasez de ubicaciones costeras y el estilo de vida.
Un piso reformado en Kallithea puede atraer a inquilinos que buscan accesibilidad entre el centro de Atenas y los suburbios del sur.
Una vivienda en Gerakas puede atender la demanda vinculada a comunidades residenciales consolidadas del nordeste.
Un piso pequeño en El Pireo puede interesar a personas cuyo trabajo y vida cotidiana están relacionados con el puerto y la economía metropolitana circundante.
En cada caso, la propuesta de alquiler debe reflejar el perfil real de los inquilinos.
Una buena promoción inmobiliaria empieza por comprender quién vivirá en el edificio terminado.
No debería partir de la idea de que todos los barrios atraerán al mismo inquilino o permitirán obtener el mismo alquiler.
9. Por qué los pisos reformados pueden destacar frente a su entorno inmediato
Esto me lleva a una observación basada en nuestra propia experiencia en promoción y gestión inmobiliaria.
Al preparar previsiones de alquiler, los promotores suelen trabajar con hipótesis prudentes basadas en los datos de mercado disponibles.
Examinamos inmuebles comparables.
Consideramos la ubicación, el tamaño del piso, el perfil previsto del inquilino y los alquileres vigentes.
También tenemos en cuenta que muchos edificios de Atenas llevan varias décadas ocupados.
Sin embargo, cuando algunas viviendas recién reformadas llegan al mercado, a veces descubrimos que el interés real de los inquilinos supera lo previsto inicialmente.
En determinados casos, los posibles inquilinos han mostrado disposición a pagar algo más de lo que contemplaban nuestras primeras hipótesis de alquiler.
Creo que esto refleja un cambio en sus preferencias.
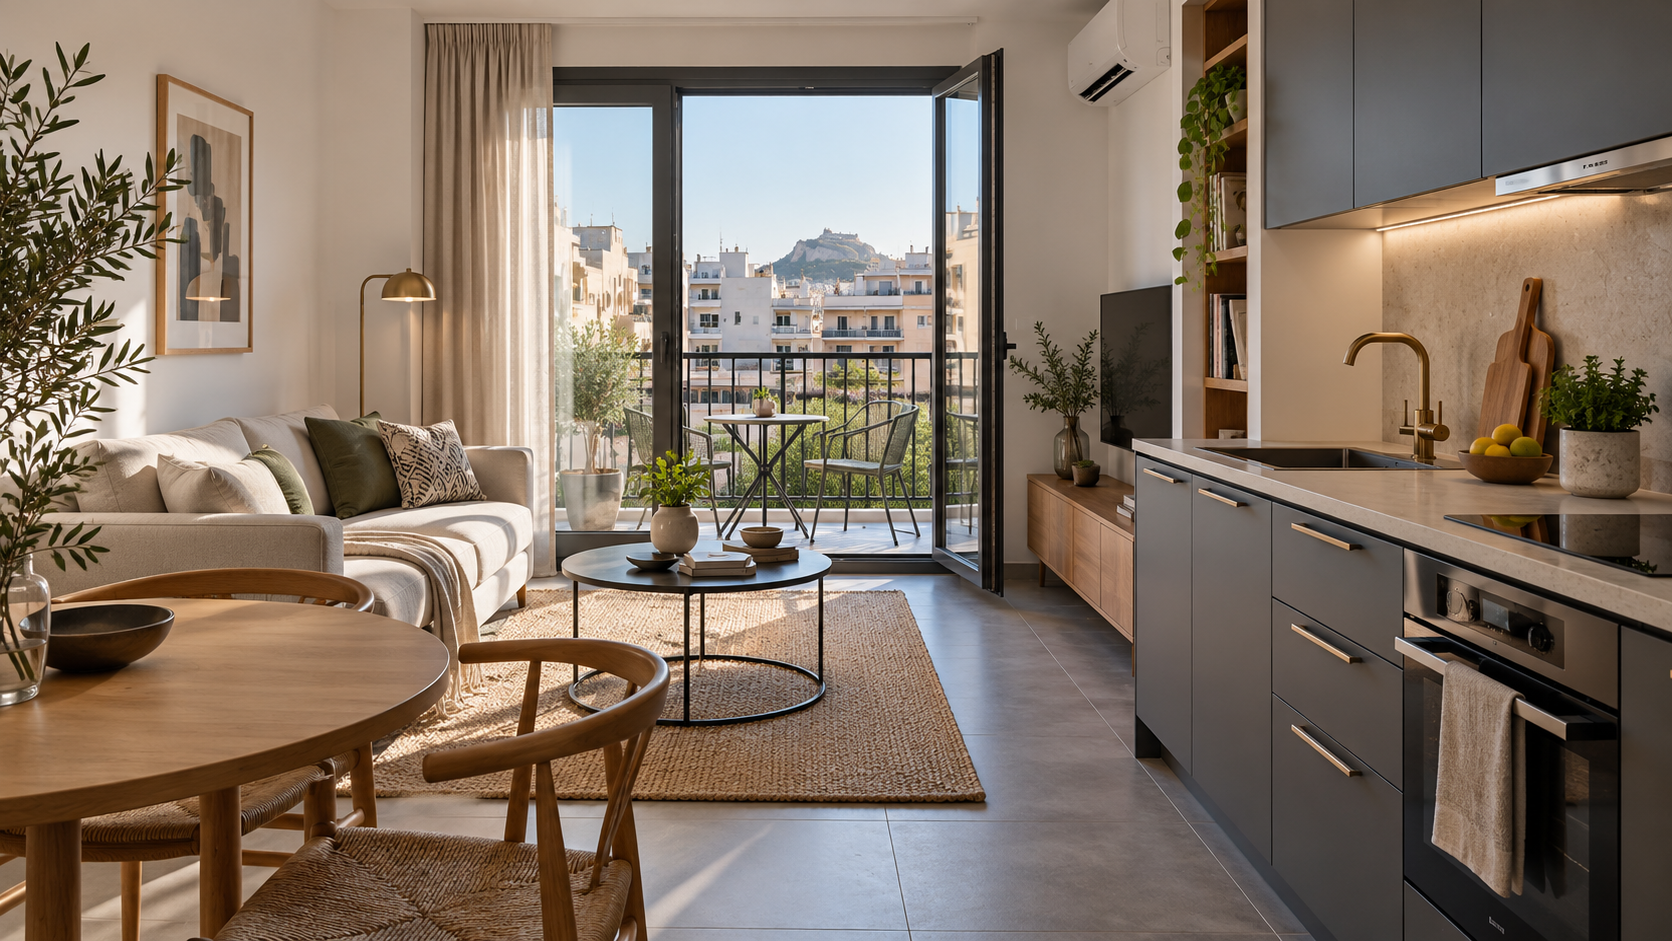
Un inquilino no está alquilando simplemente 45 o 55 m².
Está evaluando la experiencia de vivir allí.
¿La instalación eléctrica es moderna?
¿El baño es nuevo?
¿La cocina es práctica?
¿Las ventanas y el aislamiento son adecuados?
¿El sistema de calefacción y refrigeración es eficiente?
¿Se mantiene bien el portal?
¿El piso está amueblado de forma adecuada?
¿La vivienda transmite limpieza, seguridad y disponibilidad para entrar a vivir?
Estas consideraciones pueden marcar una diferencia considerable.
Un piso totalmente reformado con instalaciones modernas puede competir no solo con otros inmuebles del mismo edificio, sino en un mercado mucho más amplio de inquilinos que buscan mejores viviendas.
Ahí es donde la calidad de la promoción se convierte en una ventaja económica.
No obstante, nuestras observaciones de gestión inmobiliaria no deben confundirse con un estudio estadístico publicado sobre rentas efectivamente pactadas. Medir una prima por reforma exigiría comparar inmuebles equivalentes, controlando la ubicación, la superficie, el mobiliario, las condiciones del contrato y el estado de la vivienda.
10. La prima por reforma es diferente de la inflación del mercado
Esta distinción merece especial atención.
En Atenas actúan dos fuerzas distintas.
La primera es la inflación general de los alquileres del mercado.
Se produce cuando la relación global entre demanda y oferta de vivienda permite alquileres más altos.
La segunda es la mejora específica del inmueble.
Surge cuando un promotor transforma un inmueble antiguo o infrautilizado en un producto residencial que los inquilinos valoran más.
Ambas fuerzas pueden actuar juntas.
Imaginemos dos pisos en la misma calle.
Ambos tienen aproximadamente 50 m².
Ambos disfrutan de un acceso comparable al transporte y los servicios.
Pero uno es un piso envejecido, con una cocina anticuada, un baño viejo, ventanas poco eficientes y escasas instalaciones modernas.
El otro se ha reformado integralmente, con instalaciones modernas, mejor aislamiento y una distribución funcional.
Es razonable que un inquilino atribuya un valor de alquiler superior al segundo.
Esa diferencia no es simplemente inflación.
Es el valor económico de mejorar el activo.
Y para los promotores, esto es especialmente importante.
El valor del alquiler puede aumentar no solo porque un barrio se encarezca, sino porque el propio inmueble resulte más deseable.
11. La oportunidad de convertir inmuebles comerciales en viviendas
El actual marco Golden Visa de 250.000 € para la conversión de inmuebles comerciales en viviendas añade otra dimensión a este debate.
Con arreglo a las condiciones legales aplicables, los inmuebles no residenciales que cumplan los requisitos pueden transformarse en viviendas y resultar admisibles dentro de esa categoría específica de inversión. El procedimiento oficial exige un valor mínimo de adquisición de 250.000 € para un único inmueble y la finalización del cambio de uso que cumple los requisitos antes de solicitar el permiso de residencia. La admisibilidad debe comprobarse para cada inmueble y operación concretos.
Desde la perspectiva de la promoción, esto permite incorporar edificios comerciales infrautilizados al mercado residencial.
La transformación económica puede ser considerable.
Antiguas oficinas pueden convertirse en pisos compactos.
Espacios comerciales obsoletos pueden rediseñarse para las necesidades residenciales actuales.
Edificios con interiores e instalaciones técnicas anticuados pueden modernizarse.
El proceso genera actividad constructora y puede aportar oferta residencial adicional a barrios consolidados.
Un ejemplo de Santheos es Project Line, ST-044, en Kallithea, descrito públicamente como una promoción de 20 pisos de aproximadamente 48–56 m².
Este tipo de producto residencial ilustra la creciente importancia de unas distribuciones eficientes.
Para un inquilino, un piso de 50 m² bien diseñado puede ser más útil que una vivienda mayor pero mal mantenida.
Para el inversor, la cuestión importante es si el coste de la promoción y el precio de adquisición se justifican por los ingresos de alquiler que la vivienda terminada puede obtener de forma realista.
La Golden Visa puede ser una consideración adicional de inversión.
Pero no debe sustituir al análisis fundamental del activo.
12. Una mayor demanda de alquiler no significa que todos los inmuebles vayan a tener éxito
La fortaleza del mercado del alquiler no debe fomentar supuestos poco realistas.
Sería incorrecto afirmar que un piso en Atenas nunca puede quedarse vacío.
La desocupación depende del precio, el estado de la vivienda, la ubicación, las preferencias de los inquilinos y la calidad de la gestión.
También sería incorrecto suponer que las tasas actuales de crecimiento del alquiler continuarán indefinidamente.
En varias zonas de Atenas, el ritmo de aumento ya se ha moderado respecto a los años excepcionalmente fuertes de 2023 y 2024.
Además, el encarecimiento de los alquileres está creando importantes dificultades de acceso a la vivienda.
Si los alquileres aumentan más deprisa que los ingresos de los hogares durante periodos prolongados, el mercado puede acabar encontrando resistencia.
Algunos inquilinos se mudarán a viviendas más pequeñas.
Otros se alejarán de los barrios caros.
Los hogares pueden compartir vivienda o aplazar una mudanza.
Y una mayor oferta residencial puede reducir gradualmente la presión en determinados segmentos.
Por tanto, la propuesta de inversión más sólida no es que los alquileres siempre vayan a subir.
Es que las viviendas bien posicionadas, con un precio adecuado y una gestión profesional pueden seguir siendo competitivas en distintas condiciones de mercado.
13. La próxima fase: un mercado del alquiler más selectivo
De cara al futuro, creo que el mercado del alquiler de Atenas estará cada vez más diferenciado.
Las zonas tradicionales de alto nivel seguirán alcanzando precios más elevados por su ubicación, prestigio y escasez.
Pero los barrios residenciales consolidados fuera de esas zonas pueden ofrecer otro tipo de oportunidad de inversión.
En Kallithea, Moschato, Nea Smyrni, Gerakas, El Pireo y otros barrios, los inversores pueden encontrar un equilibrio diferente entre costes de adquisición y demanda de alquiler.
Al mismo tiempo, los inquilinos pueden volverse cada vez más selectivos respecto a la calidad del propio piso.
Esto podría beneficiar a promociones residenciales desarrolladas profesionalmente que combinen ubicaciones prácticas con distribuciones modernas, mejor comportamiento energético y una gestión fiable.
Pero el resultado final de cada activo seguirá dependiendo del precio de compra y del alquiler que pueda obtenerse de manera realista.
Un barrio prestigioso no garantiza automáticamente una rentabilidad atractiva por alquiler.
Y un barrio emergente tampoco garantiza automáticamente una mayor revalorización.
Cada inmueble debe evaluarse por sus propias características.
Conclusión: el mercado del alquiler de Atenas ya no se define únicamente por sus barrios más caros
Durante décadas, Kolonaki, Kifissia, Psychiko, Glyfada y Vouliagmeni representaron algunos de los nombres más reconocibles del mercado residencial ateniense.
Siguen siendo importantes.
Pero el mercado del alquiler cuenta ahora una historia más amplia.
El crecimiento se ha extendido a barrios donde viven y trabajan los atenienses de a pie.
Los pisos pequeños son cada vez más importantes para la economía residencial de la ciudad.
Y las viviendas recién reformadas pueden ofrecer algo que gran parte del parque antiguo no puede proporcionar fácilmente sin una inversión adicional: un entorno de vida moderno y funcional.
Para los inversores internacionales, esto cambia la forma de evaluar Atenas.
Ya no basta con preguntar:
«¿Cuál es el barrio más caro?»
Una pregunta mejor es:
«¿Dónde coincide una fuerte demanda residencial con una vivienda bien diseñada y un precio de adquisición adecuado?»
Según nuestra experiencia en promoción y gestión de viviendas en Atenas, la respuesta se encuentra cada vez más en una geografía mucho más amplia que la de sus barrios tradicionales de alto nivel.
Kolonaki demuestra el valor del prestigio.
La Riviera demuestra el valor del estilo de vida y la escasez de ubicaciones costeras.
Los suburbios del norte muestran el valor de unas infraestructuras residenciales consolidadas.
Y zonas como Kallithea, Moschato, Gerakas y El Pireo muestran la importancia de la demanda de vivienda práctica y las oportunidades de regeneración urbana.
Cada mercado cumple una función distinta.
Y cada uno requiere una estrategia de inversión diferente.
En definitiva, creo que la distinción más importante en la inversión residencial ateniense ya no es simplemente la que separa barrios caros y baratos.
Es la que existe entre los inmuebles que satisfacen las expectativas residenciales actuales y los que no.
El barrio crea la oportunidad.
La promoción crea el producto.
Y el inquilino determina su valor de alquiler.
Ahí se decidirá la siguiente etapa del mercado de inversión residencial de Atenas.
Fuentes de investigación y metodología
1. XE — Tendencias del mercado inmobiliario, T3 2025 a T3 2026. Alquileres anunciados por zonas para viviendas de hasta 80 m².
https://www.xe.gr/en/property/real-estate-market-trends-in-greece
2. Indomio — Mercado inmobiliario de Kolonaki, septiembre de 2026. Precios medios de alquiler y venta anunciados en Kolonaki.
https://www.indomio.gr/en/agora-akiniton/attiki/kolonaki-lykavittos/kolonaki/
3. Santheos — Directorio oficial de proyectos. Nombres, referencias y ubicaciones de proyectos publicados.
https://www.santheos.com/projects-golden-visa-greece/
4. Eleftheros Typos — Análisis histórico del mercado del alquiler, marzo de 2026. Variaciones históricas regionales de los alquileres anunciados, recopiladas a partir de Spitogatos y otras fuentes de mercado.
5. Reuters — La escalada de los alquileres amenaza la recuperación económica de Grecia, 11 de febrero de 2026 (republicado por Investing.com). Asequibilidad de la vivienda y subidas históricas de los alquileres de Atenas.
6. Autoridad Estadística Helénica — Índice de precios de consumo, septiembre de 2026. Datos oficiales de inflación.
https://www.statistics.gr/documents/20181/f648c4f7-3aef-a9ae-54d7-2c37e4b28208
7. Banco de Grecia — Informe de estabilidad financiera, octubre de 2025. Limitaciones de la oferta de vivienda, actividad constructora y riesgos de asequibilidad.
https://www.bankofgreece.gr/Publications/FINANCIAL_STABILITY_REVIEW_OCT_2025_%CE%95%CE%9D.pdf
8. Registro Nacional Griego de Servicios Públicos Administrativos. Requisitos oficiales de inversión de la Golden Visa de 250.000 € con cambio de uso.
Metodología: Las cifras de alquiler representan precios solicitados en anuncios, no importes de contratos de arrendamiento formalizados. Los datos de Kolonaki proceden de una serie distinta de Indomio, con otra composición de inmuebles y otro periodo de observación, por lo que no son directamente comparables con la tabla de pisos pequeños de XE. Los proyectos públicos de Santheos se utilizan para establecer su cobertura geográfica, no para dar a entender que todas las unidades enumeradas están terminadas o alquiladas. Las observaciones operativas de primera mano reflejan experiencia profesional, no estadísticas auditadas del conjunto de la cartera.