
Küresel Belirsizlik Çağında Altın Vize – ve Yunanistan Neden 2027’ye Güçlü Bir Konumdan Giriyor?
On yılı aşkın süredir Yunanistan’ın Altın Vizesi, öncelikle yatırım yoluyla oturma izni sağlayan bir program olarak tanımlanıyor.
Bu tanım teknik olarak doğrudur.
Ancak 2026 yılına gelindiğinde artık yeterli değil.
Program giderek daha büyük bir küresel sermaye, aile ve kişisel risk yönetimi hareketinin parçası haline geldi.
Çinli yatırımcılar hâlâ büyümekte olan ancak artık önceki on yılların hızında olmayan bir ekonomiyi yeniden değerlendiriyor.
Doğu Akdeniz ve Orta Doğu’daki aileler artan jeopolitik belirsizlikle yaşıyor.
Türk yatırımcılar yıllarca enflasyon ve kur baskısıyla karşı karşıya kaldı.
Amerika’nın Avrupa’da ikamet etme konusuna ilgisi gözle görülür biçimde arttı.
Uluslararası hareketliliğe sahip aileler, ikinci bir ikamet imkânını giderek yalnızca yaşam tarzına yönelik bir satın alma olarak değil, coğrafi çeşitlendirme aracı olarak da görüyor.
Bu bağlamda Yunanistan öne çıkıyor.
Bir Avrupa Birliği ülkesi.
Avro bölgesinin bir üyesi.
Schengen Bölgesinin bir parçası.
Ekonomisi hala pek çok kuzey ve batı Avrupa ülkesinden önemli ölçüde daha az gelişmiş olan ancak yine de avro bölgesi ortalamasından daha hızlı büyüyen bir ülke.
Bu kombinasyon önemlidir.
Bu, Yunanistan’ın ekonomik, siyasi ve güvenlik koşulları birbirinden son derece farklı olan ülkelerden neden yatırımcı çekmeye devam ettiğini açıklamaya yardımcı oluyor.
Ortak payda milliyet değildir.
Ortak payda, seçenekleri açık tutabilmektir.
Altın Vize Küresel Risk Çeşitlendirme Ürünü Haline Geliyor
Yatırım göçünün geleneksel yorumu basittir:
yatırımcı sermaye yatırır ve oturma hakkı alır.
Ancak bu kararın arkasındaki motivasyon gelişti.
Günümüzde pek çok aile için ikinci bir ikamet imkânının değeri, yalnızca hemen taşınmayı düşünüp düşünmediklerine göre belirlenmiyor.
Ek bir yetki alanı sağlayabilir.
Ek bir ev.
Dünyanın başka bir yerine erişim.
Çocuklar için alternatif bir eğitim ortamı.
Emeklilik için bir yer.
İstikrarsızlığa karşı bir önlem.
Ve belki de en önemlisi, bir kriz sırasında karar vermeye zorlanmak yerine daha sonra karar verebilme yeteneği.
Bu, Yunanistan’ın yaşadığı talep çeşitliliğini açıklamaya yardımcı oluyor.
Enterprise Greece, 2025 yılında 8.879 yeni Altın Vize oturma izninin onaylandığını bildirdi. Bu sayı, 2024’teki 4.535 izne kıyasla yaklaşık %95’lik bir artış anlamına geliyor.
En büyük oransal artışlar Türkiye, İsrail, Çin, İran ve ABD’den gelen yatırımcılar arasında kaydedildi.
Bu ülkeler tek bir ekonomik hikayeyi paylaşmıyor.
Ancak her biri uluslararası hareketli sermayenin Yunanistan’a değer vermesinin farklı bir nedenini gösteriyor.
Çin: Hızlı Büyümeden Servetin Çeşitlendirilmesine
Çinli yatırımcılar, Yunanistan’ın Altın Vize programında tek bir milliyete mensup en büyük yatırımcı grubunu oluşturmaya devam ediyor.
2026 ortası itibarıyla, program kapsamında kaydedilen ilk yatırımcı izinlerinin neredeyse yarısını Çin vatandaşları oluşturuyordu.
Bu sadece Çin sermayesinin “Çin’den ayrılması” olarak yorumlanmamalı.
Çin dünyanın en büyük ve en gelişmiş ekonomilerinden biri olmaya devam ediyor.
Ancak ekonomik ortamı önemli ölçüde değişti.
Çin ekonomisi 2025’te %5 büyüdü. IMF’nin Temmuz 2026 tarihli ülke projeksiyonu, 2026 büyümesini %4,6 olarak öngördü. IMF’nin 2025 tarihli IV. Madde incelemesi ayrıca zayıf iç talebi, gayrimenkul sektöründeki uzun süren uyum sürecini, nüfusun yaşlanmasını ve daha düşük verimliliği yapısal zorluklar olarak vurguladı.
Net serveti daha yüksek olan aileler için böyle bir ortam, uluslararası çeşitlendirmenin cazibesini artırabilir.
Bu mutlaka yurt içi varlıklardan vazgeçmek anlamına gelmiyor.
Başka bir şeyin eklenmesi anlamına gelebilir.
Avrupa’da bir gayrimenkul.
Euro cinsinden bir varlık.
Uluslararası bir eğitim seçeneği.
Oturma izni.
Ve aile için ikinci bir coğrafi üs.
Yunanistan tarihsel olarak bu kombinasyonu birçok yerleşik Batı Avrupa pazarıyla karşılaştırıldığında nispeten erişilebilir bir sermaye düzeyinde sundu.
Bu, Altın Vize kuralları değişse bile Çin katılımının neden yapısal olarak önemli kaldığını açıklamaya yardımcı oluyor.
Orta Doğu ve Doğu Akdeniz: İkamet Güvenliğe Dönüştüğünde
Bunun nedenleri İsrail, İran, Lübnan ve daha geniş Orta Doğu bölgesindeki yatırımcılar için farklıdır.
Burada kişisel ve aile güvenliği çok daha büyük bir rol oynayabilir.
Bölge olağanüstü bir istikrarsızlık dönemi yaşadı. Orta Doğu’daki 2026 çatışması ve bunun sonucunda ortaya çıkan enerji fiyatı şoku, Avrupa Komisyonu’nun bahar tahmininde de yansıtıldığı gibi, yakın bölgenin çok ötesinde ulaşımı, işletmeleri ve ekonomik güveni etkiledi.
Yunanistan Altın Vize verileri zaten bölgeden artan katılımı yansıtmaya başlamıştı.
2025 yılında İsrailli yatırımcılara verilen izinler %90’dan fazla artarken, İran’ın katılımı da önemli ölçüde arttı. Yunanistan pazarındaki raporlar, bu talebin bir kısmını çatışmaya, istikrarsızlığa ve bazı ailelerin yakındaki bir Avrupa ülkesinde alternatif bir üs kurma isteğine bağladı.
Coğrafya burada önemli.
Atina, Doğu Akdeniz’den dünyanın diğer tarafında değil.
Yunanistan, birçok bölgesel yatırımcıya mevcut yaşamlarından, ailelerinden ve işlerinden tamamen kopmalarına gerek kalmadan Avrupa’yı sunuyor.
Bu coğrafi yakınlık, Yunan programına, yalnızca yatırım eşiğinin düşürülmesiyle yeniden üretilemeyecek bir özellik kazandırıyor.
Yunanistan aynı anda Avrupalı ve Akdenizlidir.
Bölgedeki yatırımcılar için bu son derece değerli olabilir.
Türkiye: Coğrafya, Enflasyon ve Avrupa Seçeneği
Türkiye, Altın Vize talebinin en büyük kaynaklarından biri olarak ortaya çıktı.
Enterprise Greece, Türk yatırımcılara verilen izinlerin 2025 yılında önemli ölçüde arttığını ve Türkiye’nin programın ikinci büyük kaynak pazarı haline geldiğini bildirdi.
Motivasyonlar yine Çinli yatırımcılarınkinden farklı.
Yunanistan pazar analizi, Türk talebini enflasyon, döviz baskısı, sermayenin korunması, yakınlık ve Schengen bölgesine erişim ile ilişkilendirmiştir.
Coğrafi ilişki benzersizdir.
Bir yatırımcının mutlaka Türkiye’de yaşam ile Yunanistan’da yaşam arasında seçim yapması gerekmiyor.
İstanbul’da veya Türkiye’nin batısında yaşayan biri için, bir Yunan ikametgahı aynı bölgesel yaşam tarzının ve iş ağının bir parçasını oluşturabilir.
Bu, Altın Vizeyi geleneksel göçten daha esnek hale getiriyor.
Kalıcı bir ayrılış yerine ikinci bir yaşam merkezi işlevi görebilir.
Amerika: Avrupa “B Planı”nın Yükselişi
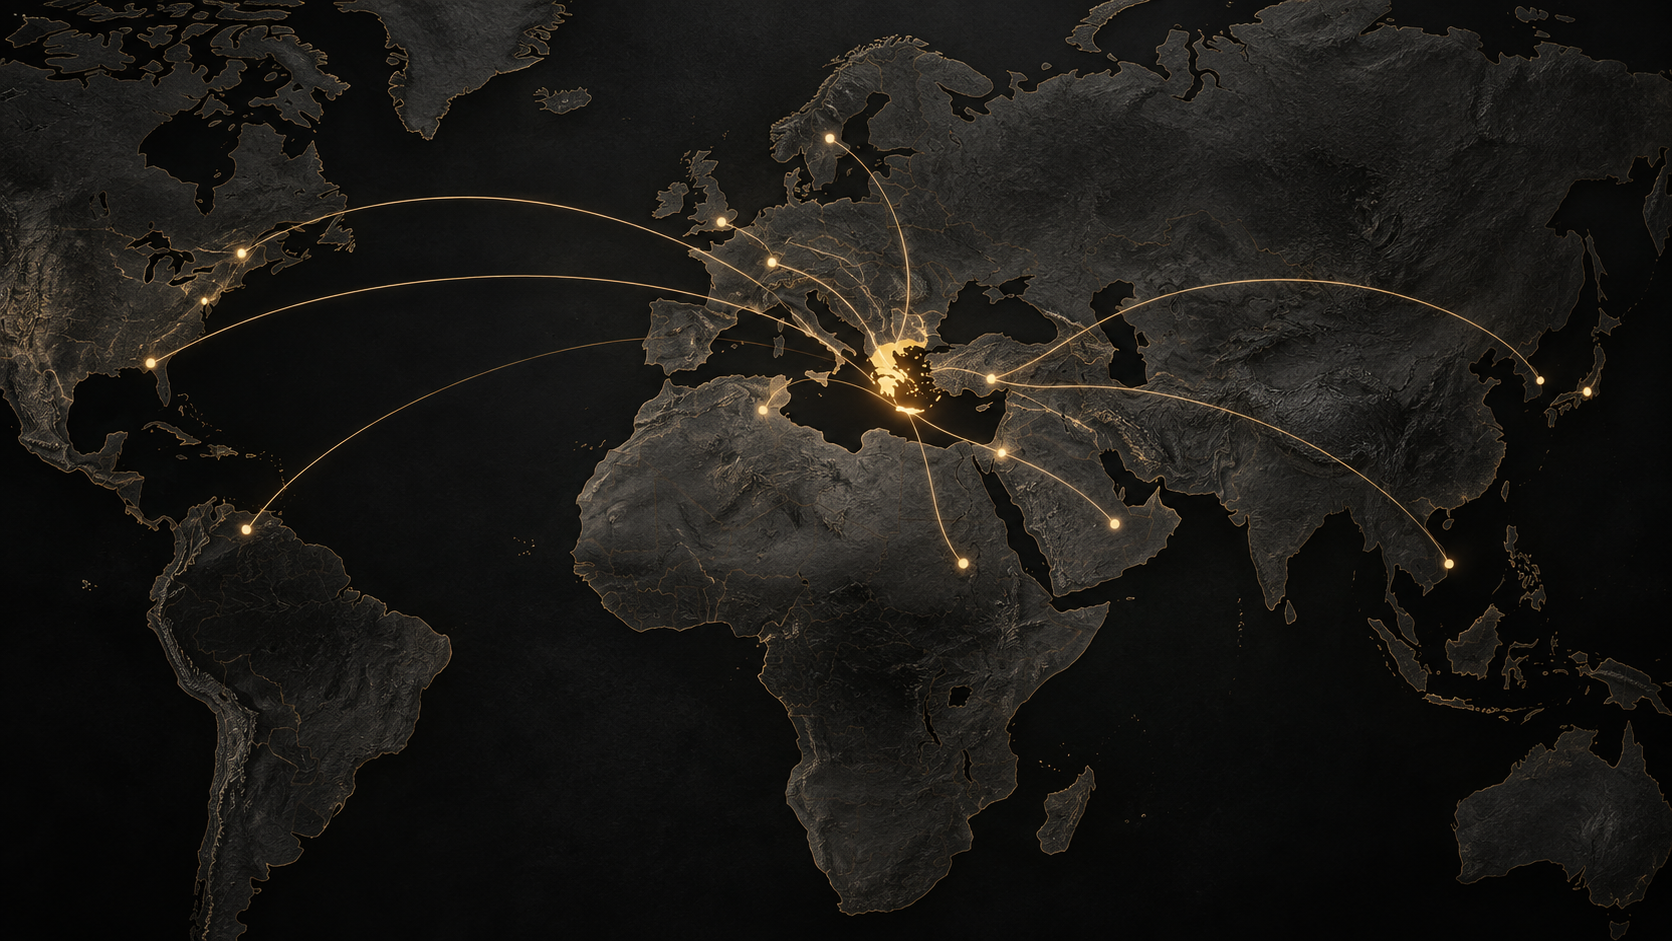
Belki de son yıllardaki en ilginç değişimlerden biri Amerika’nın ilgisinin artması oldu.
Tarihsel olarak Amerika Birleşik Devletleri, Yunanistan’ın Altın Vize programındaki baskın milletlerden biri değildi.
Bu değişiyor.
Enterprise Greece, 2025’te en büyük oransal artışı gösteren milliyetler arasında ABD vatandaşlarını da belirtti. Bu, eğilimin yönünü destekliyor; ancak onaylanan izinler, geçerli izinler, başvurular ve gayrimenkul hakkında bilgi talepleri ayrı göstergeler olarak ele alınmalıdır.
Bunu yalnızca Amerikan siyasetine atfetmek fazla basite kaçar.
Farklı Amerikalı alıcıların farklı motivasyonları var.
Bazıları aile kökenleriyle yeniden bağlantı kuran Yunan kökenli Amerikalılar.
Bazıları Avrupalı bir yaşam tarzı istiyor.
Bazıları tatil mülkü satın alıyor.
Bazıları varlıklarını uluslararası düzeyde çeşitlendiriyor.
Yatırım yoluyla göç danışmanları, ABD kaynaklı talebin bir bölümünü giderek daha fazla Avrupa’da bir “B Planı” arayışı olarak tanımlıyor: hemen taşınma niyeti olmasa bile ikamet haklarının bulunduğu bir yer.
Önemli olan yatırımcının ABD’nin daha iyiye mi yoksa daha kötüye mi gittiğine inanması değil.
Yatırım mantığı çeşitlendirmedir.
Zengin bir aile, çeşitli yerlerde hisse senetlerine, tahvillere, şirketlere ve mülklere sahip olabilir.
Giderek artan bir şekilde, coğrafi ikametin kendisi de aynı şekilde ele alınmaktadır.
Neden Yunanistan?
Küresel belirsizlik tek başına Yunanistan’ın başarısını açıklayamaz.
İstikrarsızlık yatırımcıları yurtdışına bakmaya teşvik edebilir.
Nereye gittiklerini belirlemez.
Yunanistan kendisini özellikle ilgi çekici kılan çeşitli özellikler geliştirmiştir.
Bunlardan biri nadir görülen bir ekonomik kombinasyondur:
Yunanistan, Batı ve Kuzey Avrupa’nın büyük kısmının ekonomik seviyesinin altında kalırken, aynı zamanda avro bölgesinin çoğundan daha hızlı büyüyor.
Eurostat’a göre Yunanistan’ın satın alma gücü cinsinden kişi başına GSYİH’si, 2025 yılında AB ortalamasının yaklaşık %68,4’ü düzeyindeydi.
Almanya, Danimarka, Hollanda, İsveç ve diğer bazı kuzey ve batı Avrupa ekonomileri AB ortalamasında veya üzerinde kaldı.
Tarihsel olarak böyle bir boşluk bir zayıflık olarak görülüyordu.
Ancak yatırım açısından bakıldığında bu fark, ekonomik yakınsama için bir potansiyel de ifade edebilir.
Yunanistan Almanya değil.
Hollanda değil.
Danimarka değil.
Verimliliği, gelirleri ve kişi başına düşen ekonomik çıktısı düşük kalıyor.
Ancak bu aynı zamanda Yunanistan’ın hâlâ farklı bir ekonomik gelişme aşamasında olduğu anlamına da geliyor.
Avrupa Komisyonu şu anda Yunanistan’ın GSYİH’sının 2026’da yaklaşık %1,8, 2027’de ise yaklaşık %1,6 büyümesini bekliyor. Avro bölgesi için öngörülen büyüme oranları ise sırasıyla yaklaşık %0,9 ve %1,2.
Bu nedenle Yunanistan, nadiren bir arada bulunan iki özelliği bir araya getiriyor:
Avrupa Birliği’nin yasal ve kurumsal çerçevesi ve hala daha zengin Avrupa ekonomilerine yetişen bir ülkenin ekonomik yakınsama potansiyeli.
Uzun vadeli yatırımcılar için bu kombinasyon dikkati hak ediyor.
Yunanistan Artık Borç Krizinin Yunanistan’ı Değil
Ülkenin yatırım profilinin ne kadar değiştiğini anlamak da önemli.
Yunan ekonomisi kusurlu olmaya devam ediyor.
Konutların ekonomik açıdan erişilebilir olması ciddi bir sorundur.
Verimliliğin daha da geliştirilmesi gerekiyor.
Kamu borcu hâlâ yüksek.
Yapısal reform önemini koruyor.
Ancak uluslararası yatırım, devlet borcu krizi sırasında hayal edilmesi zor olan bir ölçekte geri döndü.
Yunanistan Merkez Bankası, 2024 yılında yaklaşık 6 milyar avroluk doğrudan yabancı yatırım akışı bildirdi. GSYİH’nın yaklaşık %2,5’ine denk gelen bu tutar, son yirmi yılın en yüksek ikinci düzeyiydi.
Bu akışların yüzde 45’inden fazlası gayrimenkule yönelikti; Yunanistan Merkez Bankası, yatırımcı faaliyetlerinin kısmen Altın Vize eşiklerindeki değişikliklerden etkilendiğini özellikle belirtti.
Avrupa Komisyonu artık yatırımların, AB fonları ve devam eden yapısal gelişme yardımıyla Yunanistan’ın büyümesine önemli bir destek olmaya devam etmesini bekliyor.
Bu, Altın Vize hikayesini değiştiriyor.
Program artık çaresizce sermaye arayan bir ekonomide faaliyet göstermiyor.
Program, ne tür sermaye istediğini seçme kapasitesi giderek artan bir ekonomide faaliyet gösteriyor.
Her Yerde 250.000 Avroluk Eşikten Daha Seçici Bir Sisteme
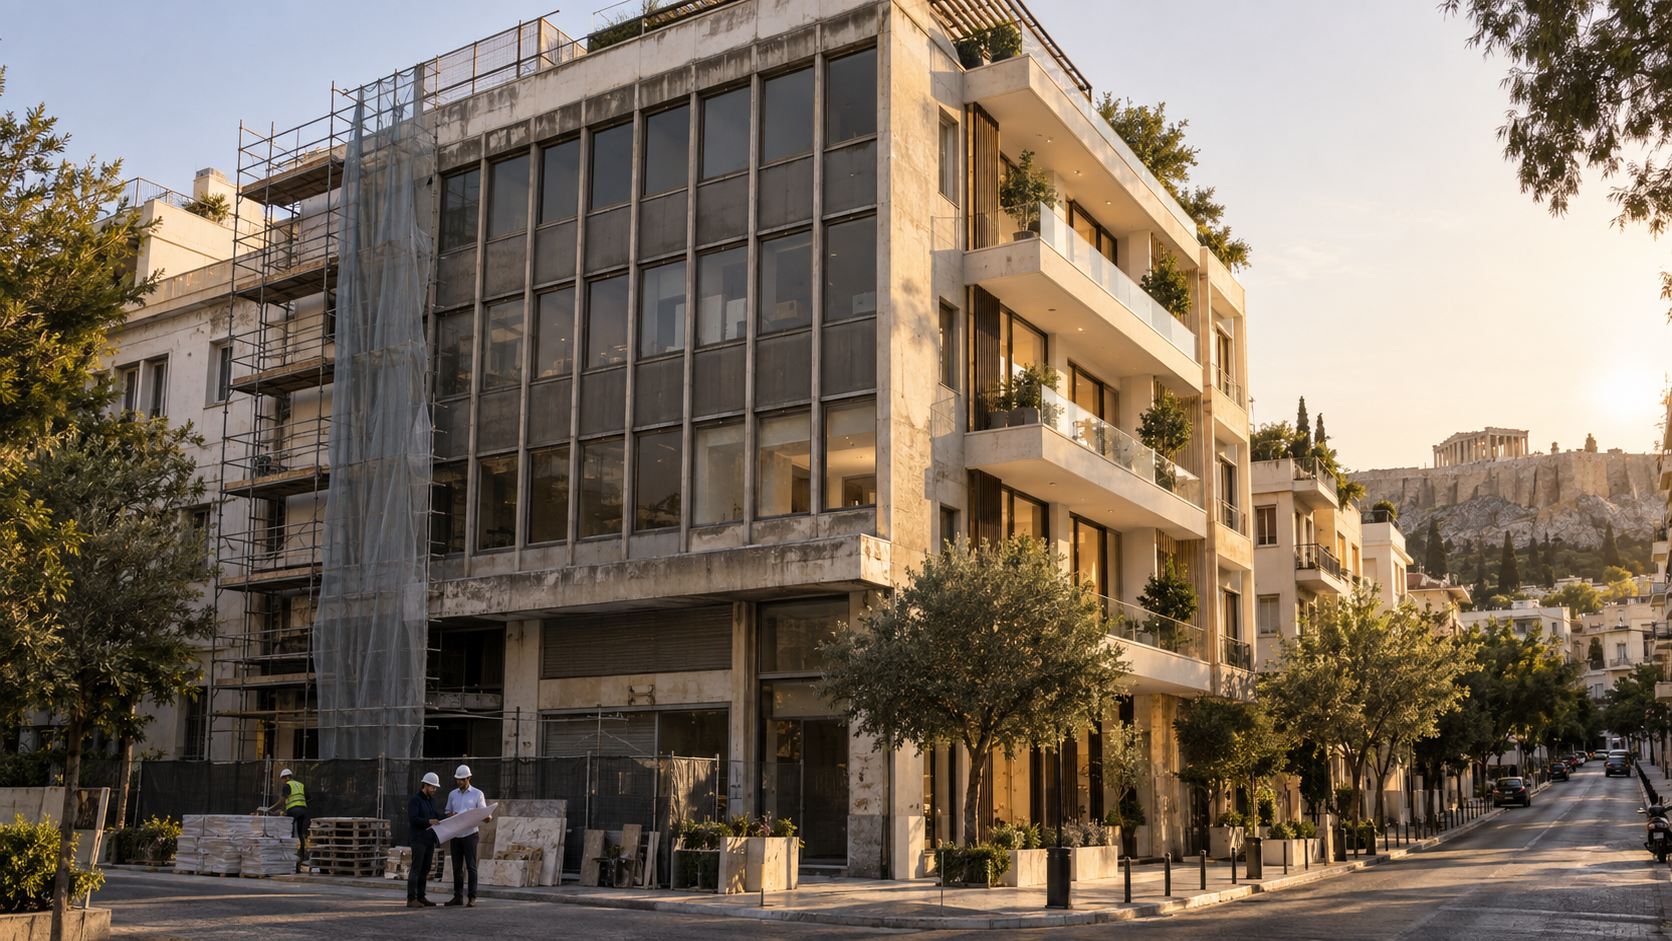
Son Altın Vize reformlarının gösterdiği şey tam olarak budur.
Program kaybolmadı.
Bunun yerine Yunanistan, programı daha seçici hale getirdi.
Büyük pazarlardaki geleneksel mülk edinimleri için daha yüksek eşikler geçerlidir: Attika, Selanik ve belirli adalarda genel olarak 800.000 Avro ve geçerli çerçeve kapsamındaki diğer bölgelerde 400.000 Avro.
Aynı zamanda Yunanistan, gerekli koşulları sağlayan ticari mülklerin konuta dönüştürülmesi ve belirli tescilli binalara yapılan yatırımlar için 250.000 avroluk yatırım çerçevesini korudu.
Yunanistan’ın resmi idari sicili hâlâ 250.000 Avro tutarındaki kullanım değişikliği çerçevesini doğruluyor ve yatırımcı izninin beş yıl süreyle geçerli olduğunu belirtiyor.
Bu önemli.
Devlet artık her gayrimenkul yatırımına aynı şekilde davranmıyor.
Mevcut konut stoğu için doğrudan rekabet eden yatırım, eski ticari alanı konuta dönüştürebilecek yatırımdan farklı değerlendirilmektedir.
Bu nedenle program, basit bir sermaye çekme mekanizmasından, daha hedefe yönelik bir yatırım politikasına doğru evrilmektedir.
Önerilen %15’lik Konut Devir Vergisi de Aynı Yaklaşıma Uyuyor
Yunan hükümetinin 7 Eylül 2026’da açıkladığı ekonomik tedbirler ise bir başka örnek teşkil ediyor.
23 Ekim 2026 itibarıyla, konut devir vergisine ilişkin %15 oranı kamuoyu görüşüne açılmış bir taslak önerisidir; yürürlükteki bir kanun değildir. Taslağın 16. maddesi, vergi yükümlülüğünün doğduğu anda hem Avrupa Birliği hem de Avrupa Ekonomik Alanı dışındaki bir ülkede vergi mukimi olan gerçek kişinin konut alımında, konutun vergiye esas değeri üzerinden %15 vergi uygulanmasını önermektedir. Vatandaşlık tek başına uygulamayı belirlemez. 48. maddenin 8. fıkrası, düzenlemenin 1 Temmuz 2027 ve sonrasında yapılan kesin sözleşmelere uygulanmasını önermektedir. İşlemden önce nihai mevzuat ve alıcının bireysel koşulları incelenmelidir. AADE şu anda genel ana devir vergisi oranını %3 olarak belirtmektedir; buna ana verginin %3’üne eşit belediye payı eklenir. Muafiyetler veya indirimler bireysel değerlendirme gerektirir. Taslak: madde 16 ve 48(8) · AADE: mevcut devir vergisi
Belediye ek ücreti de dahil olmak üzere, hükümetin tartıştığı efektif oranlar sırasıyla yaklaşık %3,09 ve %15,45’tir.
Tedbir özellikle konut amaçlı gayrimenkulleri hedefliyor. Hükümet, bunun iş yerleri, arsalar veya diğer gayrimenkul kategorilerine aynı şekilde uygulanmadığını belirtiyor.
Belirtilen politika mantığı, ilave konut talebinin fiyatlar ve konut sakinlerinin konuta erişimi üzerinde oluşturabileceği baskıdır.
Mali önemi de açıktır.
Hükümetin kendi tahminlerine göre bu tedbir, 2027’den itibaren yılda yaklaşık 100 milyon avro ek kamu geliri sağlayacak.
Bu ikili bir politika etkisi yaratır:
belirli yabancı konut talebinden kaynaklanan daha yüksek mali katkı ve mevcut konutlar için aşırı rekabeti caydıran daha güçlü bir fiyat sinyali.
Aynı zamanda, nitelikli dönüşümler de dahil olmak üzere yeni ekonomik faaliyet yaratan yatırım yapıları Altın Vize çerçevesinin bir parçası olmaya devam ediyor.
Bu giderek Yunan politikasının mantığı haline geliyor.
Daha az yatırım değil.
Daha farklılaştırılmış yatırım.
2027’de Aslında Ne Olacak?
Bu nokta önemli çünkü uluslararası pazarda zaten bir kafa karışıklığı var.
25 Eylül 2026 itibarıyla, bu makale için incelenen resmî prosedürler yürürlüktedir ve ilgili koşullar altında beş yıllık yatırımcı oturma izinleri sağlamaya devam etmektedir. Bu kaynaklarda 31 Aralık 2027 tarihli bir sona erme hükmü yer almamaktadır.
Dolayısıyla doğru ve tarihli sonuç şudur:
Mevcut resmi çerçeve hâlâ işlevsel durumda ve incelenen kaynaklarda duyurulan 31 Aralık 2027 sonlandırma tarihi gösterilmiyor.
Bu, inceleme tarihinde mevcut olan resmi materyali açıklar; politikanın değişmeden kalacağının garantisi değildir.
2027’de değişen şey, belirli mülk alımlarını çevreleyen mali ve düzenleyici ortamdır.
Hükümetin mali tablosu, açıklanan konut devir vergisi tedbirinden 2027’den itibaren elde edilecek ek geliri tahmin ediyor. Bu tahmin, yasalaşmış yürürlüğe giriş ve kapsam hükümlerinin yerine geçecek şekilde yorumlanmamalıdır.
Konut tedbirleri sıkılaştırılıyor.
Dönüşümlerin rolü giderek daha önemli hale geliyor.
Politika yapıcılar, yalnızca mevcut konutları satın alan sermaye ile üretken ekonomik faaliyet yaratan sermaye arasında giderek daha fazla ayrım yapıyor.
Bu nedenle yatırımcılar, politikanın gelişimini programın sona ermesiyle karıştırmamalıdır.
Yunanistan’ın Gerçek Avantajı Tek Bir Vergi Oranı veya Tek Yatırım Eşiği Değil
Yatırım göçü programları kaçınılmaz olarak değişiyor.
Eşikler yükselir.
Vergiler değişiyor.
Gayrimenkule ilişkin kurallar gözden geçirilir.
Hükümetler konut baskılarına yanıt veriyor.
Bugün sadece bir rakam çekici göründüğü için bir ülkeyi seçen herhangi bir yatırımcı, uzun vadeli bir yatırım kararının doğasını yanlış anlayabilir.
Yunanistan’ın daha derindeki avantajı yapısaldır.
Birçok küresel eğilimin kesiştiği noktada yer alıyor.
Çinli bir aile çeşitlendirme arayışında olabilir.
Bir Türk yatırımcı alım gücünü koruyor olabilir.
İsrailli veya İranlı bir aile coğrafi güvenliğe değer verebilir.
Amerikalı bir aile, Avrupa’da seçeneklerini açık tutmak isteyebilir.
Bir girişimci ekonomik yakınlaşmayı görebilir.
Bir emekli yaşam kalitesini görebilir.
Farklı motivasyonlar aynı hedefe ulaşır.
Bu nedenle Yunanistan’ın Altın Vizesi yalnızca bir göçmenlik ürünü olarak görülmemelidir.
Bu giderek küresel ailelerin risk hakkındaki düşüncelerinin bir yansıması haline geliyor.
“Altın Vize”den Coğrafi Çeşitlendirmeye
2013 yılında Yunanistan Altın Vizesini yaratan dünya, 2026 dünyasından çok farklıydı.
O sıralarda Yunanistan, olağanüstü bir iç ekonomik krizden çıkmaya çalışıyordu.
Günümüzde belirsizlik çok daha küreseldir.
Jeopolitik çatışma enerji ve ulaşımı etkiliyor.
Çin, tarihsel yüksek büyüme modelinden daha yavaş ve daha karmaşık bir ekonomik yapıya doğru ilerliyor.
Amerikalı yatırımcılar mülk ve ikamet kararlarında giderek daha uluslararası hale geliyor.
Doğu Akdeniz stratejik açıdan hassas olmaya devam ediyor.
Zengin aileler ise ekonomik ve kişisel geleceklerinin her bölümünü tek bir yetki alanına yerleştirmek konusunda giderek daha isteksiz hale geliyor.
Bu çerçevede Yunanistan tek bir mali hesaplamayla ifade edilmesi zor bir şey sunuyor:
Ekonomik yakınsama potansiyeli ile Avrupa istikrarı.
Kuzey Avrupa kadar zengin değil.
Bu fırsatın bir parçası.
ABD ya da Çin ölçeğinde değil.
Bu onun karakterinin bir parçası.
Küresel jeopolitik risklerden yalıtılmış değil.
Hiçbir Avrupa ekonomisi öyle değil.
Ancak Avrupa kurumlarını, euroyu, Akdeniz’i, toparlanan bir yatırım ortamını ve -tekrarlanan reformlara rağmen- işlerliğini koruyan bir oturma programını birleştiriyor.
Uluslararası ilginin devam etmesinin nedeni budur.
İşte bu nedenle 2027 sadece başka bir son teslim tarihi olarak görülmemelidir.
2027, bir sonraki aşamanın başlangıcı olarak görülmelidir.
Yunanistan’ın uluslararası sermayeyi memnuniyetle karşılamaya devam ettiği, ancak bu sermayenin ekonomiye nasıl gireceği ve ne tür ekonomik değer yarattığı konusunda giderek daha seçici hale geldiği bir aşama.
Bu nedenle Altın Vizenin geleceği mümkün olan en düşük yatırım eşiğini bulmaktan ibaret olmayabilir.
Çok daha önemli bir şeyle ilgili olabilir:
giderek daha belirsiz hale gelen bir dünyada doğru Avrupa hukuk düzenini seçmek.
Birçok uluslararası aile için Yunanistan bu konuşmanın bir parçası olmaya devam ediyor.
İncelenen başlıca kaynaklar
- Enterprise Greece, “News in brief — February 2026”; 2025 Altın Vize onaylarını ve başvuru sahiplerinin milliyetlerine ilişkin eğilimleri bildiren yayın.
- Yunanistan Hükûmeti, 90. Selanik Uluslararası Fuarı’nda açıklanan ayrıntılı ekonomik tedbirler, Eylül 2026.
- Yunanistan Ulusal İdari Kamu Hizmetleri Sicili (Mitos), Golden Visa kullanım değişikliği ve tescilli yapı prosedürleri, Ağustos ve Eylül 2026’da güncellendi.
- Yunanistan Konut Politikası Portalı, kullanım değişikliği ve tescilli binalara yatırım için 250.000 avroluk yatırım yolları.
- Eurostat, Avrupa’ya ilişkin önemli rakamlar — 2026 baskısı.
- Avrupa Komisyonu, 2026 İlkbahar Ekonomik Tahmini ve Yunanistan ülke tahmini, 21 Mayıs 2026.
- Uluslararası Para Fonu, Çin 2025 Madde IV istişareleri ve Temmuz 2026 ülke projeksiyonu.
- Yunanistan Merkez Bankası, 2024 Yıllık Raporu.
İlgili Santheos Kaynakları
- Yunanistan Golden Visa Uzman Yazısı
- Resmi Yunanistan Altın Vize Rehberi
- Boş Ofislerden Yeni Evlere: Yunanistan’ın 250.000 Avroluk Dönüşüm Çerçevesi
- Lei Chen — Politika Araştırması, Veri ve Pazar Analizi
Bu makale genel politika, ekonomi ve piyasa analizi sunmaktadır. Hukuki, vergisel, göçmenlikle ilgili, yatırım veya belirli bir gayrimenkule özgü danışmanlık niteliğinde değildir. Kurallar, prosedürler ve vergiler değişebilir; uygunluk ve işlemlerin sonuçları, güncel bir profesyonel inceleme gerektirir.