
المُضاعِف الاقتصادي للتأشيرة الذهبية اليونانية — من رأس المال الأجنبي إلى البناء والإيرادات الضريبية والتجديد الحضري
سبتمبر 2026 | أثينا، اليونان
منذ أكثر من عقد، جرى تناول التأشيرة الذهبية اليونانية عادةً من خلال رقم بسيط بصورة لافتة:
€250,000.
لسنوات عديدة، كان هذا هو الحد الأدنى للاستثمار العقاري المطلوب كي يستوفي مواطن من دولة ثالثة شروط الحصول على الإقامة الدائمة في اليونان.
ومع ذلك، فإن مبلغ 250,000 يورو لا يخبرنا، على نحو لافت، إلا بالقليل عن الأهمية الاقتصادية الحقيقية للبرنامج.
السؤال الحقيقي ليس ببساطة كم يدفع المستثمر مقابل عقار.
السؤال الأكثر أهمية هو:
ماذا يحدث لهذا رأس المال بعد دخول الاقتصاد اليوناني؟
منذ إطلاق التأشيرة الذهبية في عام 2013، جذبت اليونان عشرات الآلاف من المستثمرين الرئيسيين عبر البرنامج. وبحلول منتصف عام 2026، كان عدد تصاريح الإقامة الدائمة الأولية السارية للمستثمرين يقترب من 25,000، بينما أظهرت البيانات الإدارية اللاحقة أن العدد التراكمي للتصاريح الأولية الصادرة للمستثمرين تجاوز هذا المستوى.
يوفر ذلك منظورًا مفيدًا لفهم الحجم.
إذا قُيّمت نحو 25,000 استثمار عند الحد الأدنى التاريخي البالغ 250,000 يورو فقط، فإن القيمة المرجعية الناتجة ستتجاوز بالفعل:
6.25 مليار يورو
هذا ليس حسابًا رسميًا لرأس المال الفعلي المستثمر من خلال البرنامج. فقد انضم المستثمرون في أوقات مختلفة، وفق أطر قانونية ومبالغ استثمار متفاوتة. وقد تخضع الاستثمارات الأحدث لحدود دنيا تبلغ 400,000 أو 500,000 أو 800,000 يورو، بينما تجاوزت معاملات كثيرة في الماضي الحد الأدنى القانوني.
ويجب فهم رقم 6.25 مليار يورو على النحو التالي:
معيارًا مرجعيًا متحفظًا يستند إلى الحد الأدنى للاستثمار، ويوضح حجم رأس المال المرتبط بالبرنامج.
ولكن حتى هذا الرقم يروي فقط بداية القصة.
الطبقة الأولى: المعاملة العقارية
فانظر إلى الاستثمار التقليدي بقيمة 250 ألف يورو.
بموجب الإطار الحالي لضريبة نقل ملكية العقارات في اليونان، يبلغ المعدل الأساسي 3%، وترفع الزيادة البلدية العبء الفعلي إلى نحو 3.09%.
في معاملة بقيمة 250,000 يورو، يعادل ذلك تقريبًا:
7,725 يورو في صورة ضريبة مباشرة على نقل ملكية العقارات.
وعند تطبيق ذلك على قيمة معاملات مرجعية تبلغ 6.25 مليار يورو، كحساب توضيحي بحت، فإن مبلغ ضريبة نقل الملكية المقابل سيقترب من:
193 مليون يورو.
ومرة أخرى، هذا نموذج حسابي وليس رقمًا تاريخيًا للإيرادات الضريبية.
لم تُفرض الضريبة بالطريقة نفسها على كل معاملة مرتبطة بالتأشيرة الذهبية. فاختلاف العقارات وهياكل المعاملات والقيم الخاضعة للضريبة والفترات قد يؤدي إلى نتائج مختلفة.
ومع ذلك، يوضح هذا مبدأً مهمًا.
بمجرد دخول رأس المال الأجنبي إلى سوق العقارات، يبدأ جزء من قيمته الاقتصادية بالتدفق إلى الإيرادات العامة.
وضريبة نقل الملكية ليست سوى الطبقة الأولى.
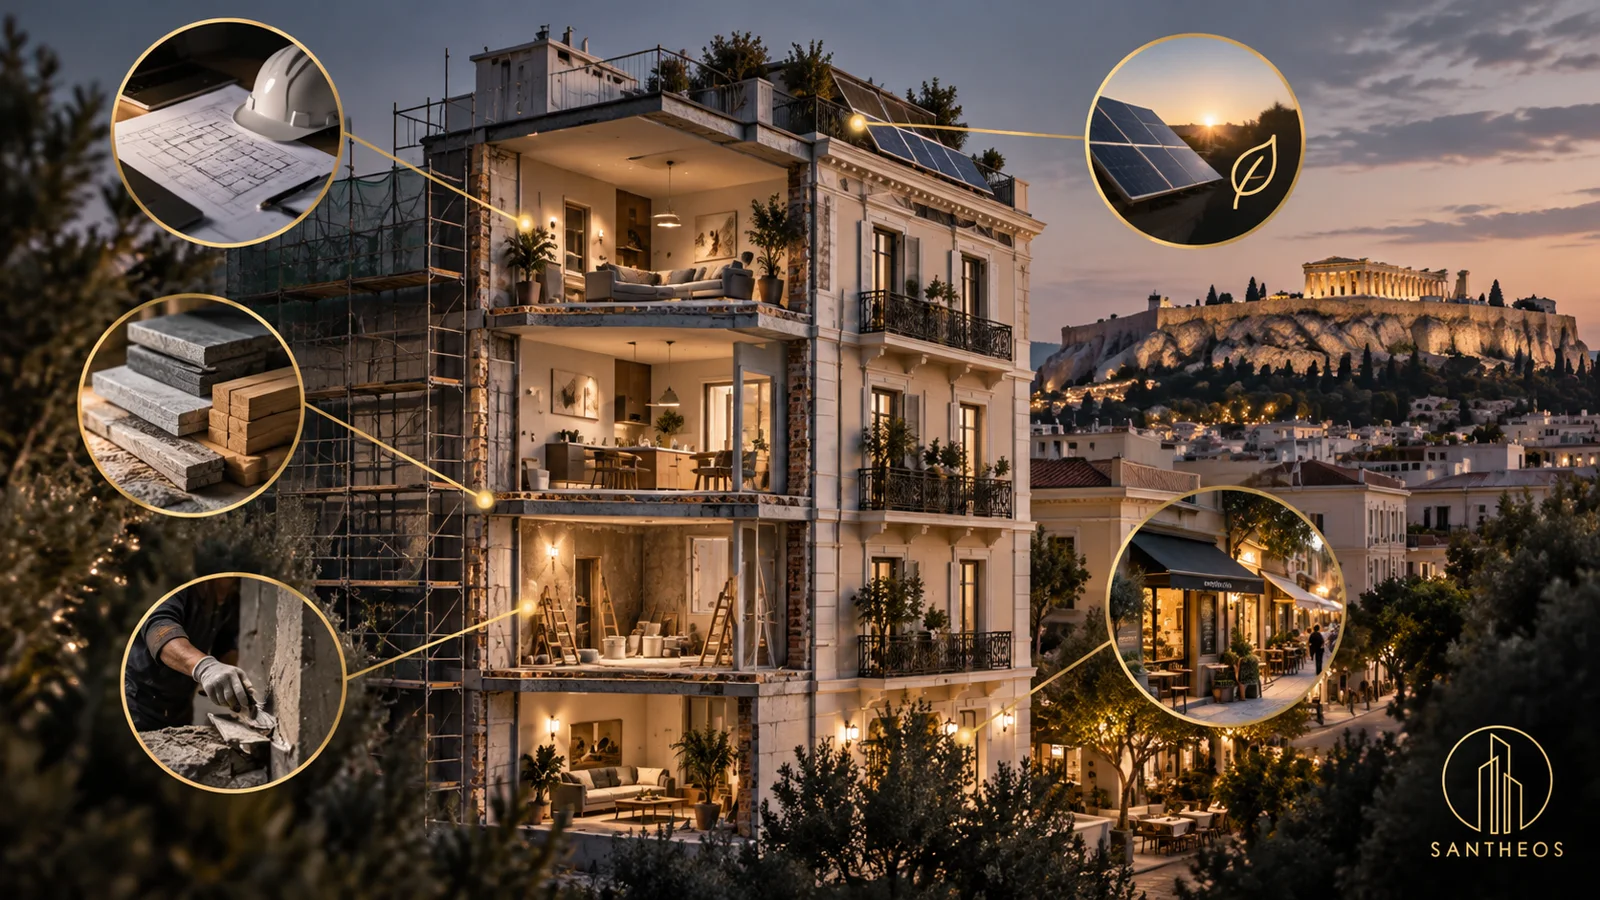
الطبقة الثانية: ماذا يحدث بعد الشراء؟
لا ينتهي الأثر الاقتصادي للاستثمار العقاري عند توقيع العقد في مكتب كاتب العدل.
في كثير من الأحيان ، هذا هو المكان الذي يبدأ فيه.
في السنوات الأولى للتأشيرة الذهبية، شملت نسبة كبيرة من النشاط الاستثماري عقارات سكنية قائمة.
كان العديد من تلك العقارات يحتاج إلى التجديد.
قد يشتري مستثمر دولي شقة قديمة، ثم ينفق على تجديدها وأنظمة الكهرباء والسباكة والمطابخ والحمامات والنوافذ وأنظمة التدفئة والتبريد والأثاث والخدمات المهنية.
يتداول هذا الإنفاق داخل الاقتصاد المحلي.
يدفع المقاول أجور الموظفين ومستحقات المقاولين من الباطن.
يقدم المهندس والمهندس المعماري خدمات مهنية.
يتم شراء المواد.
يتم تصنيع الأثاث أو استيراده أو توزيعه.
تنقل شركات النقل البضائع.
يشارك المحاسبون والمحامون والمتخصصون في العقارات ومديرو العقارات.
قد تُستحق ضريبة القيمة المضافة على السلع والخدمات ذات الصلة.
تحقق الشركات أرباحًا خاضعة للضريبة.
يتقاضى الموظفون أجورًا، ويساهمون من خلال ضريبة الدخل وأنظمة الضمان الاجتماعي.
وقد يولد العقار نفسه لاحقًا نشاطًا اقتصاديًا متكررًا من خلال الصيانة والمرافق والإدارة والضرائب.
ولهذا لا ينبغي أبدًا قياس المساهمة الاقتصادية للتأشيرة الذهبية بسعر شراء العقار وحده.
الشراء هو نقطة دخول رأس المال، وليس بالضرورة نهاية رحلته الاقتصادية.
من تجديد الشقق إلى تطوير المباني
مع تعافي سوق العقارات اليونانية، بدأت طبيعة الاستثمار الدولي تتغير أيضًا.
في المرحلة الأولى من البرنامج، كان الجانب الاقتصادي للعديد من المعاملات بسيطًا نسبيًا:
شراء شقة قائمة وتجديدها وإعادتها إلى الاستخدام المنتج.
لكن مع زيادة الطلب وتعافي قطاع العقارات اليوناني، ظهرت سوق تطوير أكثر تطورًا.
بدأ المطورون في شراء المباني بأكملها.
واشترى آخرون قطع أراضٍ وطوّروا مشروعات جديدة.
وأُعيد توظيف أصول تجارية متقادمة.
تطلبت برامج البناء الأكبر مهندسين معماريين ومهندسين ومقاولين ومديري مشروعات ومواد بناء وأنظمة طاقة وخدمات قانونية وتمويلًا.
وأصبح الأثر الاقتصادي أوسع بكثير.
قد يؤدي شراء شقة قائمة بقيمة 250,000 يورو، واستثمار شركة تطوير عدة ملايين من اليورو في شراء مبنى وإعادة تصميمه وإعادة بنائه، في النهاية إلى العدد نفسه من المستثمرين المستوفين للشروط.
لكن الأثر الاقتصادي لكل منهما مختلف تمامًا.
ينشئ النموذج الثاني سلسلة قيمة محلية أطول بكثير.
وتزداد أهمية هذا التمييز في فهم تطور السياسة اليونانية.
إطار تحويل الاستخدام باستثمار 250,000 يورو غيّر الجوانب الاقتصادية مرة أخرى
أدخل الهيكل الأحدث للتأشيرة الذهبية تحولًا مهمًا آخر.
اليوم، يخضع الاستثمار التقليدي في العقارات السكنية عمومًا لحدود دنيا أعلى بكثير: 800,000 يورو في الأسواق المحددة ذات الطلب المرتفع، و400,000 يورو في المناطق الأخرى المستوفية للشروط.
ومع ذلك، أبقت اليونان على إطار استثماري خاص بقيمة 250,000 يورو للعقارات المستوفية للشروط التي تتحول من استخدام تجاري، أو من استخدام آخر غير سكني مؤهل، إلى استخدام سكني، إلى جانب فئة منفصلة تخص المباني المدرجة المستوفية للشروط.
من الناحية الاقتصادية ، هذا يختلف كثيرا عن مجرد شراء شقة موجودة.
قد يتطلب تحويل الاستخدام من تجاري إلى سكني ما يلي:
الشراء ← إعادة التصميم المعماري ← الأعمال الهندسية ← التراخيص والامتثال ← البناء ← تحسين كفاءة الطاقة ← المواد ← العمالة ← استكمال الأعمال الداخلية ← معروض سكني جديد.
يمر رأس المال عبر سلسلة اقتصادية أطول بكثير قبل أن يصبح الأصل السكني النهائي قائمًا.
يمكن تحويل مبنى مكاتب لا يُستغل بالكامل إلى شقق.
يمكن إعادة عقار تجاري متقادم إلى الاستخدام المنتج.
يمكن لمبنى لا يساهم كثيرًا في الحي المحيط به أن يجذب رأس مال جديدًا ونشاطًا إنشائيًا وسكانًا.
إن النتيجة ليست مجرد نقل ملكية.
قد تكون النتيجة إنشاء أصل اقتصادي جديد.
وهذا الفرق مهم اقتصاديًا واجتماعيًا.
أثر المُضاعِف
يقود ذلك إلى طريقة أكثر فائدة للتفكير في التأشيرة الذهبية.
بدلاً من السؤال فقط:
كم من رأس المال الأجنبي دخل اليونان؟
يجب أن نسأل أيضًا:
كم مرة تداول الاقتصاد اليوناني ذلك رأس المال؟
تخيّل دخول مليون يورو إلى اليونان من خلال الاستثمار العقاري.
يذهب جزء منه إلى المالك السابق للعقار.
وقد يذهب جزء آخر إلى التجديد أو إعادة التطوير.
يتلقى المقاولون مدفوعات.
يشتري المقاولون المواد.
يتقاضى الموظفون أجورًا.
يتقاضى المستشارون المهنيون أتعابًا.
تحقق الشركات هوامش ربح.
تُحصّل الضرائب والاشتراكات الاجتماعية في مراحل مختلفة.
ثم تولد العقارات المُنشأة حديثًا أو المجددة مزيدًا من النشاط من خلال التأثيث والمرافق والصيانة والإدارة والتأجير أو الإشغال اللاحق.
يصف الاقتصاديون هذه العملية الأوسع من خلال مفهوم أثر المُضاعِف.
الاستثمار الأصلي مهم.
لكن النشاط الاقتصادي المتولد حول ذلك الاستثمار قد يكون مهمًا بالقدر نفسه.
لذلك، لا يمكن اختزال الأثر الاقتصادي الحقيقي للتأشيرة الذهبية في اليونان في رقم واحد.
يتكون من طبقات:
رأس المال الأجنبي،
والمعاملات العقارية،
والإنفاق على البناء،
والخدمات المهنية،
وفرص العمل،
وضريبة القيمة المضافة والضرائب،
وأرباح الشركات،
والاشتراكات الاجتماعية،
والتجديد الحضري،
وفي النهاية أصول منتجة جديدة أو محسّنة.
الإصلاح الضريبي لعام 2026 يضيف بعداً جديداً
تضيف التدابير التي أعلنتها الحكومة اليونانية في 7 سبتمبر 2026 بُعدًا مهمًا آخر إلى هذا النقاش.
أعلنت الحكومة أن ضريبة نقل ملكية العقارات المطبقة على مشتريات العقارات السكنية للفئة المعنية من مواطني الدول الثالثة سترتفع من 3% إلى 15%.
مع احتساب الزيادة البلدية، سيرتفع المعدل الفعلي من نحو 3.09% إلى 15.45%.
فكر مرة أخرى في شراء سكن بقيمة 250 ألف يورو.
عند المعدل الفعلي الحالي البالغ 3.09%، يبلغ عبء ضريبة نقل الملكية المقابل نحو:
€7,725
عند معدل فعلي يبلغ 15.45%، ستقابل القيمة النظرية نفسها الخاضعة للضريبة مبلغًا قدره:
€38,625
أي بفارق قدره:
30,900 يورو في معاملة بقيمة 250,000 يورو.
الآثار المالية العامة كبيرة.
وفي الواقع، تقدّر الحكومة اليونانية، في عرضها للتدابير المعلنة حديثًا، أن زيادة ضريبة نقل الملكية قد تولد نحو:
100 مليون يورو من الإيرادات العامة الإضافية سنويًا اعتبارًا من 2027.
هذا هو رقم مهم للغاية.
لأنه يوضح أن العلاقة الاقتصادية بين الطلب الأجنبي على العقارات والدولة اليونانية تدخل مرحلة أخرى.
لكنها ليست مجرد ضريبة لزيادة الإيرادات
ومع ذلك، سيكون وصف التدبير الجديد بأنه مجرد محاولة لتحصيل مزيد من الأموال من المشترين الأجانب وصفًا غير مكتمل.
المبررات التي أعلنتها الحكومة أوسع من ذلك.
وفقًا للإعلان الرسمي، تساهم زيادة الطلب على العقارات السكنية في ارتفاع أسعار المساكن وتحد من قدرة المقيمين الدائمين على الحصول على سكن.
لذلك يؤدي هذا التدبير وظيفتين اقتصاديتين في الوقت نفسه.
أولًا، يزيد المساهمة في المالية العامة المرتبطة ببعض الطلب الخارجي على العقارات السكنية.
ثانيًا، يرفع تكلفة التنافس على رصيد المساكن القائمة في اليونان.
هذا التمييز مهم للغاية.
والأكثر دلالةً هو ما لا تستهدفه الزيادة الضريبية المعلنة.
ينص الإطار الذي نشرته الحكومة صراحةً على أن التدبير يتعلق بشراء العقارات السكنية، ولا ينطبق بالطريقة نفسها على العقارات المخصصة للاستخدام المهني أو الأراضي أو غيرها من العقارات.
يشير ذلك إلى فلسفة أوسع للسياسة باتت أكثر وضوحًا في السنوات الأخيرة:
فرض ضرائب أعلى على التنافس على المساكن القائمة، مع الحفاظ على مجال للاستثمار الذي يمكن أن ينشئ أصولًا منتجة وربما معروضًا سكنيًا جديدًا.
هذه ليست سياسة مناهضة للاستثمار.
إنها محاولة للتمييز بين أشكال رأس المال.
أصبحت الأرقام ذات أهمية كبيرة
يجعل حجم الاستثمار العقاري الأجنبي الحالي هذا التمييز أكثر أهمية.
وفقًا لأرقام بنك اليونان التي استشهدت بها الحكومة اليونانية، بلغ إجمالي صافي الاستثمار الأجنبي المباشر في العقارات اليونانية نحو 2.056 مليار يورو في 2025.
من هذا المبلغ، تقريبا:
جاء 1.217 مليار يورو من خارج الاتحاد الأوروبي.
باستخدام البيانات الضريبية، تقدّر الحكومة أن نحو:
800 مليون يورو تعلق بالعقارات السكنية.
لم تعد هذه تدفقات هامشية.
أصبح الاستثمار العقاري الأجنبي ذا أهمية اقتصادية كافية لتمكين اليونان من التساؤل بصورة متزايدة عن كيفية تنظيمه، إلى جانب كيفية جذبه.
وهذا يمثل مرحلة مهمة في تطوير أي سياسة استثمار ناجحة.
من توليد الإيرادات إلى العائد الاجتماعي
هناك بُعد آخر يستحق الاهتمام.
لا تختفي الإيرادات الحكومية عند تحصيلها.
بل تصبح جزءًا من القدرة المالية للدولة.
تتضمن الحزمة الاقتصادية نفسها المعلنة في 7 سبتمبر، والتي تشمل زيادة ضريبة نقل ملكية العقارات السكنية، تدابير تتعلق أيضًا بالسكن والأسر والمتقاعدين والشركات والرعاية الصحية والطاقة والاستثمار.
تقدّر الحكومة أن زيادة ضريبة نقل الملكية ستوفر نحو 100 مليون يورو من الإيرادات السنوية الإضافية.
وفي الوقت نفسه، توسّع أو تستحدث تدابير مثل دعم السكن والمساعدات المتعلقة بالإيجار وبرامج تسهيل الحصول على المسكن الأول ومبادرات التجديد وتدابير اجتماعية واقتصادية أخرى.
ينبغي الحذر من الادعاء بأن يورو بعينه يُحصّل من مشترٍ أجنبي لعقار مخصص قانونًا لأسرة يونانية بعينها.
لا تعمل المالية العامة بهذه الطريقة.
ولكن من الناحية الاقتصادية، لا يزال المبدأ مهمًا.
يمكن لرأس المال الدولي توسيع القدرة المالية التي تستخدمها الحكومة لدعم الأهداف الاقتصادية والاجتماعية المحلية.
هنا يصبح النقاش حول التأشيرة الذهبية أوسع من موضوع الهجرة.
ويصبح نقاشًا حول العلاقة بين رأس المال الأجنبي والازدهار المحلي.
سياسة تنمية، وليست مجرد برنامج إقامة
عند النظر إلى تاريخها كاملًا، يتضح أن التأشيرة الذهبية اليونانية شهدت تطورًا لافتًا.
في عام 2013، كانت اليونان بحاجة إلى رأس المال.
ساعد البرنامج على جذب مستثمرين دوليين إلى سوق عقارية تمر بصعوبات.
ومع تعافي السوق، دعم هؤلاء المستثمرون المعاملات وأعمال التجديد.
ومع نضج قطاع التطوير، ولّدت المشروعات الأكبر نشاطًا إنشائيًا ومهنيًا.
ومع زيادة ضغوط السكن، رفعت اليونان الحدود الدنيا التقليدية للاستثمار العقاري السكني.
مع سعي صانعي السياسات إلى إضافة مساكن وإعادة تنشيط المباني التي لم تعد ملائمة لاستخدامها، اكتسب إطار التحويل بقيمة 250,000 يورو أهمية أكبر.
والآن، مع استمرار حجم الطلب الأجنبي على العقارات السكنية، تقترح الحكومة مساهمة أكبر بكثير في المالية العامة من بعض مشتري العقارات السكنية من مواطني الدول الثالثة.
وبالتالي فإن البرنامج لا يمكن فهمه ببساطة على أنه:
250,000 يورو ← عقار ← تصريح إقامة
فالهيكل الاقتصادي للبرنامج أوسع بكثير:
رأس المال الأجنبي ← العقارات ← التطوير ← فرص العمل ← النشاط التجاري ← الإيرادات الضريبية ← التجديد الحضري ← القدرة المالية العامة
هذه هي القصة الأكثر أهمية.
السؤال التالي: ماذا تريد اليونان أن ينشئ رأس المال الأجنبي؟
بعد أكثر من عقد من التأشيرة الذهبية، أثبتت اليونان بالفعل أن الاستثمارات الدولية يمكن أن تلعب دورا هاما في الانتعاش الاقتصادي.
التحدي في العقد المقبل مختلف.
لم يعد الأمر مجرد جذب المزيد من المال.
بل يتعلق الأمر بزيادة جودة ذلك رأس المال وإنتاجيته وعائده الاجتماعي.
هل يمكن للاستثمار الدولي إنشاء المساكن بدلاً من مجرد المنافسة عليها؟
هل يمكنه ترميم مبانٍ كانت ستظل مهجورة لولا ذلك؟
هل يمكنه تحويل رصيد العقارات التجارية المتقادمة؟
هل يمكنه دعم فرص العمل في قطاع البناء؟
هل يمكنه توليد إيرادات ضريبية مستدامة؟
هل يمكنه تحسين الأحياء؟
هل يمكن لجزء من الفائدة المالية العامة أن يدعم في النهاية سياسات تحسّن حياة المقيمين في اليونان؟
هذه هي الأسئلة التي ستحدد بشكل متزايد نجاح إطار الاستثمار اليوناني.
وتقود هذه الأسئلة إلى استنتاج أوسع.
الاستثمار الأجنبي الأكثر نجاحًا ليس رأس مال يدخل البلد فحسب.
بل هو رأس مال يواصل العمل بعد وصوله.
في اليونان، جلبت التأشيرة الذهبية بالفعل مليارات اليورو من رأس المال المرتبط بالاستثمار إلى الاقتصاد العقاري.
وقد يكون فصلها التالي أكثر أهميةً أيضًا.
لأن الهدف يتطور تدريجيًا من جذب الثروة الأجنبية إلى تحويل رأس المال الأجنبي إلى قيمة اقتصادية محلية.
وفي النهاية، هكذا يتحول برنامج استثمار إلى سياسة تنمية.
وجهة نظر الخبير وحدود الأدلة
وجهة نظر لي تشين: ينبغي تقييم التأشيرة الذهبية اليونانية بصورة متزايدة على أساس القيمة المنتجة التي تُنشأ بعد دخول رأس المال إلى البلد، وليس فقط حق الإقامة المرتبط باستثمار مستوفٍ للشروط. وهذا تفسير خبير لاتجاه السياسة، وليس إقرارًا بأن كل معاملة مرتبطة بالتأشيرة الذهبية تنتج النتيجة الاقتصادية أو المالية العامة نفسها.
حقائق مؤكدة: سجلت وزارة الهجرة واللجوء إصدار 25,679 تصريح إقامة دائمة أولي للمستثمرين في تقريرها لشهر يوليو 2026. وتصف وثيقة التدابير الاقتصادية للحكومة اليونانية المؤرخة في 7 سبتمبر 2026 مقترحًا لرفع ضريبة نقل ملكية العقارات من 3% إلى 15% على مشتريات سكنية محددة يجريها مشترون من دول ثالثة، وتذكر نسبة 15.45% شاملة الرسم البلدي الإضافي. كما تسجل 1.217 مليار يورو من الاستثمار الأجنبي المباشر في العقارات من خارج الاتحاد الأوروبي في عام 2025، وتقدّر أن نحو 800 مليون يورو منه يتعلق بالإسكان. وتتوقع أن يحقق الإجراء المقترح إيرادات سنوية تقارب 100 مليون يورو اعتبارًا من عام 2027.
سيناريو توضيحي لمستثمر
لننظر إلى مستثمر افتراضي يشتري عقارًا مستوفيًا للشروط بقيمة 250,000 يورو، ثم يمول التصميم والتراخيص والبناء والتجهيزات والخدمات المهنية. وعند المعدل الفعلي الحالي لضريبة نقل الملكية، البالغ نحو 3.09%، تكون الضريبة في مرحلة الشراء نحو 7,725 يورو. وقد تكون المساهمة الاقتصادية الأوسع أكبر عند احتساب النفقات القانونية للتجديد أو التحويل، والأتعاب المهنية، والأجور، ونشاط الموردين، وضريبة القيمة المضافة المطبقة. هذا مثال توضيحي فقط: فالتكاليف والضرائب والأهلية والآثار الاقتصادية الفعلية تعتمد على الأصل العقاري وهيكل المعاملة والقانون المطبق وتنفيذ المشروع.
قائمة التحقق للعناية الواجبة للمستثمر
- تأكد من فئة الاستثمار الدقيقة والحد الأدنى المطلوب للتأشيرة الذهبية مع محامٍ يوناني مستقل.
- تحقق مما إذا كان العقار مصنفًا قانونًا كسكني أو تجاري أو صناعي أو عقار مدرج ضمن المباني المحمية، وما إذا كان أي تغيير مقترح في الاستخدام مسموحًا به.
- تحقق مما إذا كان تدبير ضريبة نقل الملكية المعلن بمعدل 15% قد أُقرّ تشريعيًا، وما إذا كان المشتري والعقار يقعان ضمن نطاقه النهائي.
- احسب كلًا من ضريبة نقل الملكية والرسم البلدي وضريبة القيمة المضافة عند انطباقها وتكاليف كاتب العدل والتسجيل والأتعاب المهنية ومخصصات طوارئ البناء على حدة.
- بالنسبة إلى مشروعات التحويل أو الترميم، تحقق من التراخيص ومتطلبات الإنجاز والقواعد الزمنية المطبقة على أهلية الإقامة.
- احتفظ بالعقود والفواتير والسجلات الضريبية والأدلة على مصدر الأموال وحركتها.
- لا تعتبر الحسابات المرجعية أو إحصاءات السوق ككل ضمانًا لأداء المشروع أو الموافقة على الإقامة أو النتيجة الضريبية.
المخاطر والجوانب غير المعروفة والقيود
الرقمان الواردان في هذا المقال، 6.25 مليار يورو و193 مليون يورو، هما قيمتان مرجعيتان ناتجتان عن حسابات رياضية، وليسا إجماليين مدققين لاستثمارات التأشيرة الذهبية أو الإيرادات الحكومية. ولا تثبت إحصاءات تصاريح الإقامة أن كل تصريح يقابله شراء عقار مستقل بقيمة 250,000 يورو؛ فقد انضم المستثمرون في فترات سابقة وفق قواعد ومبالغ استثمار مختلفة. ولم تكن الزيادة المعلنة في ضريبة نقل ملكية العقارات قد أُقرت تشريعيًا عند نشر الوثيقة الحكومية المشار إليها؛ وقد تتغير التشريعات النهائية وقواعد بدء سريانها والإعفاءات وأحكام مكافحة تجنب الضريبة. وينبغي للمستثمرين الحصول على مشورة قانونية وضريبية وفنية ومالية خاصة بالمعاملة المعنية.
المصادر الرسمية
- وزارة الهجرة واللجوء اليونانية — الهجرة القانونية، يوليو 2026، الملحق ب. شهر التقرير: يوليو 2026؛ نُشر في أغسطس 2026؛ جرى الاطلاع عليه في 9 سبتمبر 2026.
- الحكومة اليونانية — التدابير الاقتصادية التفصيلية المعلنة في الدورة التسعين لمعرض سالونيك الدولي. نُشرت في 7 سبتمبر 2026؛ جرى الاطلاع عليها في 9 سبتمبر 2026.
- الهيئة المستقلة للإيرادات العامة (AADE) — ضريبة نقل ملكية العقارات. تاريخ النشر غير مذكور؛ جرى الاطلاع عليه في 9 سبتمبر 2026.