
Durante gran parte de la última década, el debate sobre el Golden Visa de Grecia se centró en la demanda: cuántos inversores entraban en el mercado inmobiliario, cuánto capital aportaban y si ese poder adquisitivo contribuía al aumento de los precios. La vía del programa basada en el cambio de uso, con una inversión de 250.000 euros, plantea una pregunta diferente: ¿qué ocurre cuando la inversión internacional ayuda a crear viviendas en lugar de limitarse a comprar las que ya existen?
El marco normativo verificado
Hecho verificado. El Registro Nacional de Servicios Públicos Administrativos de Grecia indica que la vía del Golden Visa basada en el cambio de uso exige una inversión mínima de 250.000 euros. La inversión debe referirse a un único inmueble. La condición de 120 metros cuadrados aplicable a otras vías inmobiliarias no se aplica a esta categoría. El cambio a uso residencial debe haberse realizado después del 5 de abril de 2024 y completarse antes de presentar la solicitud del permiso de residencia. Cuando se transforma un edificio industrial, se aplica además un requisito independiente de cinco años de inactividad.
Esta es una vía sujeta a condiciones jurídicas y técnicas, no una promesa general de que cualquier oficina o inmueble comercial sea elegible. La titularidad, el uso legal, el historial de permisos, los plazos, el valor de adquisición, los justificantes de pago y la conversión terminada requieren una revisión específica del inmueble. La expresión «plenamente elegible» solo debe utilizarse cuando se hayan comprobado los documentos pertinentes del proyecto y se haya confirmado esa conclusión.
Atenas tiene un problema de oferta de vivienda
Hecho verificado. El informe de Eurostat Housing in Europe 2025 indica que, en 2024, el 29% de las personas que vivían en ciudades griegas pertenecían a hogares cuyos costes de vivienda superaban el 40% de la renta disponible: la tasa urbana de sobrecarga de los costes de vivienda más alta de la Unión Europea.
Hecho verificado. La Estrategia Nacional de Vivienda de Grecia 2026–2035, aprobada en agosto de 2026, establece 50 medidas, incluidas 14 propuestas, distribuidas en tres ejes de política. Uno de estos ejes se centra en aumentar la oferta de vivienda. La estrategia describe un programa plurianual de más de 6.500 millones de euros; los detalles de aplicación y las medidas propuestas deben seguirse por separado de la legislación ya aprobada.
Hecho verificado. Los datos provisionales del Banco de Grecia muestran que los precios de los apartamentos en Atenas aumentaron un 5,2% interanual en el primer trimestre de 2026. El aumento de los precios por sí solo no demuestra una escasez, pero es coherente con una presión continuada en el mercado.
Por qué importan las viviendas más pequeñas
Hecho verificado. El Censo de Población y Vivienda de ELSTAT de 2021 registra 1.639.402 hogares privados en Ática. De ellos, 570.487 eran hogares unipersonales, un aumento del 36,9% respecto a 2011.
Análisis de Lei Chen. Una ciudad puede tener un amplio parque de viviendas y, aun así, carecer del tipo adecuado de vivienda en los lugares adecuados. El crecimiento de los hogares unipersonales refuerza la demanda de apartamentos más pequeños y bien comunicados. Una vivienda de 35–60 metros cuadrados ocupa una superficie limitada, pero puede satisfacer por completo la necesidad de un hogar. Esto hace que las conversiones legales de oficinas obsoletas puedan ser relevantes para estudiantes, jóvenes profesionales, hogares formados tras una separación, jubilados y residentes con movilidad internacional.
De la demanda de viviendas a la producción de viviendas
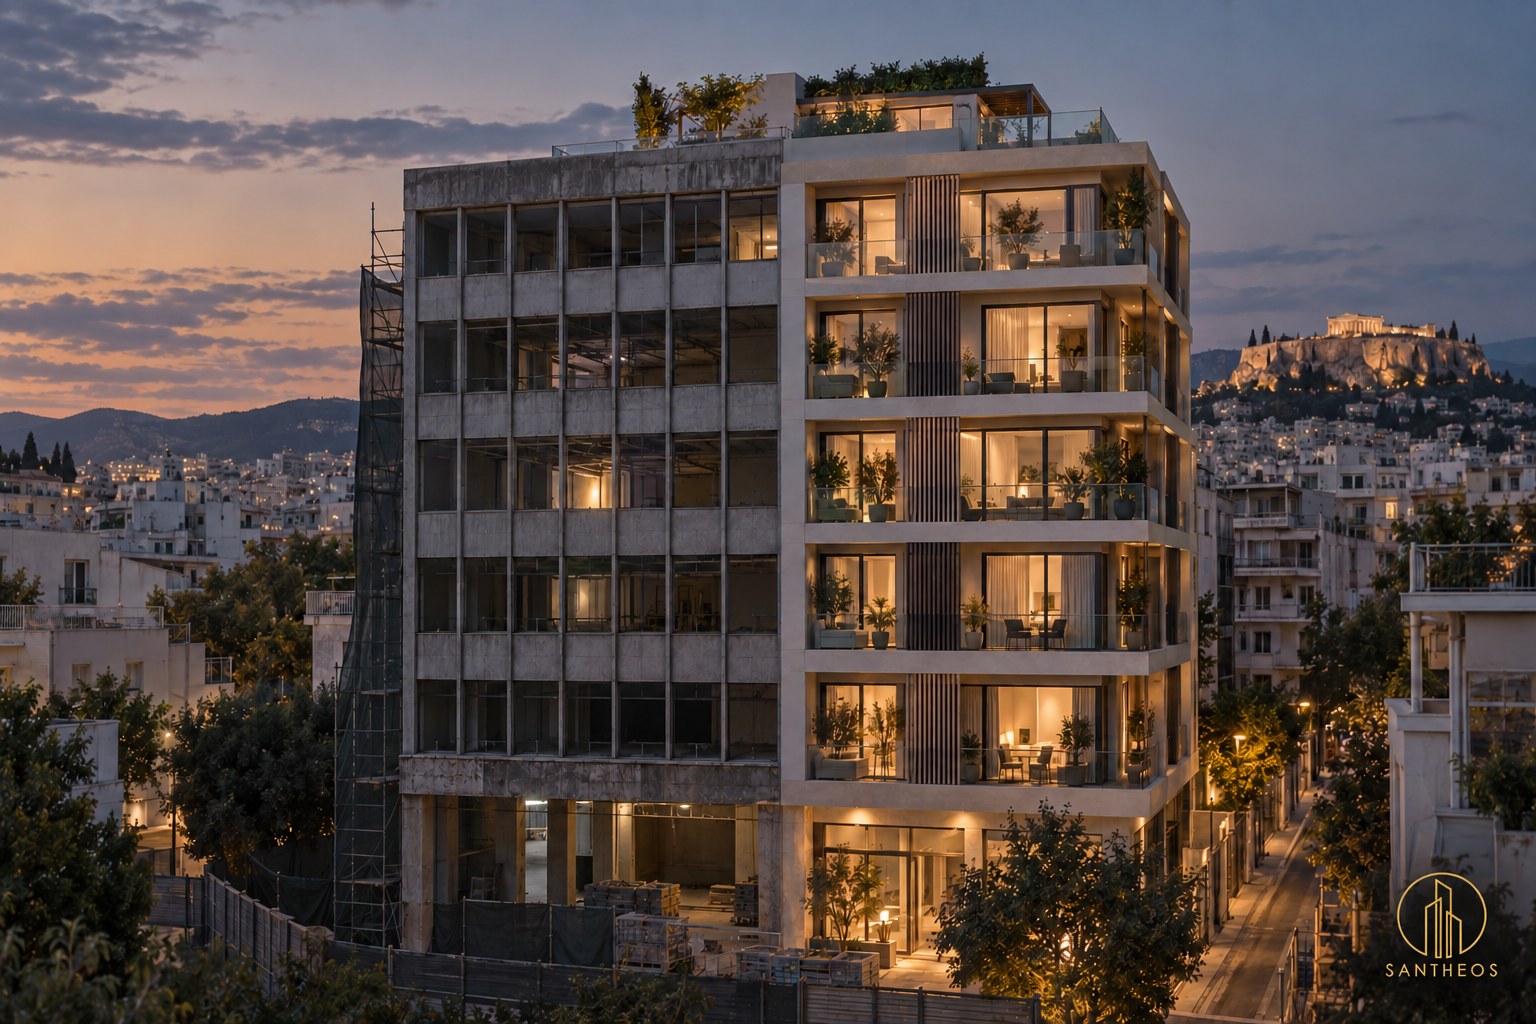
Históricamente, una compra mediante Golden Visa a menudo transfería la propiedad de un apartamento existente. El capital entraba en Grecia y la vivienda podía reformarse, pero el número de viviendas no aumentaba necesariamente. Una conversión legal de uso comercial a residencial puede cambiar esa ecuación cuando una superficie obsoleta se transforma en unidades residenciales utilizables.
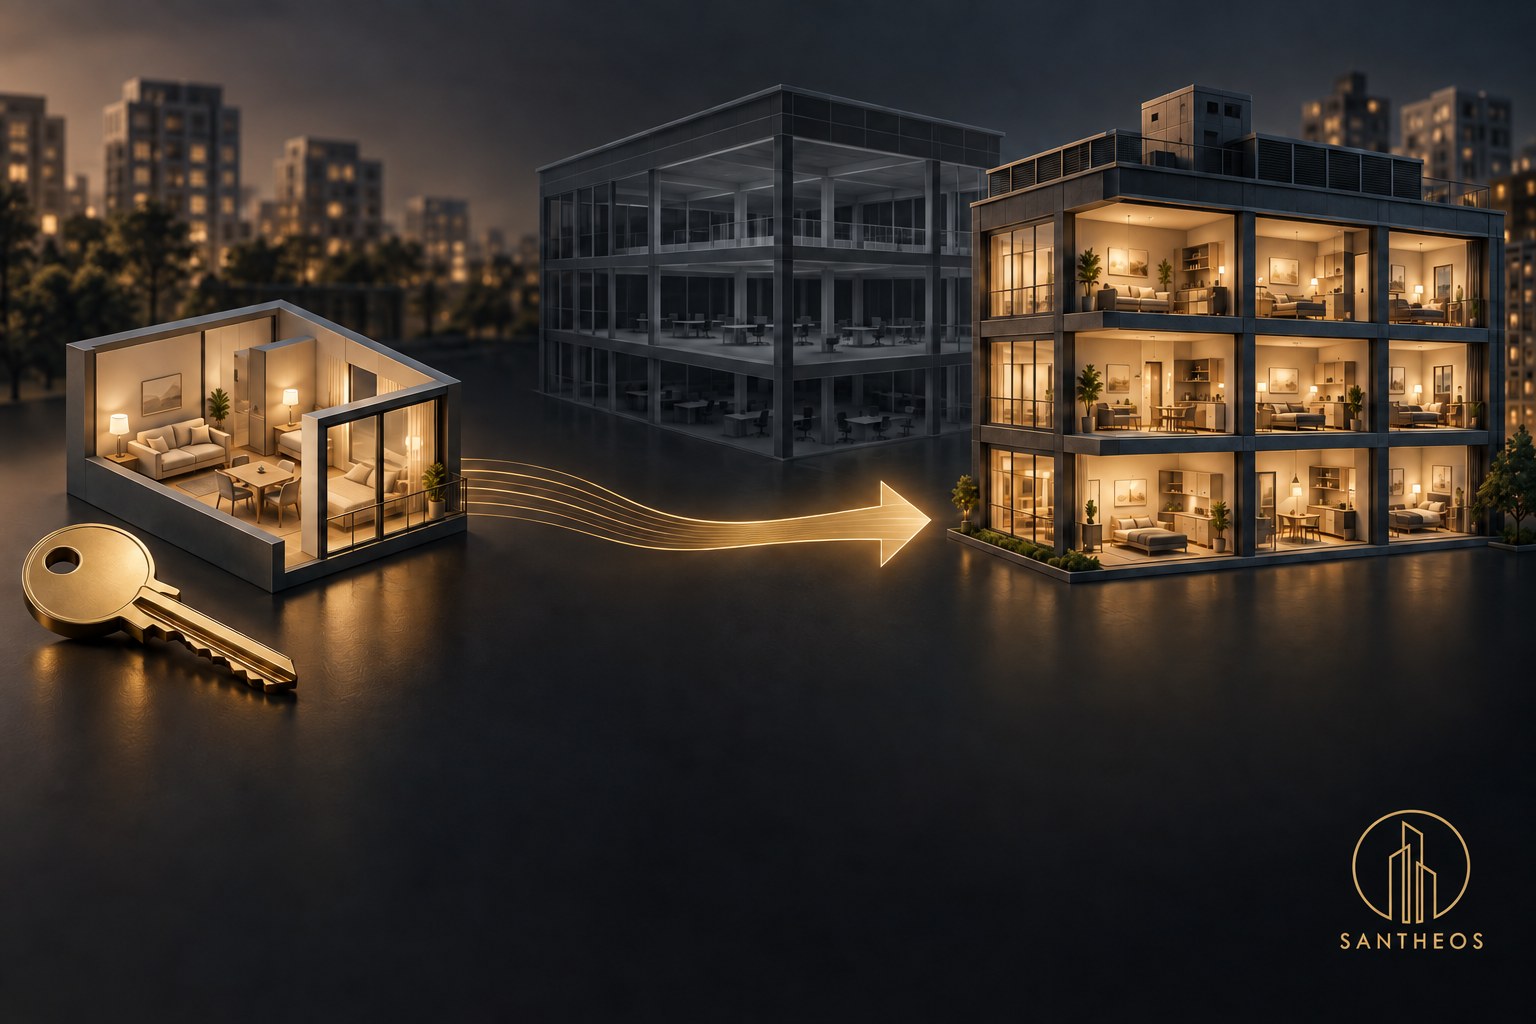
Análisis de Lei Chen. La importancia económica no consiste en que cada inversión de 250.000 euros cree automáticamente una vivienda adicional. Algunos edificios pueden tener usos mixtos, y la creación de unidades depende del diseño y las obras aprobados. El cambio importante es que el marco puede incentivar proyectos que añadan oferta residencial utilizable y, al mismo tiempo, reutilicen edificios que ya no cumplen su función económica original.
¿Qué significarían entre 6.000 y 7.000 unidades al año?
Escenario ilustrativo, no estadística oficial. No existe una serie administrativa pública griega que identifique por separado las unidades residenciales terminadas cada año específicamente mediante la vía de Golden Visa de cambio de uso de 250.000 euros. Para analizar el posible impacto en el mercado, supongamos que el sector de la promoción inmobiliaria produce entre 6.000 y 7.000 unidades residenciales convertidas al año en toda Ática. Dos años equivaldrían a entre 12.000 y 14.000 unidades. Incluir los proyectos en construcción podría situar un escenario alto de unidades en desarrollo cerca de las 15.000.
En relación con los 1,64 millones de hogares privados de Ática, entre 12.000 y 14.000 viviendas equivalen aproximadamente al 0,7 %–0,9 %. Frente a los 570.487 hogares unipersonales registrados en 2021, representan aproximadamente el 2,1 %–2,5 %. Estas comparaciones no son previsiones de ocupación ni de alquileres. Muestran por qué un programa de oferta centrado en el segmento de apartamentos pequeños podría tener más relevancia de la que su proporción sobre el parque total de viviendas sugiere.
Si el 70% de las 12.000–14.000 unidades del escenario ilustrativo se destinara a una ocupación residencial de mayor duración, equivaldría a 8.400–9.800 viviendas. Con un 80%, el intervalo sería de 9.600–11.200. Con un 90%, sería de 10.800–12.600. Estos son cálculos aritméticos de sensibilidad, no predicciones.
Las primeras señales del mercado exigen cautela
Datos de una plataforma de mercado. Según XE, el número de viviendas anunciadas en alquiler en Atenas de hasta 80 metros cuadrados aumentó de 9.894 en el segundo trimestre de 2025 a 10.680 en el segundo trimestre de 2026, un incremento del 7,9 %. En el mismo periodo, el alquiler medio anunciado subió de 12,03 euros a 12,70 euros por metro cuadrado, un aumento del 5,6 %.
Esto no demuestra que las conversiones hayan causado el aumento de los anuncios, ni que la nueva oferta haya reducido los alquileres. Los anuncios no representan el parque total de viviendas en alquiler y pueden variar por la rotación de inquilinos, la estacionalidad y el comportamiento de los propietarios. En cambio, las cifras ilustran un punto analítico importante: la oferta puede aumentar mientras los alquileres siguen subiendo si la demanda subyacente crece más deprisa. La comparación contrafactual útil no es solo «¿bajaron los alquileres?», sino también «¿cuánto más podrían haber subido sin viviendas adicionales?».
Por qué las conversiones pueden importar a escala local
Los mercados de la vivienda responden a los cambios en el margen. Si un barrio normalmente solo tiene 200 apartamentos pequeños adecuados disponibles y varios proyectos añaden 300 unidades en 18 meses, los inquilinos disponen de más opciones y los propietarios afrontan más competencia. Los apartamentos de baja calidad pueden resultar más difíciles de alquilar a precios elevados, mientras que los promotores deben competir en diseño, rendimiento energético y servicio.
La conversión también aprovecha un recurso que Atenas ya tiene: superficie construida. Una oficina estructuralmente adecuada pero económicamente obsoleta puede disponer ya de acceso viario, suministros y una ubicación próxima a los lugares de trabajo o al transporte público. Por tanto, la vía legal de cambio de uso puede actuar como una forma de reciclaje de activos urbanos. Sin embargo, la conversión no es automáticamente más rápida ni más barata que la nueva construcción; las limitaciones estructurales, de seguridad contra incendios, accesibilidad, luz natural, energía y permisos pueden modificar sustancialmente el coste y los plazos.
Build-to-Rent apunta en la misma dirección, pero es una medida distinta
Anuncio gubernamental verificado. En enero de 2026, el Gobierno griego anunció un programa Build-to-Rent mediante el cual las personas jurídicas podrían construir viviendas o convertir edificios de otros usos y destinarlos al alquiler de larga duración durante al menos diez años, con rentas predeterminadas. Esta es una medida de política de vivienda independiente y no debe confundirse con la vía de Golden Visa de cambio de uso. Su funcionamiento jurídico y fiscal definitivo debe comprobarse conforme a las disposiciones aplicables ya aprobadas.
Análisis de Lei Chen. En conjunto, la orientación de la política es notable: el capital se valora cada vez más no solo por cuánto entra en el país, sino también por lo que aporta: oferta de vivienda, reutilización de activos inactivos y capacidad residencial de mayor duración.
Riesgos y límites
- La vivienda no es automáticamente asequible. El precio de un estudio nuevo puede seguir superando el poder adquisitivo local.
- El umbral de 250.000 euros puede convertirse en un anclaje de precios. La competencia por edificios comerciales adecuados puede elevar los precios de adquisición.
- Persiste el riesgo por segmento. Un exceso de estudios en un micromercado puede coexistir con una escasez de viviendas de tamaño familiar en otros lugares.
- El riesgo de entrega es significativo. El historial de permisos, el estado del edificio, el coste de construcción y los plazos de finalización pueden comprometer un proyecto aparentemente atractivo.
- La elegibilidad para el permiso de residencia depende del inmueble concreto. Las descripciones comerciales no sustituyen la revisión jurídica, técnica y migratoria.
- Las normas de alquiler y el tratamiento fiscal pueden cambiar. Los inversores deben comprobar la legislación vigente y el modelo de explotación específico permitido antes de comprometerse.
Lista de comprobación de diligencia debida para el inversor
- Confirme la titularidad, los registros catastrales, las cargas y el uso actual legal del inmueble.
- Revise la secuencia de permisos y verifique que el cambio a uso residencial sea legal, se haya completado después del 5 de abril de 2024 y haya finalizado antes de presentar la solicitud del permiso de residencia.
- Si el activo es industrial, confirme con pruebas documentales el requisito especial de cinco años de inactividad.
- Confirme que la inversión se refiere a un solo inmueble y que el valor de adquisición y la trazabilidad de los pagos cumplen los requisitos de la vía aplicable.
- Obtenga una revisión de un arquitecto sobre la idoneidad estructural, la seguridad contra incendios, la accesibilidad, la luz natural, el rendimiento energético y la distribución de las unidades.
- Compruebe el contrato de construcción, las especificaciones, los hitos, las garantías de finalización y las pruebas de entrega.
- Verifique las normas vigentes para los usos de corta, media y larga duración; no se base en el lenguaje de venta.
- Someta a pruebas de estrés las hipótesis de alquiler, desocupación, costes operativos, impuestos, gastos comunitarios y reventa.
- Antes de comprometerse, solicite la conformidad de asesores griegos en cuestiones jurídicas, técnicas, fiscales y migratorias que revisen el inmueble concreto.
El programa podría acabar midiéndose en viviendas
Durante años, el rendimiento de la Golden Visa se midió en permisos y euros invertidos. La siguiente fase necesita indicadores adicionales: edificios obsoletos convertidos, unidades residenciales realmente nuevas creadas, tamaños de las unidades, ubicaciones, fechas de finalización, ocupación legal y resultados locales de los alquileres.
El marco de 250.000 euros no puede resolver por sí solo el problema de la vivienda de Atenas. Pero, si contribuye a convertir espacios comerciales obsoletos en miles de viviendas legales y utilizables, puede mejorar el equilibrio entre oferta y demanda en una de las partes más limitadas del mercado. Atenas no necesita simplemente más inversión inmobiliaria. Atenas necesita más viviendas.
Recursos relacionados con Santheos
- Columna de expertos de la Golden Visa de Grecia
- Lei Chen – investigación de políticas, datos y análisis de mercado
- Proyectos de Golden Visa de Grecia
- Respuestas de Santheos sobre Golden Visa
Nota sobre datos y metodología
Actualmente, ninguna serie administrativa oficial griega identifica por separado las unidades residenciales terminadas que se crean cada año específicamente mediante la categoría de Golden Visa de 250.000 euros para la conversión de uso comercial a residencial. Las cifras de 6.000–7.000 unidades anuales, 12.000–14.000 en dos años y 15.000 en desarrollo son escenarios ilustrativos para analizar el impacto en el mercado, no estadísticas gubernamentales ni previsiones de entrega de Santheos. Los anuncios de los portales inmobiliarios indican la oferta anunciada y los precios solicitados, no el parque total de viviendas ni las operaciones cerradas. Todas las conclusiones jurídicas, fiscales, urbanísticas y relativas a los permisos de residencia requieren una revisión profesional actualizada y específica del inmueble.
Principales fuentes
- Registro Nacional de Servicios Públicos Administrativos de Grecia (Mitos), «Golden Visa permanente (cambio de uso) — Expedición inicial». Última actualización: 4 de agosto de 2026; consultado el 12 de septiembre de 2026.
- Ministerio de Cohesión Social y Familia, «Estrategia Nacional de Política de Vivienda». Publicada el 19 de agosto de 2026; consultada el 12 de septiembre de 2026.
- Autoridad Estadística Helénica (ELSTAT), Censo de Población y Vivienda de 2021: Ática. Año de referencia del censo: 2021; consultado el 12 de septiembre de 2026.
- Eurostat, «Vivienda en Europa — Edición 2025». Publicado en 2025; consultado el 12 de septiembre de 2026.
- Banco de Grecia, «Índices de precios de los inmuebles residenciales: primer trimestre de 2026». Publicado el 9 de junio de 2026; consultado el 12 de septiembre de 2026.
- XE, «Tendencias del mercado inmobiliario en Grecia». Comparación entre el segundo trimestre de 2025 y el segundo trimestre de 2026; consultado el 12 de septiembre de 2026. Datos de un portal inmobiliario, no una serie oficial del parque de viviendas.
- Gobierno griego, anuncio de la reunión del Consejo de Ministros sobre Build-to-Rent. Publicado el 26 de enero de 2026; consultado el 12 de septiembre de 2026.
Este artículo ofrece un análisis del mercado y de las políticas públicas basado en evidencias. No constituye asesoramiento jurídico, fiscal, migratorio, de inversión ni sobre un inmueble concreto, y no garantiza el cumplimiento de los requisitos del Golden Visa ni el resultado de ninguna solicitud.